
贷款被拒?多半是这5个原因! 点击蓝字,关注我们 在日常办理贷款的过程中,很多朋友都会遇到这样的困扰:明明自己资质不差,提交贷款申请后,却莫名其妙被银行或金融机构拒绝了。满心期待地
贷款被拒?多半是这5个原因!


在日常办理贷款的过程中,很多朋友都会遇到这样的困扰:明明自己资质不差,提交贷款申请后,却莫名其妙被银行或金融机构拒绝了。满心期待地准备用钱,结果被拒贷泼了一盆冷水,不仅耽误用钱计划,还会对后续再次申请贷款造成影响,甚至让不少人陷入反复申请、反复被拒的恶性循环。
其实,贷款被拒从来都不是毫无缘由的,金融机构在审批贷款时,有着一套严格且标准化的审核体系,会从多个维度综合评估借款人的风险等级,但凡某一项指标不达标,审批就会直接亮起红灯。绝大多数的拒贷情况,都逃不过以下 5 个核心原因,今天就一次性给大家讲透,帮你找准问题、避开雷区,轻松搞定贷款审批。
 征信可以说是借款人的 “经济身份证”,也是金融机构审核的第一关,但凡征信出现明显瑕疵,被拒贷几乎是板上钉钉的事,这也是最常见、影响最直接的拒贷原因。首先是逾期记录,这是影响征信的核心因素。不管是信用卡逾期、网贷逾期、房贷车贷逾期,还是水电费、话费逾期未缴,只要征信报告上留下逾期记录,机构就会认定借款人存在还款意愿低、还款信用差的问题。尤其是近两年内出现连续 3 次、累计 6 次的逾期,也就是行业内常说的 “连三累六”,基本会被所有正规金融机构列入黑名单,直接拒贷。即便是偶尔一次短期逾期,也会让审批通过率大幅降低,即便通过审核,贷款利率和额度也会受到严重影响。其次是征信查询过多,这是很多人容易忽略的隐形坑。短期内频繁申请信用卡、网贷、贷款,每一次申请都会留下金融机构的 “硬查询” 记录。短时间内查询次数过多,机构会判定你极度缺钱、资金链紧张,属于高风险客户,为了控制坏账风险,自然会直接拒绝你的申请。另外,个人没事频繁自查征信,虽然不属于硬查询,但也会间接反映出对自身信用的过度焦虑,同样会对审批产生轻微影响。除此之外,征信上存在大额未结清负债、为他人担保巨额贷款且对方出现逾期、征信信息存在异常等,也会被归为征信不良范畴,成为拒贷的关键理由。
 贷款审批的核心,是金融机构判断借款人能否按时足额还本付息,还款能力不达标,就算征信再好,也很难通过审核,毕竟机构不会做亏本的买卖。最直观的体现就是收入不稳定或收入过低。对于上班族来说,银行流水单薄、工资收入偏低,月收入无法覆盖月供的 2 倍以上,机构会认为你没有足够的资金偿还贷款,违约风险过大;对于自由职业者、个体户、企业主,没有稳定的银行流水,无法提供有效的收入证明,无法证明持续稳定的收入来源,也会被直接认定为还款能力不足。其次是负债比例过高。如果个人名下已经有房贷、车贷、信用卡大额分期、多笔网贷等负债,个人负债率超过 70%,意味着每个月需要偿还的债务占收入的比例过高,资金压力极大,后续再申请新贷款,无法按时还款的概率会大大增加,机构为了规避风险,会直接拒贷。另外,没有稳定的工作、频繁更换工作、从业行业属于金融机构禁入行业(比如高危行业、违法违规行业、夕阳淘汰行业),也会被判定为还款能力不稳定,成为拒贷的重要原因。
 提交真实、完整、有效的申请资料,是贷款审批的基础,任何资料层面的问题,都会让审核直接中断,进而导致拒贷。一部分人是因为资料准备不完整,办理贷款需要身份证、收入证明、银行流水、征信报告、资产证明等基础材料,不同贷款产品还有额外的资料要求,缺少任何一项关键资料,机构都无法完成全面、合规的审核流程,只能拒绝申请,这也是很多人粗心大意导致的拒贷。还有一部分人,为了提高贷款额度或通过率,刻意伪造收入证明、银行流水、资产证明,虚报工作信息、婚姻状况、资产情况等,这种行为一旦被机构通过大数据、官方渠道核查出来,不仅会直接拒贷,还会被列入行业黑名单,后续再也无法在该机构及合作机构办理任何信贷业务,得不偿失。除此之外,申请资料上的信息与征信报告、大数据信息不一致,比如工作单位、居住地址频繁变更且无法合理解释,信息前后矛盾,也会让审核人员产生质疑,认为借款人存在隐瞒信息、风险较高的情况,进而拒绝放款。
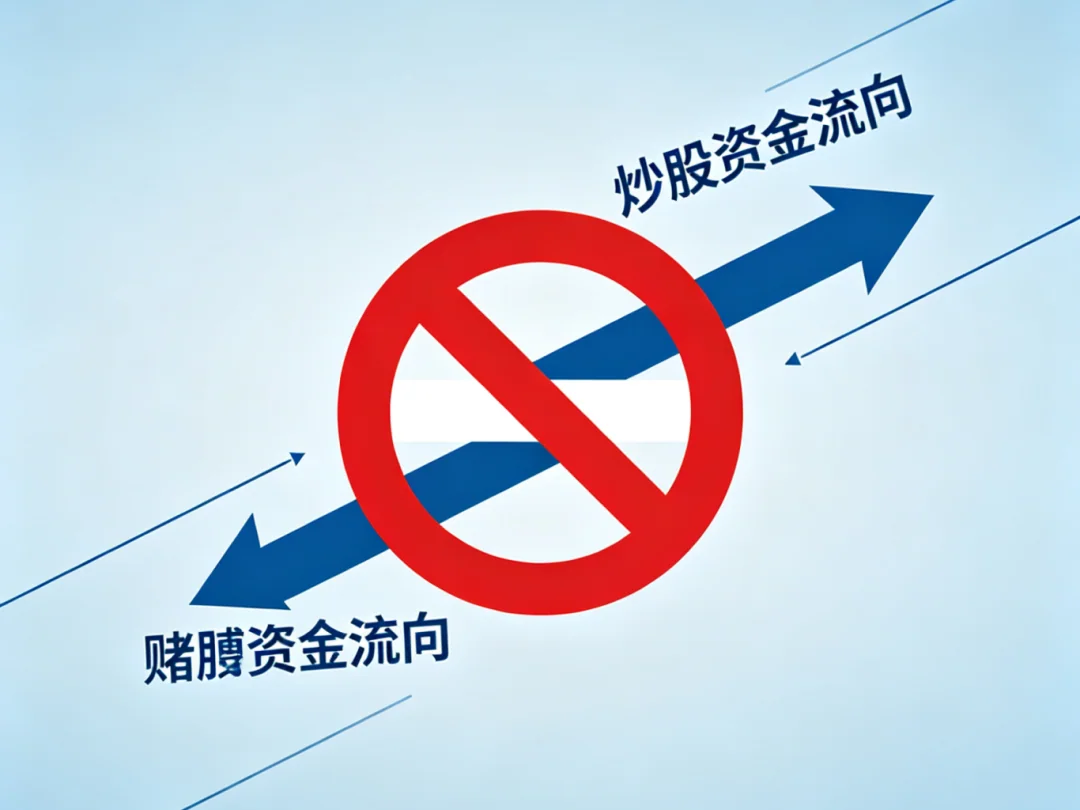 国家对于贷款资金的用途有着明确且严格的监管规定,贷款用途不合法、不合规,是绝对不被允许的,也是金融机构审核的重中之重,一旦触碰直接拒贷。按照监管要求,个人消费贷款只能用于日常消费、装修、旅游、教育、医疗等合法合规的个人消费场景,经营贷款只能用于企业生产经营、资金周转、采购设备、支付货款等经营用途,严禁流入禁止性领域。如果借款人申请贷款时,明确表示资金用于买房、炒股、理财、赌博、偿还其他高利贷、投资创业等违规场景,一旦被审核人员发现,会直接拒贷。即便是申请时没有明确说明,后续机构通过资金流向监测发现违规使用,也会提前收回贷款,并追究借款人的相关违约责任。很多人被拒贷,就是因为无意间触碰了贷款用途的红线,违背了监管和机构的风控要求。
除了央行征信,现在绝大多数正规金融机构都会接入第三方大数据风控系统,形成 “征信 + 大数据” 的双重审核模式,个人大数据混乱,即便征信没问题,也会导致贷款被拒。个人大数据包含的内容更广泛,除了信贷信息,还涵盖了日常生活中的各类信用行为,比如网贷逾期记录、手机号频繁停机、更换号码、拖欠话费水电费、存在法院被执行信息、欠税记录、行政处罚记录、多头借贷、频繁授权网贷平台查询信息、社交信用不良等,都会被纳入大数据风控体系。即便央行征信没有任何瑕疵,但个人大数据一塌糊涂,存在多项不良记录,机构会通过大数据全面判定借款人综合风险较高,属于不稳定客户,从而拒绝贷款申请。尤其是申请网贷、小额信贷产品时,大数据的审核权重甚至不低于央行征信,这也是很多人觉得自己征信没问题,却依然被拒贷的关键原因。
暂无评论