
信用卡”退潮”不是周期调整,是商业模型的系统性坍塌 点击上方 [ 蓝字 ] 关注我们 某国有大行信用卡分中心主任,十年前在当地买房买车、结婚生子。2026年初,他所在的团队”走得差
信用卡”退潮”不是周期调整,是商业模型的系统性坍塌
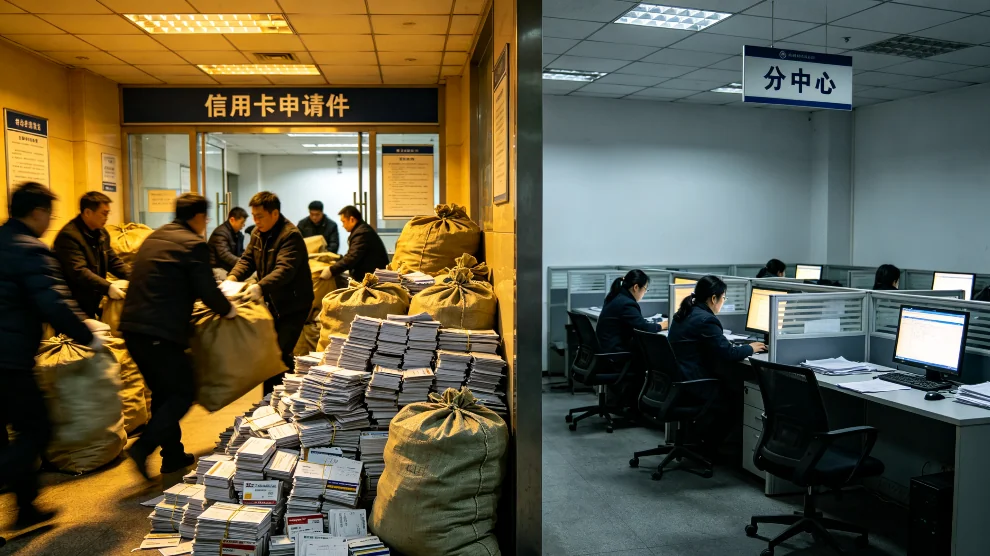
他见证了行业从”一麻袋一麻袋的申请件往总行送”的狂飙年代,到如今74家分中心集体退场。他的感慨很直白:“我没想到自己成了被抛下的螺丝钉。”
这不是一个人的失业。这是一个商业模型的系统性坍塌。
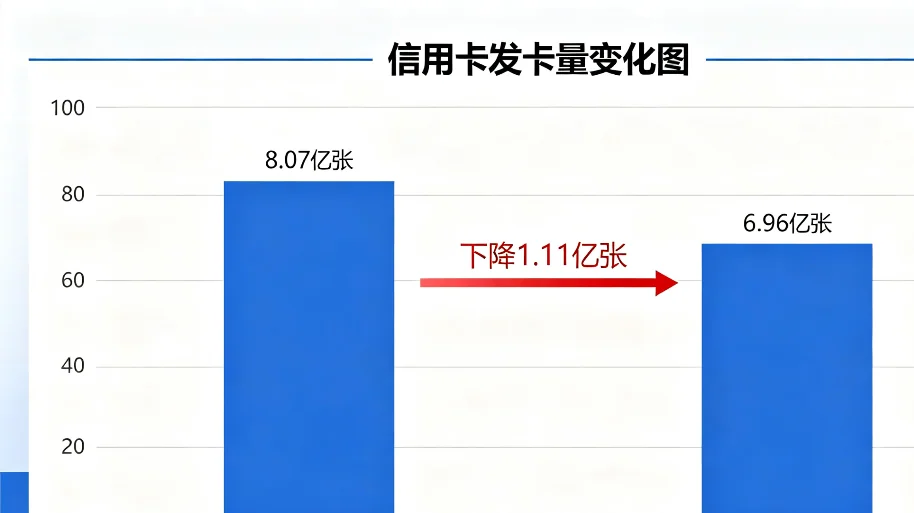
央行数据很冷静:截至2025年末,全国信用卡和借贷合一卡数量6.96亿张,正式跌破7亿张关口。相比2022年三季度末8.07亿张的历史峰值,累计减少1.11亿张,规模几乎回到了2018年的水平。
仅仅2025年一年,就减少了约3100万张。这是该数据连续三年下滑,也是近年来首次跌破7亿张大关。
六大行信用卡贷款余额全线下滑。中国银行降幅最大,从5934亿降至4860亿,跌去18.1%。工商银行下降10.04%,邮储银行下降12.09%。连建设银行这种万亿级选手,也减少了569亿,降幅5.33%,勉强守住万亿门槛。
交易额更惨。2025年各行信用卡交易金额与2024年相比全线下降。招商银行上半年交易量突破2万亿,同比下降8.3%。
规模收缩不是选择,是结果。当消费大盘放缓,信用卡作为”消费杠杆”的放大效应,反而变成了风险加速器。
信用卡曾是银行零售转型最亮眼的低风险资产。过去银行愿意承担极低的坏账率,是因为能通过庞大的资金池和高昂的债务利息覆盖损失。
现在,等式两边都出了问题。
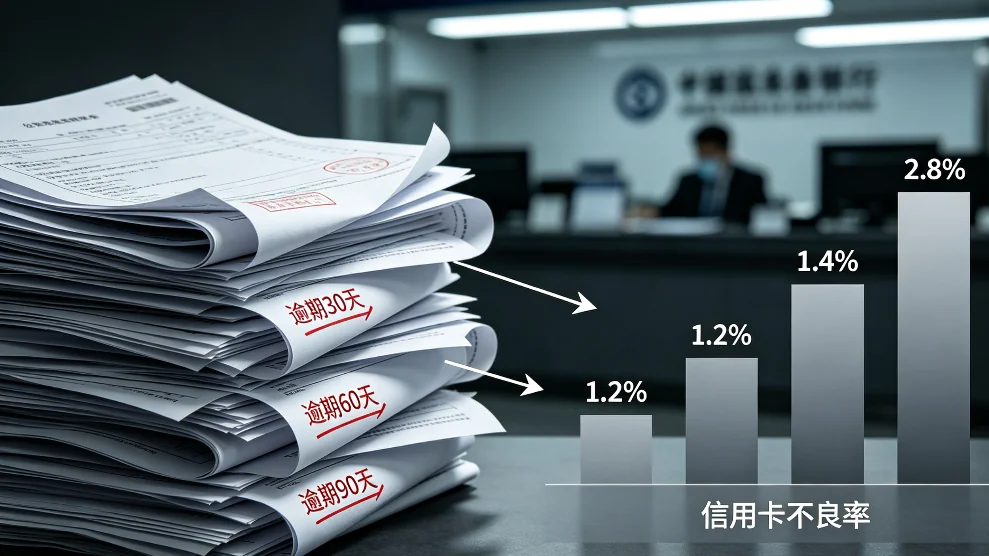
工商银行信用卡不良率攀升至4.61%,较2024年大幅上升1.11个百分点,创历史高位。东莞农商行更极端,不良率飙至11.03%,较上一年跳升5.01个百分点。这意味着,每9个持卡人里就有1个逾期半年以上。
不良资产出清在加速。2025年银登网披露的信用卡不良资产转让项目超过120个,涉及金额约1325亿,最大单个项目216亿。2026年一季度,挂牌43个项目,金额259亿,最大单个22.26亿。广州农商行更激进,2026年以来已发布6期信用卡不良贷款批量转让公告,合计债权总额18.59亿元,加权平均逾期天数在730天至1899天区间。
央行另一组数据更说明问题:截至2024年末,信用卡逾期半年未偿信贷总额已超千亿元。这意味着,银行账上趴着的不只是”潜在风险”,是已经逾期半年以上的”实亏”。
高息覆盖坏账的盈利闭环,正在被低利率时代磨平。2026年1月,财政部、央行、金融监管总局联合发布通知,首次将信用卡账单分期纳入消费贷财政贴息范围:年贴息1个百分点,每人每年上限3000元。这意味着国家在用”真金白银”鼓励合规消费,但也侧面说明:信用卡的高利率模式,已经需要政策补贴来维持吸引力。
不是没人借钱了。是借钱的人,转向了更便宜的渠道。
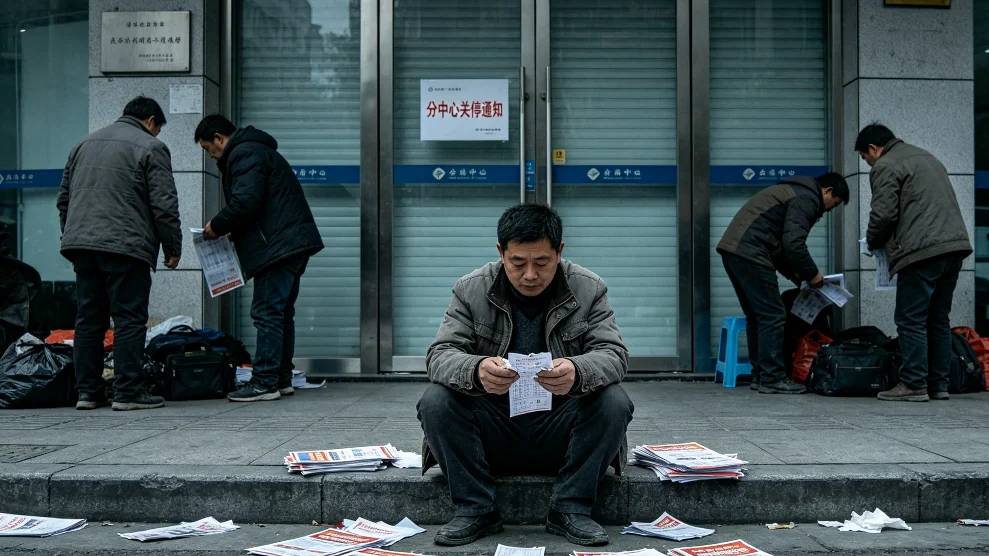
渠道端的收缩比数据更刺眼。2025年被称为信用卡分中心”消亡”元年,全年66家退场,超过前五年的总和。
往回看十年,完全是另一番景象。2017年,某股份行信用卡发卡量同比大增49.24%,信用卡中心员工一年净增800多人,月均发卡60张是常态,有同事一个月发出200张卡,当月奖金拿2万多。“一麻袋一麻袋的申请件往总行送”,是那个年代的日常。
交通银行一家裁撤58家,覆盖30多个省区市。广州银行更彻底,7家分中心全部清零。
地推员是第一批”结构性失业”者。某郑州销售干了多年,“前几年每月轻松过万,现在也就三千左右”。他所在的分中心,从2022年高峰期的三四百人,缩减到不足三成。
银联数据《消费金融数字化转型主题调研报告2024》给出了经济账:2024年信用卡线上渠道获客成本276元,线下240元。成本越来越高,发出去的卡带来的利润却越来越薄。
当边际获客成本追平未来平均收益,大规模收缩就是唯一的最优解。这不是某一家银行的决策,是整个行业的程序判断。
这些地推员大多不是银行正式员工,而是通过劳务外包派遣的”编外人员”。行业扩张时,他们被大量招聘、大规模铺开;行业收缩时,他们是最先被牺牲的群体。
如果说主动停卡是银行自救,那么压降睡眠卡就是一场不得不做的疾行。
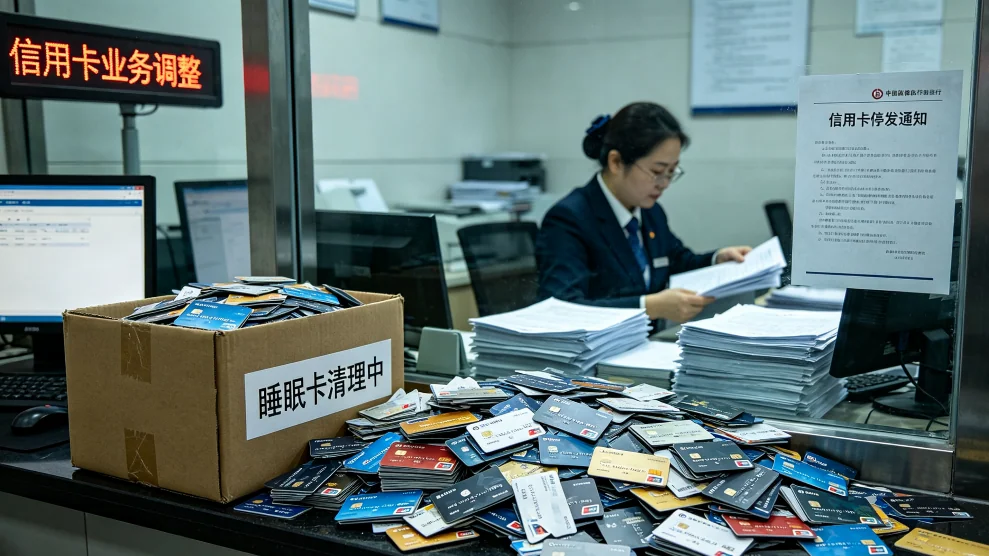
《关于进一步促进信用卡业务规范健康发展的通知》设下硬门槛:长期睡眠信用卡数量占总发卡量的比例,任何时点不得超过20%。一旦超限,暂停新增发卡。
这个红线彻底改变了银行的激励结构。过去,“人手多卡”是普遍现象,银行甚至人为维持睡眠卡来冲淡不良率、撑大发卡量。新规出台后,这些沉积态资源瞬间变成风险负债。
2026年以来,信用卡停发潮愈演愈烈。仅前四个月,交通银行、民生银行、广发银行等多家银行宣布停发超过42款信用卡产品,其中绝大多数是联名卡和主题卡。农业银行自年初以来已先后停发Visa全球支付卡(奥运版)、金穗悠游世界信用卡、只此青绿信用卡、哆啦A梦信用卡、饿了么联名卡等数十种产品。
监管不是在打压信用卡业务,是在逼迫行业从”数量竞赛”转向”质量经营”。
把以上所有碎片拼起来,能看到一个清晰的底层逻辑变化。
信用卡行业过去二十年的增长公式很简单:人海战术(地推)+ 联名大战(IP授权)+ 高息差(18%利率覆盖坏账)= 规模膨胀。
现在这个公式的每一个变量都在失效: - 人海战术:获客成本240-276元,单卡生命周期价值追不上成本 - 联名大战:IP授权费递增,卡片活跃度递减,经济账倒挂 - 高息差:消费贷3% vs 信用卡18%,用户用脚投票 - 规模竞赛:睡眠卡20%红线,发卡量不再是考核指标
银行并不是放弃信用卡业务,而是发现纯靠利率差驱动的线性模型已经失效。当存款和低成本资金不再是稀缺资源、机构间资金价差被压到极低状态,信用卡孱弱的获客成本结构就暴露得愈发明显。
替代模型是什么?精准营销。用算法替代人海,用存量激活替代新客获取,用风控能力替代规模扩张。招行信用卡不良率1.74%,为股份行最低,它的逻辑不是发卡最多,而是风控最严。
行业转型的代价,不会由总行决策者承担,也不会由持卡人承担。它由最底层的外包地推员承担。
他们中的大多数没有长期合同,没有稳定保障,用青春帮银行完成了跑马圈地。当行业从野蛮生长转向精耕细作,他们成了最先被抛下的一群人。
某分中心主任的感慨很有代表性:“我见证了行业的高速扩张,没想到现在却成了被抛下的螺丝钉。”
这不是道德问题,是商业逻辑。当一项商业活动的边际收益低于边际成本,资源配置就会向高效率方向转移。地推模式的终结,本质是劳动力密集型获客在数字时代的必然退场。
信用卡的退潮是一个信号。它预示着基于高息差逻辑的传统零售模式,正面临系统性定价重估。
6.96亿张不是终点,但1.11亿张的减少量说明:行业正在主动”去杠杆”。银行宁愿承担去库存的阵痛,也要压降万亿级信贷规模,这不是周期调整,是商业避险。
国泰海通证券银行团队2026年4月研报指出,2026年一季度不良贷款转让构成中,信用卡贷款占比已从2025年一季度的25.0%降至4.1%,信用卡不良贷款处置压力或有明显缓解。这在一定程度上说明,经过近两年的加速出清,信用卡行业资产质量的底部或正在逐步夯实。
对于地推员来说,这是一个时代的终结。对于行业来说,这是另一个时代的开始——从”扫街办卡”到”算法授信”,从”规模竞赛”到”存量精耕”。
信用卡业务本身不会消失。消失的是那个靠拉杆箱和返现堆砌起来的粗放年代。
关注【程信霖融途】,获取更多专业洞察