
比起融不到钱,中小企业更该怕的是融错了钱 点击上方蓝字关注我们 前言 中小企业真正的生存威胁,不是账上没钱,而是账上有了"错的钱"。 融不到钱最多是错过机会,融错了钱——无论是签了
比起融不到钱,中小企业更该怕的是融错了钱
中小企业真正的生存威胁,不是账上没钱,而是账上有了"错的钱"。 融不到钱最多是错过机会,融错了钱——无论是签了"背靠背"条款被人卡脖子、被银行以财顾费名义变相加息、还是误入非正规渠道的融资陷阱——都可能直接触发连锁崩盘:资金链断裂、账户冻结、诉讼缠身。本报告基于最新司法裁判规则与脱敏案例,梳理三种最常见的"融错钱"死法,并给出可落地的合同自查清单。
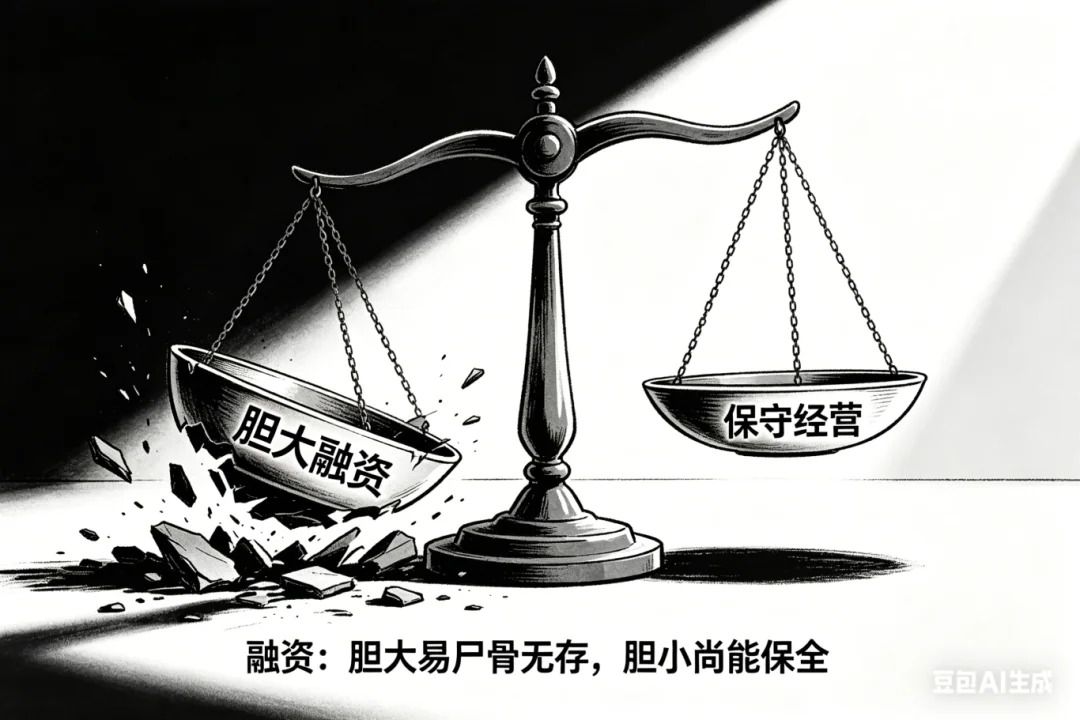
中小企业主间流传着一句话:"撑死胆大的,饿死胆小的。"但在融资这件事上,这句话该倒过来写——饿死的还能留个全尸,撑死的往往尸骨无存。
从风险后果的维度重新排序:
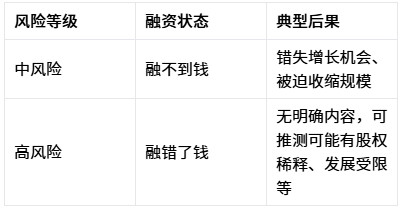
资金链骤断、股权丧失、账户冻结、法定代表人背上连带债务
很少有人告诉企业主:融资合同里的每一个条款,都是一份"隐形对赌"——赌的是你对法律后果的认知盲区。
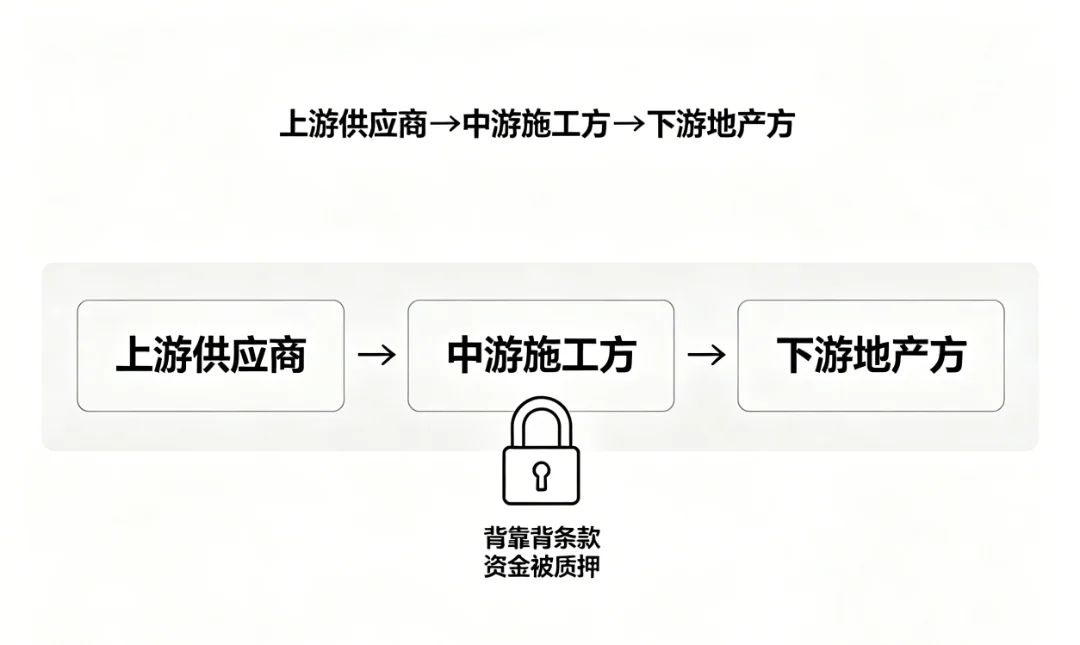
这是供应链上下游企业间最常见的陷阱。上游供货商与下游施工方/采购方签订合同,约定"等对方付了我钱,我才付你钱"——这就是所谓的 "背靠背"付款条款。
最近入库的一个再审改判案例极具警示意义:
四川某钢材供应商向施工方供货,双方在协议中约定:若供应商"未能在房地产开发公司收取到钢材款,施工方应在与房地产开发公司结算收取到工程款后,优先支付"。
一审和二审法院均驳回了供应商的诉讼请求,理由就是这个"背靠背"约定——房地产开发公司还没和施工方结算,施工方自然"不欠"供应商钱。
但四川省高院再审推翻了原判,裁判理由非常明确:
"背靠背"付款方式不是附条件,而是履行期限约定不明。 无论第三方是否付款,均不能免除债务人的付款义务。合同权利人可随时请求对方履行。
这意味着什么?你签了"背靠背"条款,不等于你就得无限期等下去。 法律上,你可以随时主张债权。但问题是——很多企业主签合同时根本不知道这一点,等现金流断裂了,对方拿这句话搪塞,自己就真的信了、忍了、拖到死。
中小企业贷款难是老话题,但比贷款难更隐蔽的,是贷款贵得"名正言顺"。
2024-2025年长三角金融审判典型案例中,有一个案子极具代表性:
某地产公司向银行贷款5亿元,同时被要求签订一份《专项财务顾问服务协议》,向银行支付"财务顾问费"570万元。银行声称提供了"资产证券化业务对接、券商推荐、方案设计、融资成本沟通"等服务。但杭州中院审理查明:银行拿不出任何证据证明实际提供了服务,且企业支付的财顾费"时间距离签协议不足半个月"、付款摘要直接写的是"中收费"。
法院判决:这笔275万元的"财顾费"实质是变相加收的利息,应当从企业还款本金中抵扣。
浙江高院在2024年金融审判工作报告中明确表态:既鼓励畅通融资渠道,又强调节流,对不合理增加融资成本的行为依法予以否定。
判断标准很简单:银行收了财顾费,就必须证明提供了"质价相符"的服务。 拿不出证据,就是变相利息。企业如果不懂这条规则,几十万甚至上百万的"财顾费"就等于白送给银行,还要按原贷款本金计算利息——利滚利,才是真正的"被割了两茬"。
缺钱的时候,企业最容易"饥不择食"。但有些融资渠道,本身就是违法存在。
2025年南京中院二审维持的一个案子:
某电子设备租赁公司以"手机租赁"为名,实际开展融资租赁业务,将所有权转让对价及融资成本合并计入"租金",向不特定消费者(包括小微企业主)提供融资。但其经营范围不包括融资租赁,也未取得金融监管部门许可。
法院认定:合同无效。 理由是,未取得金融业务资质的主体以"租赁"为名规避监管,扰乱金融秩序,合同本身就不具有法律效力。
这对融钱方意味着什么?如果企业从这类非法渠道融了钱,合同一旦被认定无效,资金链可能瞬间被抽断。 更麻烦的是,即便合同无效,已经拿走的本金还是要还的——但利息、违约金、律师费等附加成本会大幅削减。已经支出去的融资成本,也可能面临对方"翻脸不认账"后的追索困境。
云南镜鉴:一笔"熟人资金"引发的连锁危机
(以下案例根据西南地区多发融资纠纷特征综合脱敏撰写,不指向任何具体主体)
疫情那会儿,云南某州市一家农特产品加工企业因旺季备货急需300万周转资金。企业主通过当地商会朋友介绍,从一家"投资咨询公司"以月息2.5%拿下了这笔钱,对方要求在借款合同中嵌入一个条款:
"若借款方出现逾期或涉及其他债务诉讼,出借方有权立即宣布全部借款到期,并要求借款方承担出借方为实现债权所支付的全部费用。"
企业主看了一遍,觉得"自己又不会逾期",签了。
三个月后,企业一笔应收账款被拖欠,导致该笔借款出现11天的短暂逾期。对方立即发函宣布全部借款到期,同时申请财产保全,冻结了企业的基本户。账户一冻,整个旺季的发货全部停摆,上游供应商闻风要求现款现货,下游客户取消订单——一个11天的逾期,被"加速到期"条款放大成了企业的系统性危机。
复盘这个场景,企业踩了三个坑:
1. 没看懂"加速到期"条款的触发条件有多宽:不止逾期,连"涉及其他债务诉讼"都可以触发——这意味着你连跟别人打官司的权利都被监视了。
2. 资金渠道不合规:借款主体的身份是"投资咨询公司",不具备放贷资质,约定的利率水平也踩在法律保护上限的边缘——一旦发生纠纷,合同条款可能被部分否定,但企业当下已经"社死"(账户冻结)。
3. 单笔借款无隔离机制:300万只是短期周转,但因为合同条款将这笔钱和企业的所有债务风险绑定,一笔逾期直接击穿了整个信用体系。
教训是明确的:不需要签什么高深复杂的协议,一个"加速到期"加一个"财产保全",就足以让一家正常经营的企业在两周内陷入绝境。
拆解上述案例,一个共性浮现:
融资链条上的强势方(银行、大型施工方、非正规放贷机构)对合同条款的法律后果有清晰的认知——甚至刻意利用对方的认知盲区来设计条款。而中小企业主往往只关注"钱什么时候到账""利率几个点",对付款条件、触发机制、交叉违约等关键条款的理解停留在"好商好量"的层面。
这不是诚信问题,是能力差距。而这种差距,正在变成中小企业最大的隐性经营成本。
基于上述案例暴露的高频风险点,建议企业主在签署任何融资类合同前,至少逐条确认以下事项:
1. "背靠背"条款——作废或明确固定期限
• 如已签署:明确该条款不影响债权有效性,可随时主张。合同权利人可根据《民法典》第五百一十一条第四项的规定请求对方履行付款义务。
• 如未签署:拒绝接受"等上家付款后再付你"的措辞,改为固定付款日期。
2. 费用类条款——要求列明"质价相符"的服务内容
• 银行贷款类:对"财务顾问费""咨询费""服务费"等附加费用,要求对方在合同中明确服务的具体内容、交付物和验收标准。银行未举证证明提供实质性服务的,收费应认定为变相加收的利息。
3. 加速到期条款——明确触发条件的边界
• 限制触发范围:将"其他债务诉讼"替换为"金额超过净资产的X%的重大债务违约"。
• 增加"宽限期"条款:至少7-15个工作日的补救期。
4. 放贷方资质——穿透核对
• 查询对方经营范围是否包含融资租赁、小额贷款等金融业务,是否取得金融监管部门许可。未取得资质的,合同可被认定无效。
• 民间借贷年利率红线(当前LPR四倍)必须心中有数。
5. 交叉违约条款——一票否决
• 如果合同中出现"本合同的违约将构成其他合同的违约",要求删除。这是连锁反应的炸药包。
最后一条建议,免费但最管用:签约前,请你的咨询顾问帮你看看合同。如果你还没有咨询顾问,那么花800到1500块钱请律师看一遍合同。 这个动作的成本,大概是"融错钱"损失的千分之一到万分之一。这不是成本,是保险。
关注我,持续更新最新银行政策、申请技巧、融资干货,帮您低成本、高效率解决资金难题!
程信霖信息咨询 | 财务咨询
融资顾问只提供基于专业分析的实在方案