
税局反向读取银行数据那天,老板那张"给银行看的表",将成为呈堂证供 点击上方蓝字关注我们 做服装贸易的老板,手里通常有两张表。 一张给银行。把所有公司主体和个体户门店的收入揉在一起
税局反向读取银行数据那天,老板那张"给银行看的表",将成为呈堂证供
做服装贸易的老板,手里通常有两张表。
一张给银行。把所有公司主体和个体户门店的收入揉在一起,算出一个合并数字。年营收多少、增长多少、现金流怎么样——拿去谈授信、拉贷款、给投资人看盘子。这张表反映的是真实经营全貌,行业普遍这么做,没人觉得有问题。
另一张给税局。母公司和个体户各自独立申报。个体户按小规模或核定征收报,母公司按扣除门店后的数字报。各自合规,各自纳税。这张表反映的是法定纳税义务,也没人觉得有问题。
两张表都是真的。但两套口径之间的裂缝,正在被技术一点点缝合。
这套架构在行业里太常见了。服装贸易公司下面挂着若干门店,门店注册为个体工商户,母公司做批发和总部管理。操作路径如下:
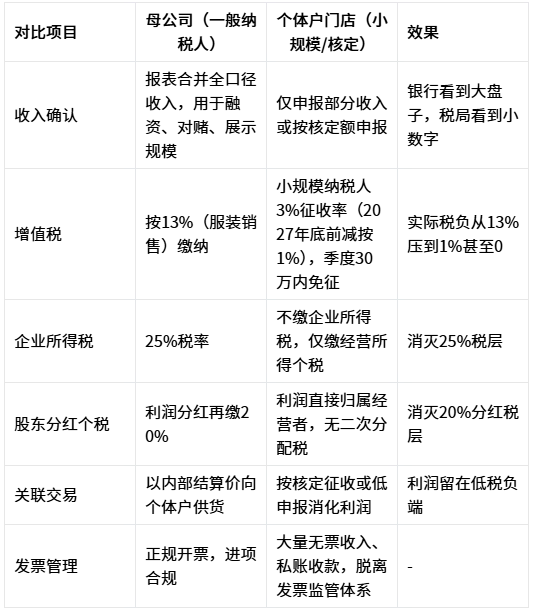
核心逻辑:用个体户的"壳"承接门店经营,用母公司的"表"承载整体规模。银行看的是合并后的真实经营数据,税局看的是分散后的法定申报数据。
两套逻辑并行多年,行业习以为常。但"习以为常"不等于"没有风险"。
母公司和个体户门店,在税法眼里天然构成关联关系。这不是"兄弟分家",是"左手倒右手"。
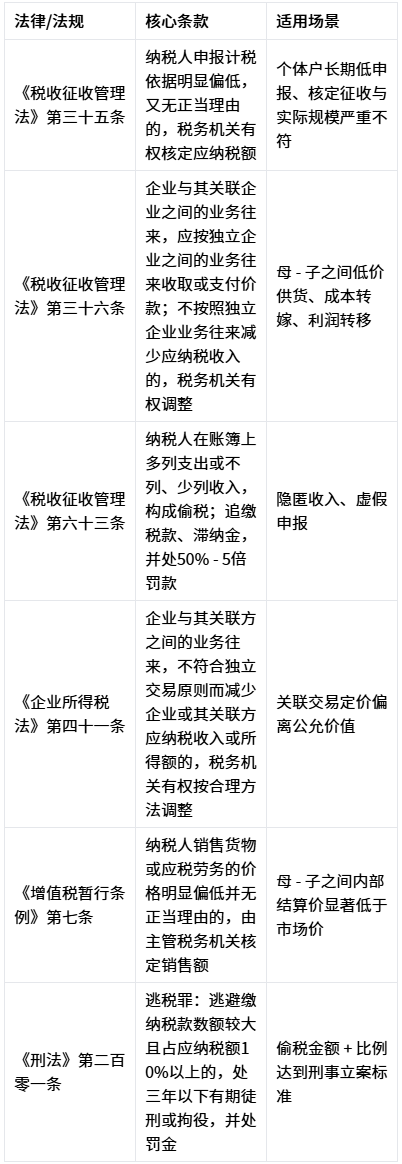
关键理解:税局不需要证明你"故意偷税"。只要证明你的申报数据与真实经营规模不匹配,或者关联交易定价不符合市场公允价格,就可以直接调整纳税额。
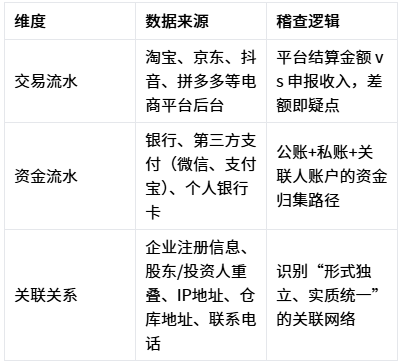
金税四期的核心升级,是从单点核查转向关系网络穿透。
典型案例:南昌上品屋服饰店案(2025年11月国家税务总局曝光)
经营者魏某控制三个经营主体、12家网店,注册为个体工商户。稽查人员从平台后台调取交易流水,发现同一运营团队、同一租赁场所、统一采购、统一库存管理、成本费用统一核算——12家店是一套人马。最终认定隐匿收入1.64亿元,追缴税款、滞纳金、罚款合计669.58万元。
关键细节:稽查从平台数据开始。电商平台的每一笔交易都有时间戳、金额、买家信息、结算记录。这些数据和个体户的申报表一对,差额自动标红。
典型案例:哈尔滨红博商贸城女人世界案
经营者杨某将网络店铺注册为个体工商户,2021-2023年实际销售收入7621万元,但仅以个体户名义申报183万元,未申报收入7438万元。稽查路径:平台结算数据→ 个人银行账户流水 → 发现平台扣费后全额转入杨某个人账户。申报收入与实际流水差距40倍。
典型案例:杭州伊裳服饰有限公司案
倒查7年,补税加罚款合计3.6亿元。7年前的旧账被翻出来,说明数据存储和追溯能力已覆盖全周期。
稽查技术升级信号:
• 个体户连续多个季度开票额贴近30万免税线,系统自动触发查账征收转换
• 同一经营者在多个电商平台的店铺数据自动归集,合并计算销售额
• 多个注册个体户共享同一经营场所、同一IP地址,自动标记为关联集群
假设一家服装贸易公司,年销售额5000万,其中2000万通过3家个体户门店走账。
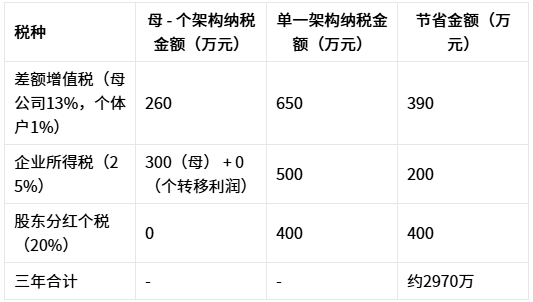
稽查后的真实成本:
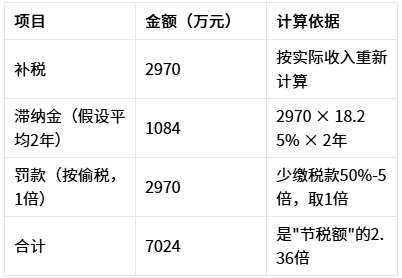
还没算刑事风险。偷税金额占应纳税额10%以上且数额较大,达到《刑法》第二百零一条逃税罪立案标准。虽然初犯补缴后一般不予追究,但如果五年内因逃避缴纳税款受过刑事处罚或被税务机关给予二次以上行政处罚,"首犯免刑"的护身符失效。
更隐形的成本:融资断裂、信用破产(纳税信用D级)、经营瘫痪。
这是最要命的部分,也是很多老板没有想清楚的。
给银行看的合并报表,口径是"我所有门店和公司的经营总和"。这个数字通常是真实的,反映的是老板眼中的生意全貌。
给税局看的分散申报,口径是"每个法律主体各自独立纳税"。这个数字也是真实的,反映的是每个主体的法定义务。
两张表都是真的,但口径不一样。
银行看合并报表,觉得你有5000万营收、30%增长,给你批了800万税金贷和500万流动资金贷款。税局看分散申报,看到母公司3000万、三家个体户各50-80万,合计3200万。中间差1800万。
过去,这两套数据躺在两个系统里,互不往来。银行的数据在银行,税局的数据在税局。口径差异是灰色地带,大家心照不宣。
但现在,这个地带正在变亮。
第一阶段:税金贷(已普及)
银行基于企业纳税数据发放信用贷款。企业授权后,银行调用税务接口,获取申报收入、纳税等级、缴税记录。这是银行单向读取税局
第二阶段:银税互动(正在推进)
2024年以来,多地试点升级版。不仅是银行读税局,税局也开始反向抓取银行数据:
• 银行向税局报送企业贷款发放记录、账户流水摘要
• 税局比对企业申报收入与银行贷款申报收入的一致性
• 对"贷款申报收入显著高于税务申报收入"的企业自动预警
第三阶段:全面数据闭环(趋势明确)
金税四期的顶层设计,是建立全国统一的企业涉税信息共享平台。接入方包括银行、电商平台、支付机构、物流公司、海关、市场监管。
当这些数据源全部打通,企业的"数字孪生"就会在税务系统里完整呈现。
想象一下这个画面:
税局系统里,你的画像有两条线:
• 税务申报线:母公司3000万,个体户合计200万,总计3200万。
• 银行融资线:你提交给银行的合并报表显示5000万,据此获得1300万贷款。
系统比对,差额1800万,占比56%。自动标红。
你可能会说:"银行的数据是保密的,税局不能随便查。"
《税收征收管理法》第五十四条:税务机关有权检查纳税人存款账户,经县以上税务局(分局)局长批准,可以查询从事生产、经营的纳税人在银行或其他金融机构的存款账户。
第五十七条:税务机关依法进行税务检查时,有关单位有义务向税务机关如实提供有关资料及证明材料。
银行不是保密柜,是法定义务的信息提供方。金税四期下,这个"批准查询"的过程正在自动化。
更深层的风险:你今天给银行看的合并报表,将来可能成为税局证明"你知晓真实经营规模"的证据。如果你明知整体营收5000万,却只按3200万申报纳税,"不知情"的抗辩空间会被大幅压缩。
合并报表本身没有错。错的是,你没有为这两套口径之间的差异,准备好合规解释。
我不建议一刀切关掉所有个体户。服装行业渠道复杂,有些门店确实适合个体户形态。但形式必须匹配实质,口径差异必须可控。
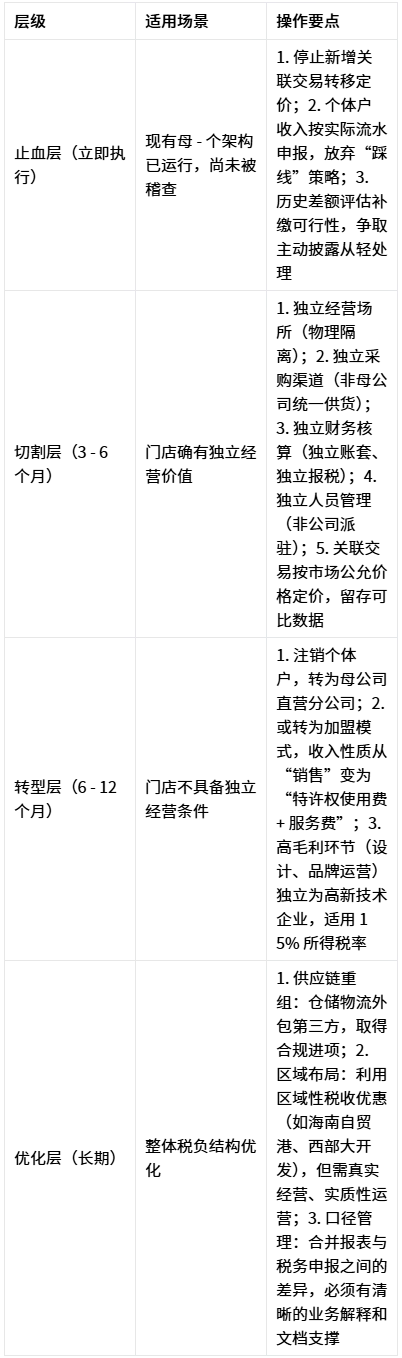
关键原则:
• 口径差异要"说得清":合并报表与税务申报之间的差额,必须能解释清楚——哪些是合并范围内的主体,哪些是独立第三方,关联交易如何定价。说不清楚,就是风险。
• 公允定价是防火墙:母-个之间任何交易,必须有市场价依据,留存可比分析文档。
• 数据一致性是生命线:母公司报表、个体户申报、平台后台、银行流水,四表逻辑必须自洽。差异即风险。
2025年11月,国家税务总局一次性曝光6起网红和网店偷税案,其中3起直指服装服饰类个体户。这不是偶然,是信号。
最要命的是第五点:数据闭环正在形成。
今天,银行单向读取税局数据发税金贷。明天,税局反向读取银行数据做交叉比对。后天,电商平台、支付机构、物流公司全部接入——你的每一笔收入、每一笔支出、每一笔转账,在系统里都是透明的。
两张表之间的裂缝,正在被技术缝合。
还在用母-个架构"两头吃"的老板,我建议你做一件事:今晚把合并报表、税务申报表、平台后台流水、银行对账单摊在桌上,自己先对一遍。如果对不上,想想怎么解释。如果解释不了,别等系统帮你"对齐"。
时代真的变了。以前靠信息差赚的钱,现在靠信息差欠的债,该还了。
保命要紧。
关注我,持续更新最新银行政策、申请技巧、融资干货,帮您低成本、高效率解决资金难题!
