征信白户是好事?别傻了!这种征信,银行根本不待见 点击蓝字 关注我们 很多普通人都有一个根深蒂固的征信误区:只要我不借钱、不办信用卡、不碰网贷,征信干干净净,就是顶级好征信。 在大
征信白户是好事?别傻了!这种征信,银行根本不待见
很多普通人都有一个根深蒂固的征信误区:只要我不借钱、不办信用卡、不碰网贷,征信干干净净,就是顶级好征信。
在大多数人的认知里,征信无任何记录、零逾期、零负债,绝对是银行眼中的优质客户,贷款、办卡肯定一路绿灯。但现实恰恰相反,每年有成千上万征信“零污点”的人,申请房贷、车贷、经营贷时被银行直接秒拒。
这类没有任何信贷记录的人,在金融行业有一个专属称呼——征信白户。
今天就彻底戳破这个所有人都踩过的误区:征信白户,看似干净无瑕,实则是贷款审批的隐形大坑,也是银行最不待见的征信类型之一。看完这篇,别再傻傻以为“不借钱就是信用好”。
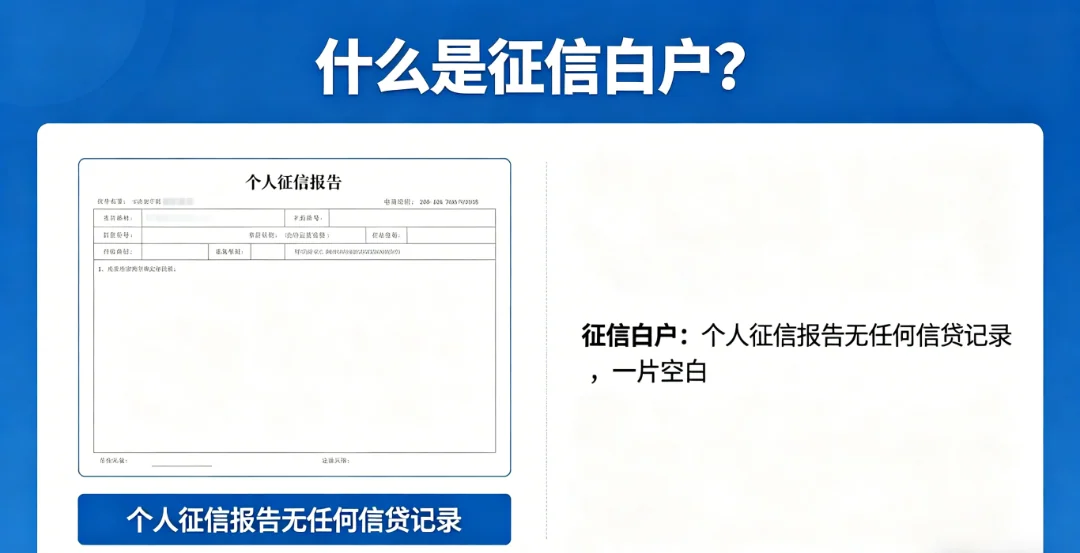
很多人分不清白户、纯白户、征信良好的区别,首先给大家讲清楚精准定义。
征信白户,指的是个人征信报告无任何信贷记录:从未办理过信用卡、从未申请过银行贷款、没有任何网贷记录、无任何征信查询记录。简单来说,你的征信报告打开一片空白,没有任何金融履约痕迹。
与之对应的,是大家常见的优质征信:有正常信用卡使用、有房贷消费贷记录,且长期按时还款、无逾期、无频繁查询,履约记录良好。
绝大多数普通人都被误导:空白征信=零风险=银行优选。可在银行风控体系里,这套逻辑完全不成立,甚至是反向扣分。
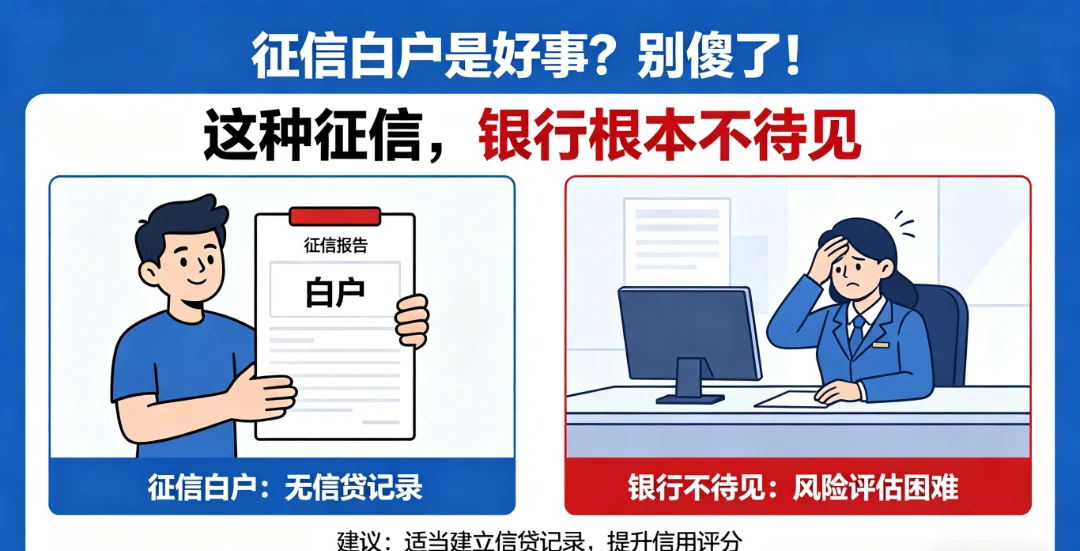
银行审批贷款,核心审核的从来不是“你有没有欠钱”,而是你有没有按时还钱的履约能力和还款习惯。
银行放贷的本质是风险投资,借钱给陌生人,必须依靠过往数据判断风险。有信贷记录的人,征信报告就是个人信用成绩单:每期是否按时还款、负债高低、查询频次,所有数据清晰可查,银行能精准评估风险。
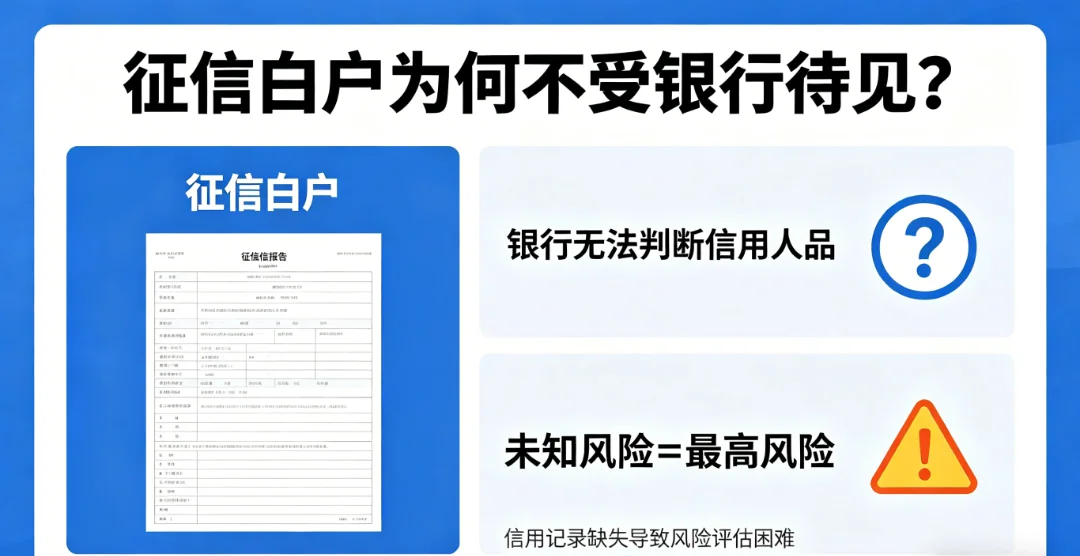
但白户的问题,恰恰在于无数据、无参考、无背书。
你的征信一片空白,银行根本无法判断你的信用人品:你是自律守信、从不借贷的优质用户,还是从未借过钱、一旦负债就容易逾期的高风险用户?没人能给出答案。
在金融风控领域,未知风险=最高风险。
对于有正常履约记录的用户,银行有完整的数据支撑,风险可控,放贷意愿极强。而白户没有任何信用积累,银行无法预判还款意愿和履约能力,为了规避坏账风险,最稳妥的方式就是——直接拒贷。
除此之外,白户还有一个致命短板:没有信用分值优势。长期良性履约的用户,会不断积累信用分值,在贷款利率、额度、审批速度上都有优势,能拿到更低的利率、更高的授信。而白户从零起步,没有任何信用积分加持,在贷款审批中天然处于劣势。
很多人觉得白户顶多是不好贷款,没什么大影响,实则它会直接影响人生关键的金融大事,弊端远超你的想象。
1、房贷、车贷审批极易被拒,错失买房资格
买房买车是普通人最大的信贷需求,也是白户最容易踩坑的场景。不少刚需购房者,一辈子没碰过信贷,征信干干净净,满心以为能顺利批下房贷,结果直接被银行驳回。银行面对纯白户购房者,会判定为信贷行为空白、履约习惯未知,大概率直接拒批,或者要求提高首付、增加担保人,大幅提高购房成本。
2、无法享受低息贷款福利,借贷成本更高
银行的低息优惠贷款、专属经营贷、优质客户信贷福利,全部针对有良好履约记录的用户开放。白户没有信用积累,属于银行的“陌生客户”,不仅拿不到最低利率,就算侥幸审批通过,贷款利率也会比优质用户高出不少,长期下来多花几万利息。
3、紧急资金需求无背书,融资能力为零
生活中难免遇到突发情况、创业周转、应急用钱等场景。有优质征信的人,随时可以凭借良好信用快速获批贷款、周转资金。而白户平时不养征信,急需用钱时,没有任何信用记录支撑,银行、正规平台全部无法授信,关键时刻完全借不到钱。
看到这里,很多白户会焦虑:难道征信空白就彻底废了?其实完全不用慌,白户不是坏征信,只是无信用资产,只要用对方法,3-6个月就能养成优质征信。
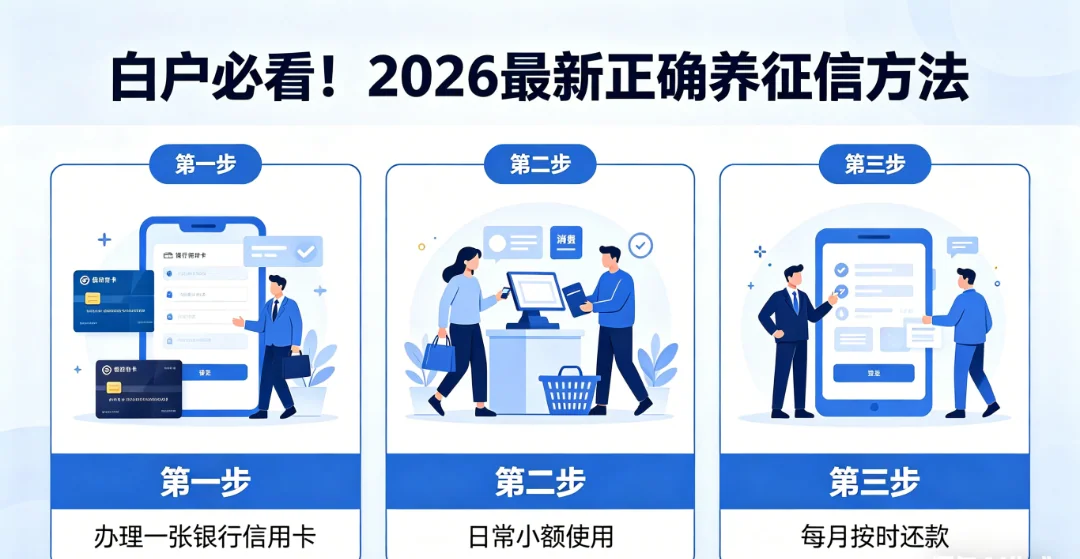
给大家分享银行内部认可的、最稳妥的白户养号技巧,新手零风险:
首先,办理1张正规银行信用卡,优先选择国有大行或主流商业银行的基础普卡,门槛低、易下卡,无需高资质。
其次,日常小额低频使用,只用来消费购物、缴水电费等小额支出,切记不要大额透支、不要刷空额度、不要频繁套现。
最后,坚持每月按时全额还款,杜绝最低还款、分期还款、逾期还款。持续3-6个月,就能积累完整的良性履约记录,告别白户身份,成为银行认可的优质信用用户。
重点提醒:养征信切忌急于求成,不要一次性办多张卡、不要频繁点网贷、不要乱查征信,过度操作会直接把征信养花,从白户变成风控高危户。
征信的核心价值,从来不是“干干净净一片空白”,而是有迹可循、履约良好。白户看似无瑕疵,实则是没有任何信用积累的“征信小白”,在银行风控体系中毫无优势,只会被优先拒贷。
不要继续陷入“不借钱就是征信好”的误区,提前养好征信,就是给自己的人生备好金融兜底,不管是买房买车、资金周转,都能享受低利率、高额度、快审批的福利。
很多人征信被自己悄悄养废,却浑然不知!
如果你不确定自己的征信状态、不知道怎么正确养征信、分不清哪些行为会毁征信,直接私信我【征信】,免费帮你一对一自查征信、排查风控隐患,分享专属养征信、避坑,带你轻松养成银行优质征信!