账上利润几百万,一缴税就肉疼?三个合法降负动作,不踩红线 点击上方蓝字关注我们 账上几百万,缴税时发现到手少了一大截。这种“肉疼”不是账算错了,而是把能吃的政策红利全浪费了。 云南
账上利润几百万,一缴税就肉疼?三个合法降负动作,不踩红线
点击上方蓝字关注我们
账上几百万,缴税时发现到手少了一大截。这种“肉疼”不是账算错了,而是把能吃的政策红利全浪费了。
云南某高新技术企业财务负责人算过一笔账:公司去年研发投入300多万,之前一直没申报加计扣除——原因很朴实,“不知道可以享受”。后来税务部门上门辅导,一次性补享了100%加计扣除,企业所得税直接省了70多万。
这种红利流失在中型民企里非常普遍。问题不在税率多高,而在三个“账外盲区”。
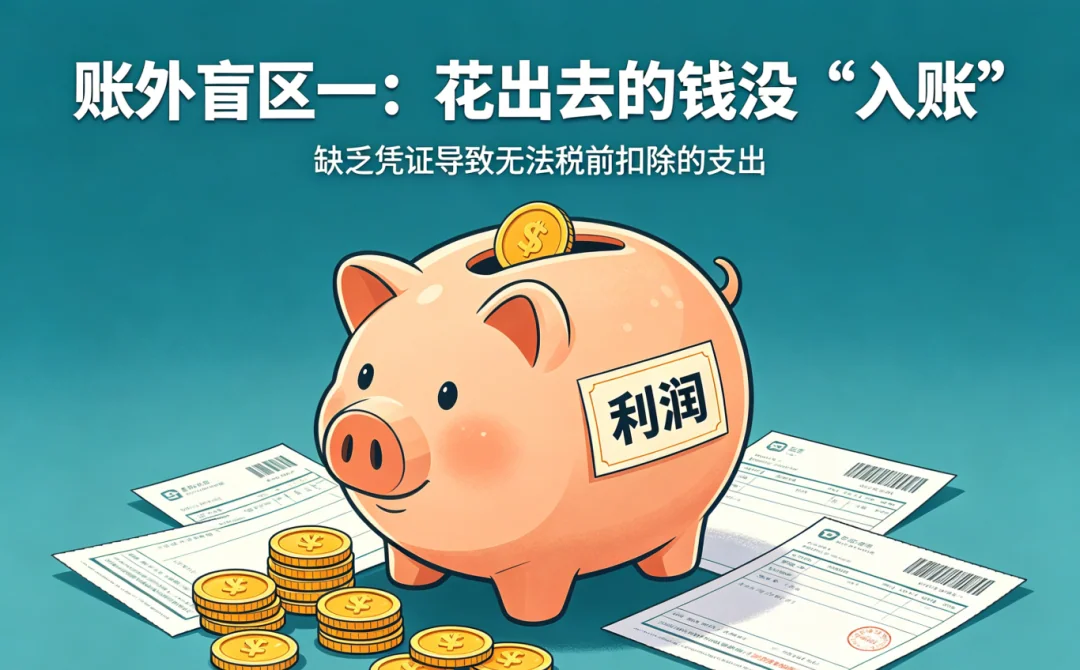
很多老板对“利润”的理解停留在简单逻辑:收入减掉看得见的成本等于赚到手的。但在税法框架里,什么能扣、什么不能扣,靠的是凭证而不是感觉。
税前扣除的底层逻辑是凭证支撑。根据《企业所得税税前扣除凭证管理办法》,企业在计算应纳税所得额时,必须提供证明支出与收入有关的、合理的实际发生凭证——发票、合同、付款凭证缺一不可。没有凭证,再真的花销税务局也不认,利润硬生生被撑高,税就得硬交。
实务中踩坑的高发场景也很集中,主要集中在几个死穴上:向个人采购没有代开发票,小额支出凭证丢失,跨年支出当年忘入账。每个坑背后都是白花花的税。
还有两个时效节点容易被忽略。企业应在当年度汇算清缴期结束前(次年5月31日)取得税前扣除凭证,未取得凭证的暂估成本不能在当年度税前扣除,必须做纳税调整。另外,以前年度应取而未取发票的支出,在后续取得凭证后仍可追补至支出发生年度扣除,追补年限不超过5年。
一句话:凭证靠前补,追溯不超5年。政策是通的,关键是企业主和财务得知道条款在哪里。
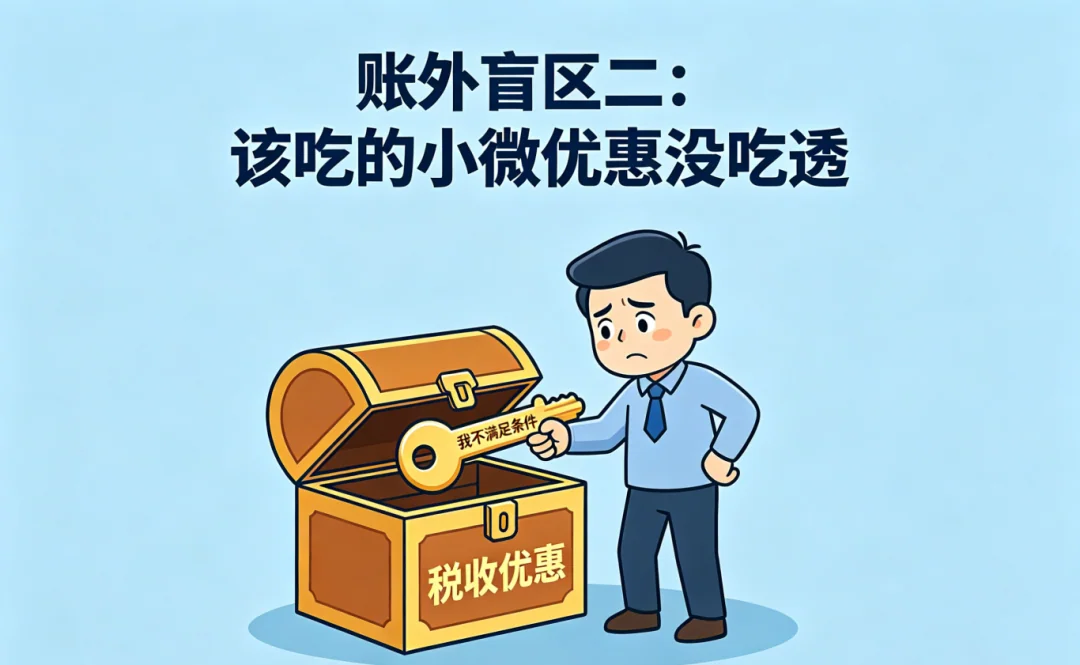
中型民企最常踩的坑是“我们不是小微企业,优惠跟我们没关系”。但中小微企业的税收优惠体系远比想象中复杂——不少中型企业完全能通过结构设计进入政策通道。
小型微利企业所得税优惠已明确延续执行至2027年12月31日。根据《财政部税务总局关于进一步支持小微企业和个体工商户发展有关税费政策的公告》(财政部税务总局公告2023年第12号),小型微利企业减按25%计算应纳税所得额,按20%税率缴纳企业所得税。认定标准为:从事国家非限制和禁止行业,且同时满足年度应纳税所得额不超过300万元、从业人数不超过300人、资产总额不超过5000万元。
实际税负率多少?25%×20% = 5%。这意味着一家年应纳税所得额300万的符合条件企业,只需缴15万所得税,而非按25%税率算的75万——差额60万,省出来的都是净利润。
云药企业在税务部门的辅导下,通过逐步规范账务处理和政策适用,合规意识明显增强,纳税信用评级也稳定在A级,在融资和业务拓展中获得了真金白银的竞争优势。
优惠采取“自行判别、申报享受、相关资料留存备查”方式,符合条件的企业只需在申报表对应栏次填报即可,系统自动计算减免税额。
另一个结构性工具是亏损弥补。根据《中华人民共和国企业所得税法》,企业纳税年度发生的亏损,准予向后结转,但结转年限最长不超过5年。对于符合高新技术企业资格的企业,具备资格年度之前的5个年度内尚未弥补完的亏损,最长结转年限由5年延长至10年。尤其需要注意的是,税法计算的亏损是经过纳税调整后的应纳税所得额为负数,而非会计利润数字——这一点对首次申报的企业非常容易出错。
税法的核心逻辑不是无差别征税,而是通过政策设计引导企业特定行为。企业要做的是读懂这套规则然后去用它。
这是所有降负手段里潜力最大的,也是政策红利最肥的一块。
研发费用加计扣除方面,集成电路企业和工业母机企业可享受120%加计扣除,其他企业按100%加计扣除。需要特别说明的是,该政策适用于所有行业,但不含烟草制造业、住宿餐饮业等6类禁止行业。
也就是说,每投入100万研发,企业所得税计税成本减少200万。这对利润率微薄的中型企业而言,降本增效效果极为显著。
云南楚雄一家制药公司正处于多个药物研发创新项目推进阶段,在税务和科创部门联合辅导下,通过精准核算研发费用、建立规范台账,实现了优惠政策应享尽享。这种“政策+辅导+执行”的组合模式已不是个案。
固定资产加速折旧方面,2024年1月1日至2027年12月31日期间新购进的单位价值不超过500万元的设备、器具,允许一次性计入当期成本费用在税前扣除。2026年还增加了一个细节:企业在年度汇算清缴时可“补充享受”加速折旧,即便季度预缴时没选,年底依然可以补申报,只需在汇算时一并提交《资产加速折旧…》。
对于科技型企业而言,主体拆分也是一个可行的结构性路径。具体操作是将研发部门拆分为独立的科技型中小企业,原公司作为销售主体,研发公司提供技术服务。拆分后两家公司均可享受小微企业所得税优惠,研发费用还能叠加加计扣除。以某研发型企业为例,拆分前台后综合税负从144万降至51万,降幅超过60%。但此项操作涉及关联交易定价,需要特别注意公允性要求,确保可追溯、经得起核查。
金税四期全面落地后,监管逻辑已从“以票管税”转向“以数治税”,财务数据、银行流水、供应链信息全部纳入多维监控网络。单纯的“节税思路”已不足以支撑安全底线,企业必须在税务合规的前提下,系统性地用好政策工具。
三个动作优先级也很清晰:第1步补凭证,把历史遗留的扣除缺口补上,小投入但见效快;第2步用小微身份和亏损结转机制拉低税负率;第3步用研发加计和加速折旧做大扣除。这是中型民企把“虚高利润”拉回真实水平的组合拳。
三个政策做下来,几百万账面利润背后,能留在公司账上的,才是真正的净利润。