小微企业最容易踩的六个税务坑,踩一个白干一年 点击上方”蓝字“关注我们吧 先聊一句实在话。 现在这个经济环境,小微企业能活下来就不容易。消费收缩、账期拉长、融资通道收窄,很多老板不
小微企业最容易踩的六个税务坑,踩一个白干一年
先聊一句实在话。
现在这个经济环境,小微企业能活下来就不容易。消费收缩、账期拉长、融资通道收窄,很多老板不是在"要不要合规"之间做选择,是在"这样干还能撑三个月"和"那样干下周就得关门"之间做选择。这个前提不谈,光列条文说"不能这样做",既不接地气,也不解决问题。
六个常见的税务坑,按风险等级来排。哪些会致命,哪些能缓一缓,哪些是绕不开的行业死结,一条条说清楚。
坑一:虚开发票
这个必须放在最前面。不是因为别的坑不严重,而是虚开的性质不一样。行政处罚还能扛,移送公安没有回头路。
虚开的判定标准很简单:没有真实业务的开票,就是虚开。现实中有两种常见场景。一种是主动去买——客户要票,自己没进项,花几个点找人开。另一种是被动卷入——上游供应商没票,自己找第三方"过票"。后者更隐蔽,但系统筛查的逻辑并不复杂:这家供应商向你开票的品名、数量、金额,和它的经营范围、生产能力是否匹配?连续比对几个月,异常自然跳红。
2024年云南某建筑劳务公司就是典型案例。公司承接了三个工地的劳务分包,工人工资现金发放,拿不到进项票。财务负责人找了一家贸易公司开了两百多万的"材料发票"做成本。对方开票三个月后被系统捕获——一家注册资本五十万的贸易公司,同时向二十多家企业开出同品类大额发票。链条一查到底,这家劳务公司被定性为"让他人为自己虚开",直接移送公安。法人代表涉案金额超过标准,面临刑事追诉。
其他坑还能补救,虚开这道线跨过去,几乎没有回头机会。这不是建议的问题,是底线的问题。
坑二:公私账户混同
老板用个人微信、支付宝收公款。这个现象在小微企业里太普遍了。说句实话,在资金流紧张的时候,钱进个人账户确实灵活——不用等对公账户的放款时间,不用考虑发票匹配的问题,拿钱就能用。
但金税四期的数据比对逻辑变了。银行和税务之间的数据接口不再是"周期性通报",而是系统的实时交叉验证。个人账户短时间内高频、大额收到与公司经营特征匹配的款项,系统会自动标注关联关系。不需要人工举报,不需要专项稽查,模型自己跑。
昆明有一个做钢材贸易的老板,三年间通过妻子账户收了约四百万货款。他以为"金额分散,每次几万块"不会被注意。但系统建模的逻辑不是看单笔金额,而是看整体资金流的画像——一个钢材贸易商的对公账户申报收入远低于其个人账户的进账规模,差异率超过80%,红灯自动亮起。最后补税加滞纳金加罚款合计近百万。
这不是什么高深的稽查手段,就是数据对撞。在当前这个节点上,要完全切断公私混用确实难——有些行业、有些客户就是只要个人账户。但至少要做到一件事:进个人账户的钱,另外记一本台账,年底统一核算,该报的税报进去,而不是假装这笔钱不存在。 这样至少能避免被定性为"隐瞒收入",把补税范围控制在一个可控的数字内。
坑三:账外经营,不开发票不申报
账外经营和公私混同是近亲,但性质更重。公私混同至少还有个模糊地带,账外经营是不记账、不申报、完全脱离监管视野。
这个操作最大的风险不是来自税务局盯着你,而是来自两个方向。一是客户端的合规倒逼。你的大客户如果上市、融资或被审计,它的供应商数据会被穿透核查——你给它开的每一张发票、每一笔流水都会被翻出来。如果发现大量交易没有对应发票,它会直接换供应商。你会无声无息地失去客户。二是内部风险。账外收入只有老板自己和财务知道,一旦发生纠纷,这就是被人拿捏的把柄。
账外经营的补税期间可以追溯到十年。这不是系统设定的上限,是税收征管法对"偷税行为"的追征期。十年间哪怕只有几笔交易被翻出来,加总后的补缴金额也会远超当年"省下来"的那点税。
坑四:成本票缺口导致利润虚高
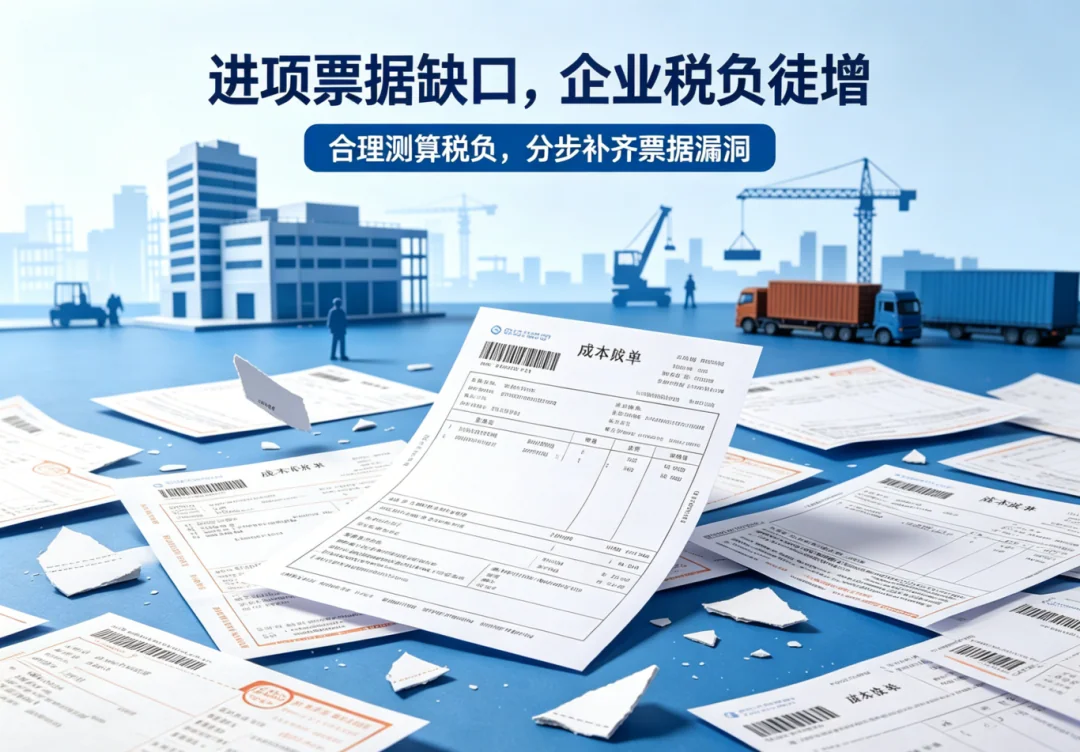
绝大部分小微企业的真实状况是:拿不到足够的进项票,怕缴冤枉税,然后在年底找发票凑数。这不是"恶意逃税",是行业结构性问题——上游不给你票,下游要票,你自己夹在中间。
这个问题在建筑、物流、餐饮、批发几个行业尤其严重。砂石水泥运输没有票,农民手里买农产品没有票,夜市摊位进货没有票。不是老板不想合规,是这个行业几十年的习惯和成本结构就没给合规留空间。
可行的做法不是"每一笔都要票",而是做一次税负结构测算。找懂行的代账会计或税务师,把你过去一年的实际成本结构捋一遍,算清楚核定征收和查账征收哪个对你更有利,哪些环节缺失发票造成的税务损失最大。先把损失最大的几个缺口补上,其他的逐步调整。一口吃不成胖子,但每年优化一个环节,三年下来差距就出来了。
坑五:社保基数不匹配
工资报八千,社保按三千交。多数老板的真实心态:员工自己也愿意少扣点社保,到手的钱多一些。这不是单方面压榨,是双方默认的默契。
但现在的问题是,系统比对越来越精准。个税系统、社保系统、公积金系统之间的数据壁垒正在打通,差异直接在税务端展示。更关键的是,如果员工离职后去劳动监察投诉,企业几乎不可能赢。而且你面对的是监察立案后的全员核查,不只是投诉那个人的问题。
这件事不建议硬扛。但也不是非要一步到位。可以采用的策略是:增量调整。新招员工按实际工资基数缴纳,老员工在两到三年内分批调整到位。这样做的好处是人力成本的增长是逐步释放的,不会在某个月突然增加三五万的开支。在当前经营压力下,这个节奏是可以接受的。
坑六:纳税评级低导致融资通道关闭
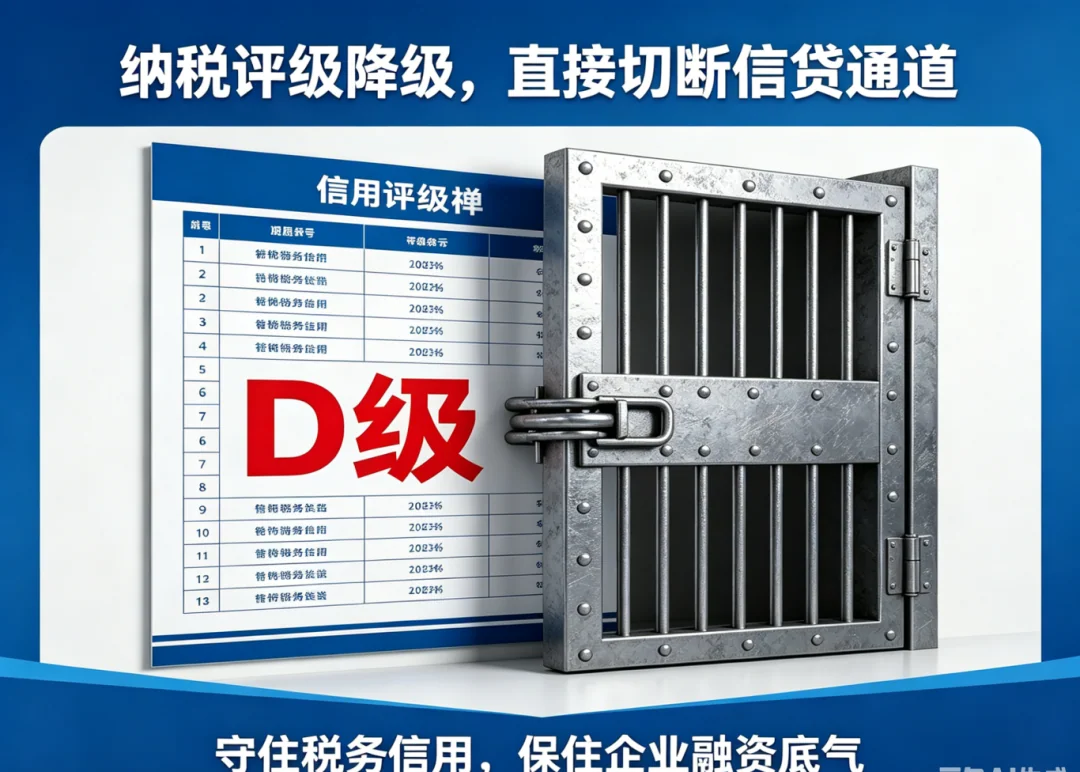
纳税评级一旦降到D级,影响不是几个点的税率差异,而是企业几乎所有的信用通道都被切断。银行贷款最低要求纳税评级M级,多数产品要求B级及以上。招投标项目对供应商有纳税合规门槛,连申请发票增版增量的审批都会走重点核查通道。
这一条和前面几个坑是联动关系。只要踩了虚开或者账外经营,评级必降。一家D级企业在现行金融体系下,基本和银行贷款绝缘。在现在的融资环境下,银行本来就在收缩对小微企业的信贷敞口,如果你的纳税评级再出问题,连谈的资格都没有。
这个坑的解药不在银行的贷款部门,在企业的税务档案里。先恢复合规记录,才能重新拿到融资门票。这个过程需要时间——评级恢复至少要连续两个年度没有问题记录。所以这件事越早开始越好。
最后说几句实在话
很多小微企业主不是不懂规矩,是规矩和生存之间的矛盾在当前经济环境下被放大了。不会说"你必须全做到"这种话,那不叫建议,叫站着说话不腰疼。
但有些事情需要算清楚账:
l 虚开发票这条线不能碰——不是道德问题,是碰了就回不来
l 公私混同可以逐步收拢——但绝不能不做账
l 成本票缺口是结构性问题——优先补损失最大的环节
l 社保差异是钝刀子——量力而行,但要有时间表
l 纳税评级是你的融资信用——比你想的重要得多
小微企业这么多年的生存法则,很大一部分靠的是"灵活"。真正的灵活不是无视规则,而是在理解规则的前提下,给自己争取到足够的调整时间。先把命保住,再一步步往合规的方向走。方向对了,慢一点没关系。