云南小老板的困局:钱收不回来,也借不出去 · 点击蓝字,关注我们 2025年,昆明市居民消费价格同比下降0.1%,社零总额同比仅增1.3%,固定资产投资同比下降9.9%——三条线同
云南小老板的困局:钱收不回来,也借不出去
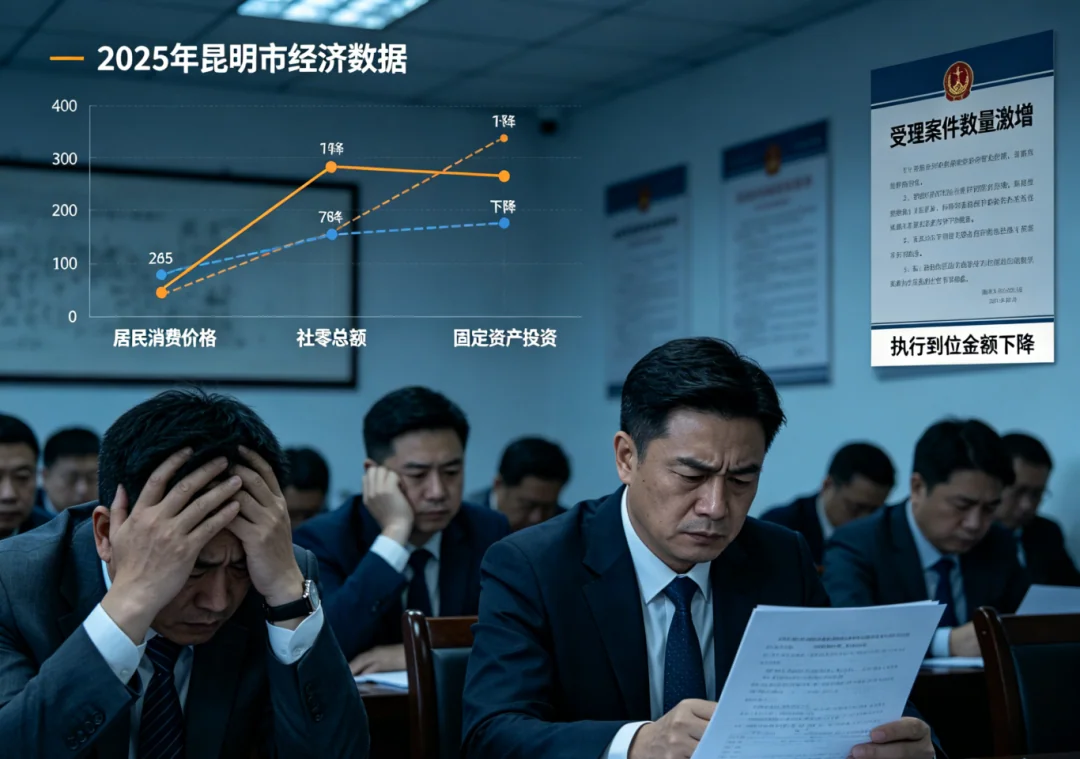
2025年,昆明市居民消费价格同比下降0.1%,社零总额同比仅增1.3%,固定资产投资同比下降9.9%——三条线同时往下走,背后是一批正在苦苦撑着的老板。
比这些数字更冷的是一个现象:2025年云南全省法院受理案件123.7万件,同比增加17.71%,其中民事案件同比暴涨36.62%。与此同时,全省执行到位金额从2024年的612.92亿降到447.13亿,同比下降27%。
案子越来越多,拿回来的钱越来越少。这不是巧合,这是一个信号:整个市场的"回款能力"正在系统性下降。
你的钱不是被赖了,是消失了
很多老板的直觉是:对方赖账不还,所以我收不到钱。但真相更残酷——不是对方赖你,是对方也被赖了。
2025年上半年,云南中小企业倒闭率同比上升32%,其中67%死于资金链断裂。中小企业平均负债率从2023年底的约45%飙升到2024年底的78%。当整条产业链上的企业都在高负债运行,任何一环断裂,冲击波会传遍全链。你欠张三,张三欠李四,李四欠王五——每个人都是债权人,同时也是债务人。看起来钱很多,实际上都是账面数字,谁也拿不出真金白银。
全省不得不拿出556亿专项债来清偿拖欠企业账款——2024年先投入约200亿,2025年又追加356亿。556亿是什么概念?说明拖欠问题已经大到省级财政必须直接下场。但分到每家企业头上呢?杯水车薪。
所以,当你收不到回款的时候,要明白一件事:你面对的不是个别老赖,是一个全行业都在去杠杆的结构性环境。 在这种环境下,靠"催一催""等一等"是等不来钱的。
融资的"不可能三角"
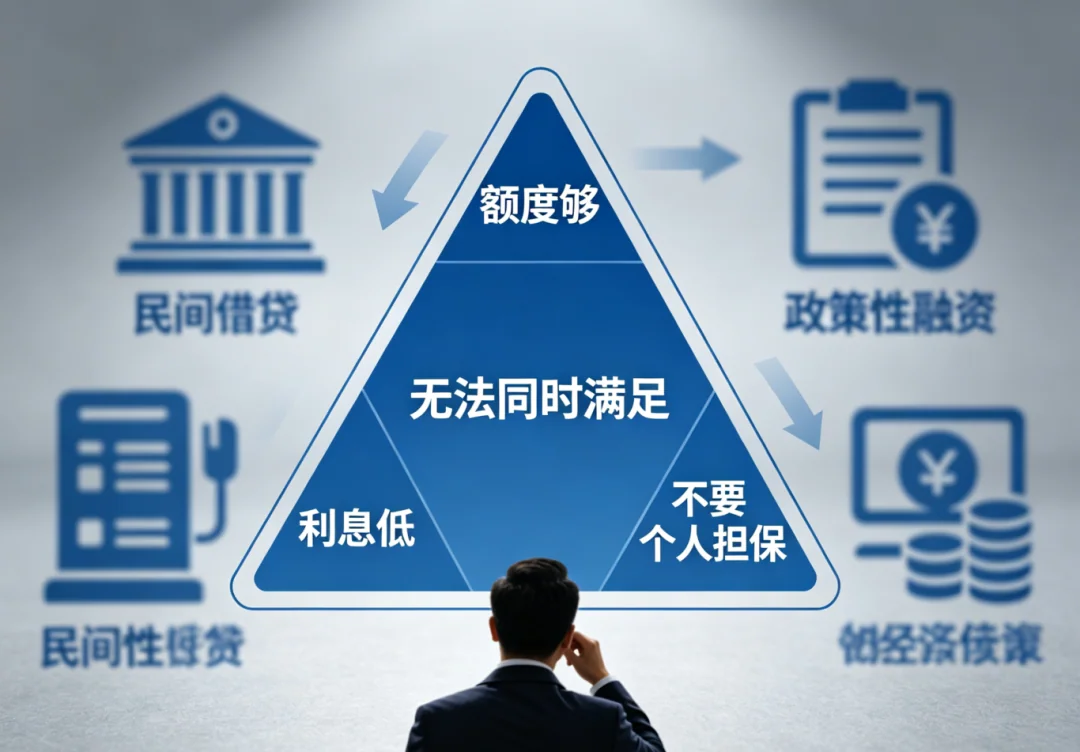
小微企业的融资困境,可以用一个"不可能三角"来概括:额度够、利息低、不要个人担保——三者不可兼得。
银行贷款利息低,但要求法人签无限连带责任担保,你借100万搭上全家。2024年云南融信服平台新增授信超2100亿元,惠及14.6万户经营主体——但相比全省688.3万经营主体,覆盖率仅约2.1%,97.8%的小微根本没被触达。
民间借贷快,但综合成本远超表面利率,出了纠纷法律保护力度也弱。法院最多保护不超过LPR四倍(按2025年末5年期以上LPR 3.6%计算,年化约14.4%)的部分,超出的一分钱要不回来,但合法本息你还得照还。
政策性融资成本低、有政府担保,但大多数企业不知道、不会申请。创业担保贷款个人最高30万、小微企业最高400万,由担保基金兜底——这条路上的人最少,但路是通的。
我的建议是:别只盯着银行门,政策门才是当下性价比最高的融资渠道。
556亿专项债清欠、纾困基金、稳岗返还、技改补贴——这些钱就在那里,区别只在于谁主动去拿。
还有一条路被严重低估:资产端变现。 应收账款保理、存货质押、设备回租——这些工具在大企业是标配,在云南小微企业中使用率极低。不是没有,是不知道。你有100万应收账款趴在账上等半年,和现在拿80万保理变现,哪个更值?算上时间成本和坏账概率,后者几乎总是更优解。
特别是应收账款中属于政府或国企拖欠的部分,优先走催收+政策渠道——省级556亿清欠资金就是为这类账款兜底的,回收概率远高于私营企业间的三角债。
合同不是走过场,是你的保命符
2024年云南全省法院受理劳动争议案件16,703件,中小微企业败诉率超过78%。这个数字不该被一眼带过。
它说明两件事:第一,大部分小微企业在用工管理上存在系统性漏洞,员工手册缺位、考勤制度缺失、社保缴纳不合规;第二,这些漏洞不是"小问题",在仲裁庭上每一条都是罚点。
一个未签劳动合同的双倍工资索赔,金额可能超过企业半年净利润。
但用工合规只是冰山一角。更大的隐患在商业合同。
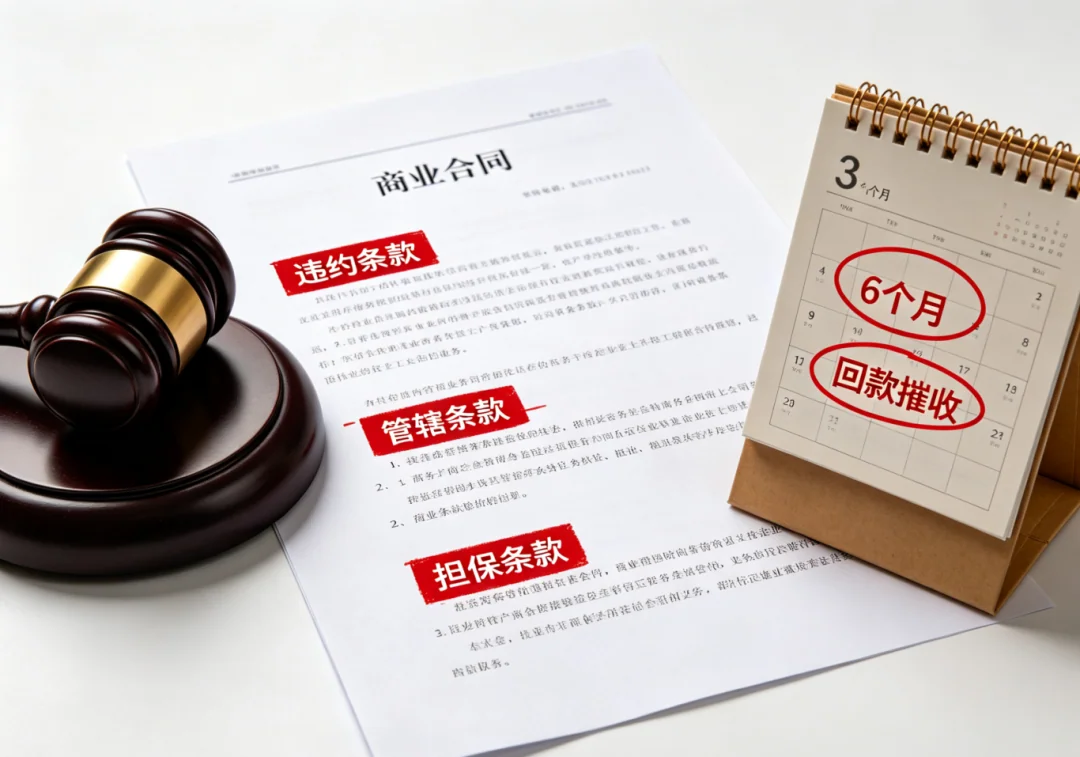
大量小微企业的合同是从网上下的模板,三个致命缺陷:没违约条款、没管辖条款、没担保条款。 签下这种合同,等于你主动放弃了所有法律武器。对方拖延付款,你只能干等;发生纠纷,管辖权争夺浪费数月;大额欠款,你手里没有任何可执行财产。
交易前花几分钟查一下合作方的信用状况——注册资本实缴还是认缴、是否在异常名录、诉讼记录多少、有没有失信记录——零成本,能筛掉至少三成高风险对象。交易中把合同三处设防做实。交易后超过3个月未回款的立刻催,超过6个月必须走法律程序。
2025年全国执行案件平均执行到位率50.59%,终本率约41%——每10个执行案中有4个因"无财产可供执行"而终结。时间越久,你的钱越拿不回来。 催收效率和拖欠时长成反比,这不是经验判断,是数据事实。
一个被忽视的信用问题
还有一个坑,踩进去的企业比上面所有加起来都多:信用记录。
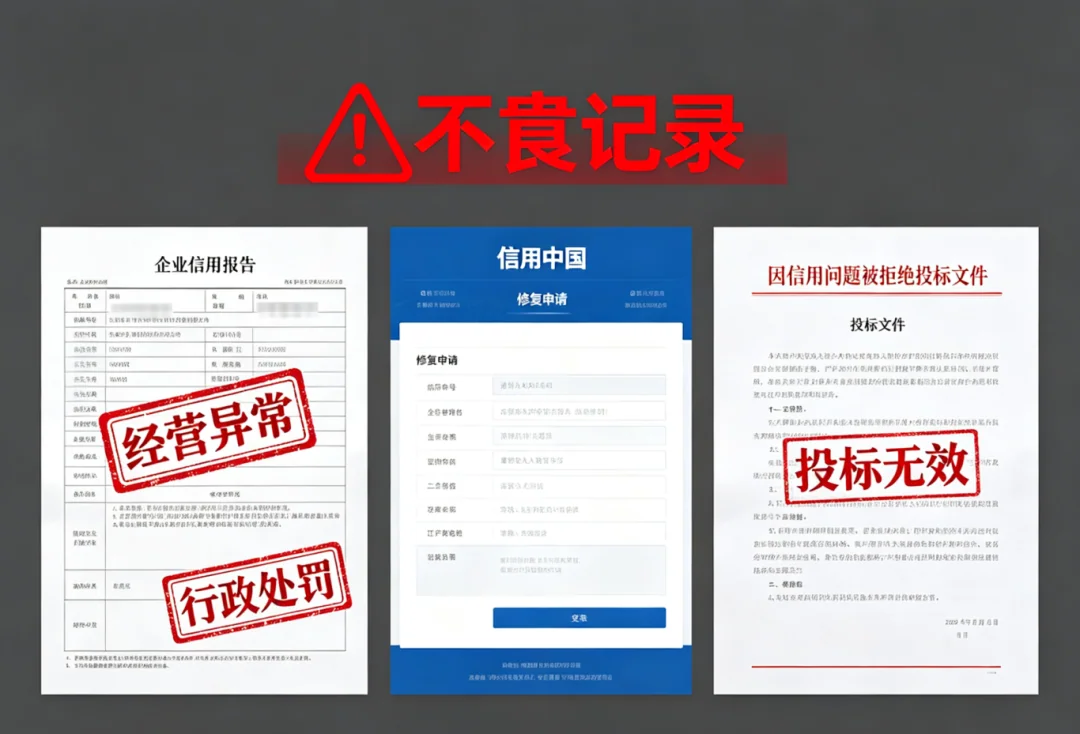
行政处罚上了"信用中国"不处理,经营异常名录不移出,严重失信不修复——这些记录直接卡死你的招投标资格、银行贷款审批、甚至合作伙伴的信任判断。
2026年4月1日起,《信用修复管理办法》(国家发改委第36号令)正式施行,企业可以自行通过"信用中国"网站免费申请修复,10个工作日内处理。不需要第三方机构,不需要花钱。但大多数小微企业根本不知道这个政策,更不知道自己有不良记录。
我见过太多案例:企业信用报告上有行政处罚记录,老板浑然不知,去投标被刷下来才知道。更冤的是,有的处罚早就过了公示期,只需要在线提交修复申请就能消除,但没人告诉他。
信用也是资产,而且是最容易被忽视的资产。 在融资渠道越来越依赖信用评估的当下,信用欠账不还,等于自己把路堵死。
别把"再撑撑"当策略
2024年云南全省审结企业破产与强制清算案件356件,平均审理周期同比缩短296.78天。法院在加速处理企业"死亡"流程——以前拖两三年的破产案子,现在不到一年就结了。
这个数据很说明问题:市场出清的速度在加快。如果你自己走到破产边缘,法律流程不会给你太多"再撑撑"的时间。
云南全省法院受理案件从2023年的98.8万件增长到2025年的123.7万件,两年增长25%。这不是波动,是趋势。整个商业环境正在从"讲关系"转向"讲规则",从"坐下来谈"转向"法庭上见"。
在这个趋势下,最危险的不是那些已经倒下的企业,而是那些还在用"过去的方式"做生意、觉得"等一等就好了"的企业。
合同写好,合规做到,融资渠道摸清,信用记录盯紧,应收账款别等。 这五件事,每一件都是在给企业加一层铠甲。不做,你就是在裸奔。
能不能活下来,不取决于市场好不好,取决于你在规则变化之前还是之后行动。
程信霖信息咨询 | 财务咨询 & 融资顾问
只提供基于专业分析的实在方案