小微企业最大的风险不是亏钱,是老板的个人资产没有防火墙 点击蓝色字关注我们 有个老板跟我讲过一句话:"开公司嘛,亏了就亏了,有限责任,大不了关门。" 我问他:你签了无限连带担保没有
小微企业最大的风险不是亏钱,是老板的个人资产没有防火墙

有个老板跟我讲过一句话:"开公司嘛,亏了就亏了,有限责任,大不了关门。"
我问他:你签了无限连带担保没有?你老婆在公司管账没有?你用个人卡收过公款没有?
他愣了一下,说:都有。
那你的有限责任,已经名存实亡了。
注册公司的时候,工商局给你一张营业执照,上面写着"有限责任公司"。很多人以为这五个字就是护身符——公司亏了,最多亏掉注册资本,个人资产安全。
这个理解只对了一半。
"有限责任"保护的是规范经营前提下的股东。法律同时给了另一把刀:一旦你把公司和个人的边界搞模糊了,法院可以"刺破公司面纱",直接否定公司的独立法人资格,让你的个人房产、车辆、存款全部用来还公司的债。
《公司法》第23条白纸黑字写着:只有一个股东的公司,股东不能证明公司财产独立于股东自己的财产的,应当对公司债务承担连带责任。
注意这个举证责任——不是债权人证明你混了,是你必须证明你没混。证明不了,就连带。这在法律上叫"举证责任倒置",对股东极其不利。
2026年3月,山东临沂法院判了一个案子:王某甲开了一人公司,欠供应商货款29.8万。公司还不上,供应商把王某甲和他老婆顾某一起告了。法院怎么判的?夫妻两人对公司债务承担连带清偿责任。
理由很简单:顾某虽然不是股东,但她用个人微信替公司付过货款、跟供应商对过账——法院认定她"实际参与经营",属于夫妻共同债务。29.8万,公司还不起,夫妻俩的房子车子存款来还。
你以为公司欠的钱,结果全家来扛。
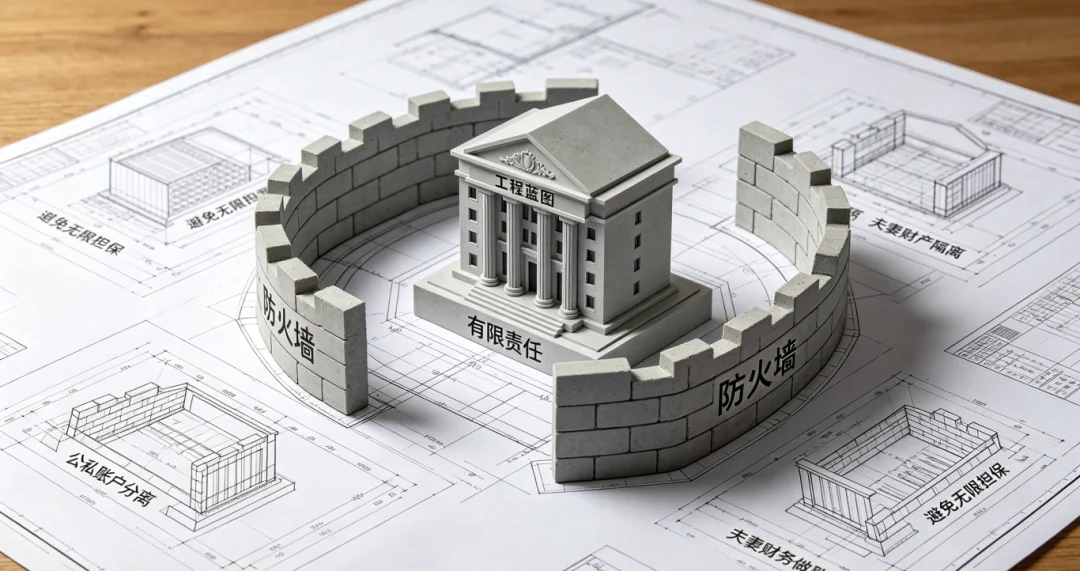
三道最常见的"穿墙弹"
有限责任的墙,不是被外人拆的,多半是自己人从里面掏空的。三颗"穿墙弹"最常见:
这是小微企业排名第一的通病。客户要转账,你说"打我个人卡吧,方便";供应商要付款,你从个人支付宝划过去;员工发工资,你微信转账——全程不走公户,不记账,不开票。
中国税务报2026年5月报道了一个案例:刘某开了一人公司,个人微信、支付宝收款约200万未入公司账户,同时用公司名义买房买车,首付和月供从公司账户出,房产车辆实际由刘某家庭居住使用。
银税数据互通之后,私户大额、频繁收款、整进整出流水,会被系统自动标记预警。你以为是"方便",税务系统看到的是"隐匿收入"。一旦查实:补税+每日滞纳金+0.5至5倍罚款。金额够大,直接触发逃税罪。
银行给小微企业放贷,几乎标配一个条款:法定代表人签署无限连带责任担保。
不签?不批。签了?公司还不上,银行直接追你个人。你的房子、车子、存款、甚至配偶的共同财产,全部在射程范围内。
2025年潇湘晨报采访了广东金桥百信律师事务所严章律师,他的判断很直接:"若银行未严格审查公司与股东财产独立性、未落实有效担保,将面临债权实现及合规风险。" 但现实是,银行把风险转嫁给了你个人——你签了无限连带,银行的"合规风险"就变成了你的"倾家荡产风险"。
小微企业里,夫妻店占了相当大的比例。老公是法人,老婆管财务,公司账户和家庭账户混在一起。
这种模式在法律上极为脆弱。前面山东那个案例已经说清楚了:配偶只要参与了公司经营(哪怕只是代付货款、对账),就可能被认定为共同经营,对公司债务承担连带责任。
你注册的是"有限责任公司",经营的是"夫妻合伙",出事了法院按"无限连带"判——这就是很多老板的真实处境。 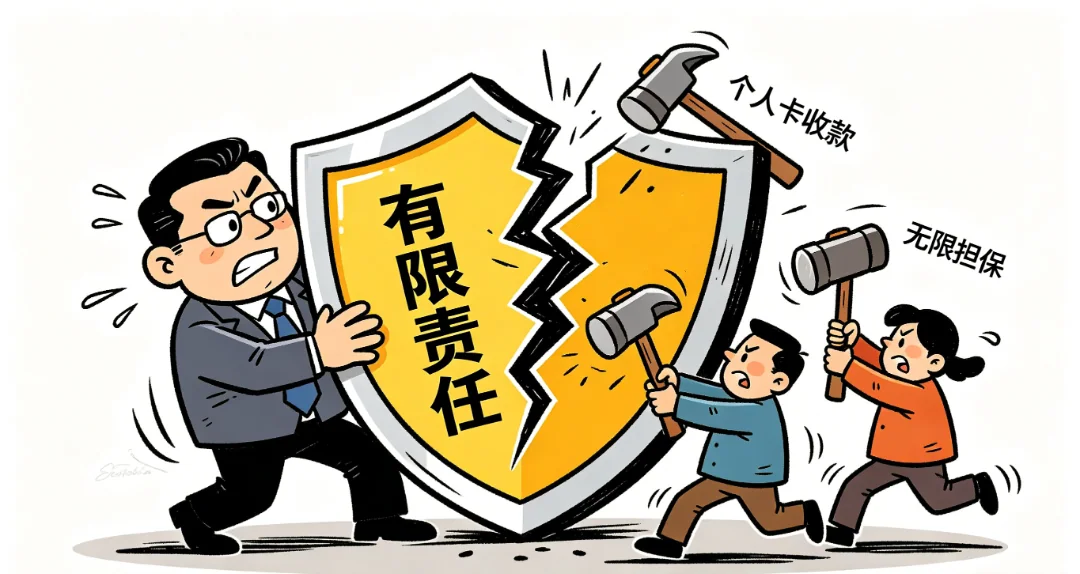
这是最常见的场景。供应商起诉、银行起诉、员工仲裁——只要公司还不上钱,债权人一定会申请追加股东为被执行人。如果你有财产混同的痕迹(个人卡收过公款、公私账不分),法院大概率支持追加。
2025年6月,新疆伽师法院判了一个案子:一人公司借款100万还不上,股东张某因个人账户与公司账户混同,被判决对公司债务承担连带责任。
金税四期上线后,银税数据实时互通。你个人卡上那些"来路不明"的大额进账,系统会自动比对。发现你用个人账户收公款,不只是补税罚款的问题——税务部门会把线索移交给法院,财产混同的事实就成了民事连带责任的铁证。
公司败诉后进入执行程序,法院查公司账户发现没钱,下一步就是查股东个人账户。如果你过去有过公私混用记录,执行法官会直接认定财产混同,冻结你个人资产。
昆山法院2026年4月判了一个更极端的案例:股东为了逃债,把股权0元转让给空壳公司,然后连环注销。法院认定恶意逃债,股东照赔。你想跑,跑不掉。
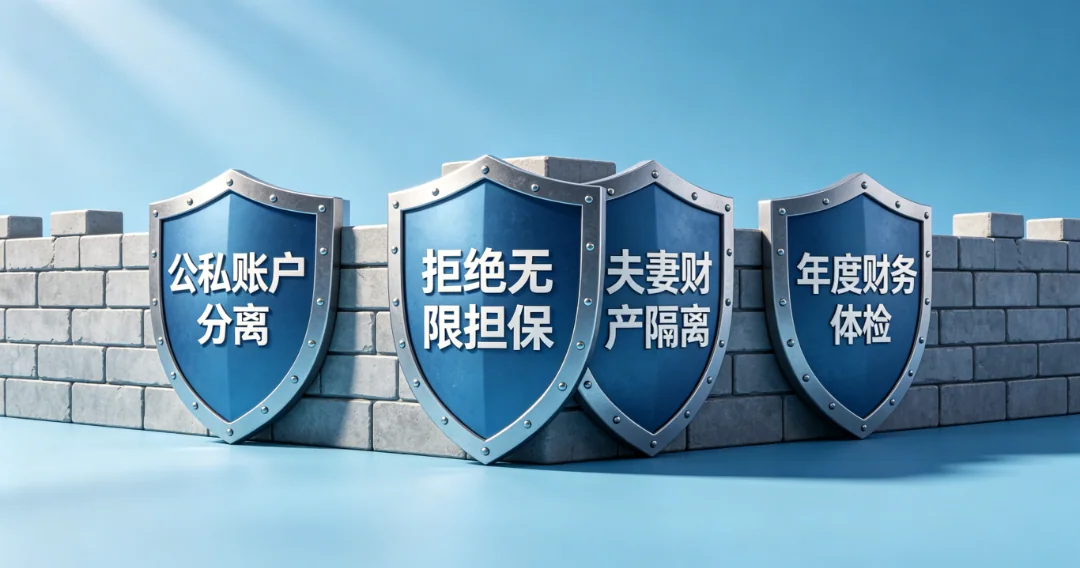
所有经营收入走公户,所有经营支出走公户。个人卡不再收一分钱公款。过去的私收记录,尽快补报、补税、做账调整。这不是"自首",这是止损——被税务查到和主动整改,处罚力度天差地别。
银行让你签,你可以谈。试试这些方案:用抵押物替代个人担保、用配偶财产分割协议隔离风险、要求银行降低担保范围。签之前让律师看一遍,搞清楚"连带"和"一般保证"的区别——连带责任意味着银行可以直接执行你的个人资产,不需要先执行公司。
如果你老婆在公司管财务、对接业务、代付款项,要么给她签正式的劳动合同和授权文件(明确她是职务行为),要么让她彻底退出公司经营。别让她处于"既不是员工也不是股东却实际管事"的灰色地带——那是连带责任的温床。
请会计师把公司的财务报表做规范,确保公私分明、账目清晰。这不只是为了税务合规,更是为了万一被告上法庭时,你能拿出证据证明公司财产独立于个人财产。记住:《公司法》第23条是举证责任倒置——你拿不出证据,法院就推定你混了。
很多老板觉得"别人都这么干,没出事"。这话在2019年之前可能还站得住脚。
现在不行了。金税四期银税互通、法院执行力度加大、公司法2023年修订后对一人公司的举证责任更严——监管环境已经变了,你的操作习惯还没变。
有限责任不是天上掉下来的保护罩,它需要你用规范的财务、清晰的边界、合规的操作来维护。你不去维护它,法院就会帮你拆掉它。
公司亏钱,最多亏掉本金。个人资产被连带执行,那是倾家荡产。这两件事之间,只隔着一道防火墙——你今天不建,明天就没人帮你建。
程信霖信息咨询 | 财务咨询 & 融资顾问
只提供基于专业分析的实在方案