消费贷的真相:便宜的钱,只给"编制"里的人 点击上方 [ 蓝字 ] 关注我们 2025年,国有六大行消费贷余额3.34万亿,一年净增5700亿,增幅超过20%。利率最低跌到2.4%
消费贷的真相:便宜的钱,只给"编制"里的人
打开手机,到处是"年化3%起""最高100万""秒批秒放"的广告。
但你有没有注意到一个细节——那些广告里永远有一行小字:"面向优质客群"。
"优质客群"是谁?就是你身边的公务员、事业单位职工、国央企员工、公立学校教师、军官、银行证券基金保险从业者。
不是你,不是我,是"编制"里的人。
一张看不见的"白名单"
消费贷市场看起来人声鼎沸,但门只开了一半。
银行的审批逻辑极其简单粗暴:你的职业,就是你的信用。
公务员、事业编、国央企正式员工——这三类人,在银行内部有一个共同的名字:白名单客户。进了白名单,利率打折、额度翻倍、审批走绿色通道;没进白名单,利率翻一番起步,额度砍一半不止,运气不好直接秒拒。
这不是潜规则,这是明规则。各家银行的产品设计,从头到尾就是围着白名单转的。
农行"职级贷"(2026版)——直接把你的行政级别换算成贷款额度:科级/中级职称最高50万,处级/高级职称最高100万,厅局级及以上最高200万。利率2.8%起,最长7年。省直机关、中央直属单位额度再上浮20%。你不是科级以上?对不起,这款产品跟你没关系。
工行"融e借"(白名单版)——线下定向加白,最高100万,利率3.0%起,支持先息后本。准入条件第一条:党政机关、公务员、事业单位、公立学校、公立医院;第二条:央企、省属/市属国企正式在编员工。普通版呢?线上自测,额度封顶30万,利率高一档,还款方式只有等额本息。
建行"建易贷"——面向优质单位职工,最高100万。什么叫"优质单位"?还是那几个:公务员、事业编、国央企。
光大"白领易贷"——产品名字就把客群写脸上了,最高150万,利率低位。准入条件:体制内、央国企及500强核心员工。
一句话总结:编制越硬,钱越便宜;编制越软,钱越贵;没有编制,钱不给你。
消费贷利率跌破3%的时候,媒体铺天盖地喊"普惠金融"。但这个"普惠",普不到大多数人。
中国有超过2亿的灵活就业人员,有数千万在中小民企打工的上班族,有千千万万个体工商户。他们同样有消费需求,同样需要资金周转,但在银行眼里,他们连进门的资格都没有。
数据很残酷:体制内群体的贷款审批通过率比普通职业高出40%,授信额度普遍上浮30%—50%。而普通私企员工呢?交行惠民贷被称为"冰火两重天"的典型:优质单位员工晒出100万额度、年化3%的截图,普通工薪族连点三次都被秒拒。
为什么?银行的理由很"理性":
"白名单单位福利待遇好,员工筛选严格,收入稳定,逾期风险小。"
"私企员工收入波动大,随时可能失业,公积金缴存不规范,风控模型过不了。"
翻译成人话就是:体制内的人不会丢饭碗,所以敢借钱给他;体制外的人随时可能断炊,所以不借。
听起来没毛病。但问题在于——当一个国家最便宜的信贷资源,只流向职业最稳定的那一小群人,而真正缺钱的人只能去碰年化18%、24%甚至更高的消费金融公司和网贷平台,这就不是"风控",这是信贷资源的结构性错配。
同一笔5万元的消费贷,公务员年化3%,三年总利息约2300元;私企员工走消费金融公司,年化18%,三年总利息约15000元。借同样多的钱,后者付了前者6倍多的利息。 你说这叫"差异化定价",我说这叫"穷人的钱更贵"。
当然,银行也在缓慢"下沉"。2025年底,银税数据互通之后,部分银行开始尝试给纳税记录良好的民企员工放消费贷。但规模很小、利率偏高、额度偏低——本质上还是试探,不是转身。《中国经营报》的报道用了一个很准确的描述:"银行正加速将大额消费贷业务向更多的企业客群下沉"——注意,是"加速",说明之前一直没动。
门内的人,也没有你以为的那么安全
"便宜的钱只给编制里的人"——这个故事讲到这,体制内的朋友可能觉得挺舒服:你看,编制还是香的。
但别急。银行给你便宜的钱,不是因为爱你,是因为你安全。你越安全,它越敢加码。加到你扛不住为止。
几个数据:
2025年,工行个人消费贷不良率2.58%,是大行中最高的——而工行消费贷的主力客群,正是公务员、事业单位人员、医生、教师、警察和优质企业员工。仅上半年,工行就新增了15.88亿消费贷不良贷款。
交行消费贷不良率上升0.65个百分点至1.77%,中行上升0.58个百分点至2.18%。11家银行合计4.8万亿消费贷,近800亿不良浮出水面。
这些不良贷款,大部分来自"优质客群"。
原因不复杂:银行给了他们太容易、太多的钱。
一个科级公务员,公积金基数8000,按银行"公积金缴存额×30"的授信公式,随随便便就能批出二三十万。工行白名单版最高100万,农行职级贷科级就能贷50万。如果他在多家银行同时申请呢?四家银行各批30万,他就是120万的纯信用负债——月供可能比工资还高。
银行不是不知道多头授信的风险,但每家银行只看自己的账,没有人看全局。你在我这贷30万是安全的,但你在另外三家也贷了30万——我不知道,也不想知道。这是消费贷过度授信的系统性漏洞:各家银行各自为战,但借款人只有一份收入。
更危险的是,体制内的人有一个共同的软肋:怕丢面子。
网贷平台和催收机构深谙此道。他们知道公务员、事业编最怕征信出问题、最怕单位知道、最怕同事看到催债短信。所以催收策略精准瞄准:先短信提醒,再电话轰炸,然后爆通讯录、向单位领导施压、威胁"曝光借贷信息影响公职身份"。
四川雅安名山区原副区长骆毅,就是典型案例。最初只是还银行贷款利息想借点网贷过渡,结果"随便填两个信息,钱就到账"——先后向67家平台贷款199笔,累计金额高达781万。催款电话让他开会时必须把手机倒扣,长期精神压力下情绪失控,最终利用职务便利收受商人财物107万元还贷,被开除党籍、开除公职,判处有期徒刑三年六个月。
一个副区长的仕途,被67家网贷平台和199笔贷款碾碎。
还有更隐蔽的坑:AB贷。当体制内的人因负债过高无法通过银行审批时,贷款中介会让他找一个"资质好"的朋友B来替他贷款——A用钱,B背债。2025年,"AB贷2.0"已经升级到打感情牌:客户A当着朋友B的面下跪请求。中介明说"是你帮朋友贷款",两人签借条,A承诺还款。但法律上,贷款人是B。A还不上,B的全家资产都悬了。而最容易成为"朋友B"的,恰恰是那些信用良好、在白名单里的体制内人员。
体制内最大的金融福利是公积金贷款——年利率3%左右,40万贷20年,比商业贷款省十几万利息。
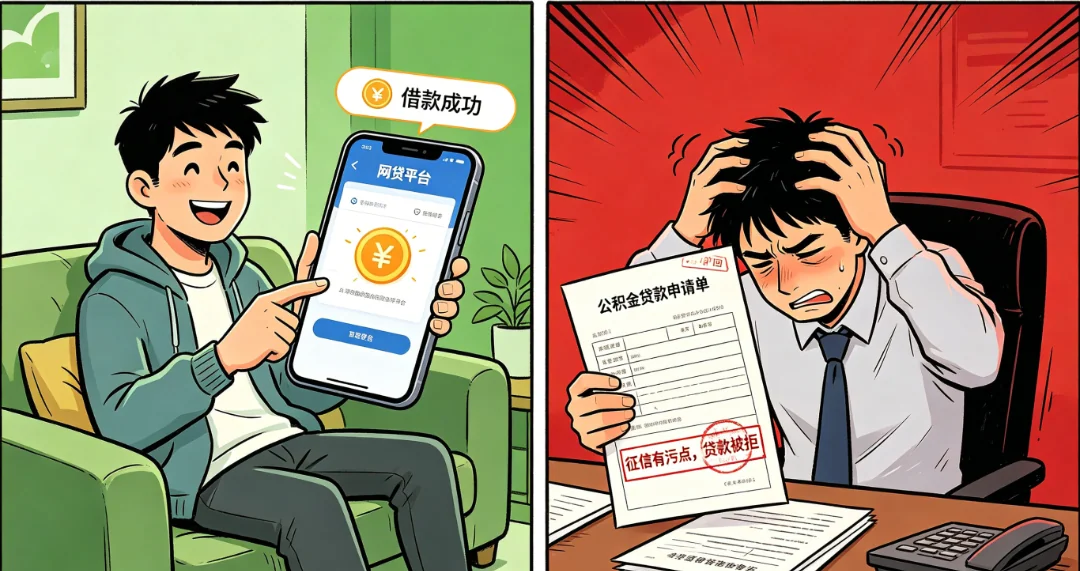
但很多人不知道:你的网贷记录和消费贷查询记录,会直接拉低甚至杀死你的公积金贷款资格。
天津王先生,装修时借了3笔网贷,后续申请公积金贷款,额度从60万砍至35万,利率还上浮10%,里外里多掏十几万利息。
南开区李女士,一笔8000元网贷未及时还清,公积金贷款直接被拒。
你为了应急借了几笔消费贷,以为"按时还清就没事",结果最便宜的贷款反而用不了了。这叫"信用损伤"——你借了钱,按时还了,但公积金贷款的额度还是被砍了。
因为银行看的不是你"还不还得上",而是你的"负债密度"——账户数量多、查询频次高,系统判定你"资金紧张",直接降额或拒批。
银行没有错,但你得清醒
我写这篇文章,不是为了吐槽银行。
银行是商业机构,它放贷要算风险收益比,选最安全的客群是理性决策。农行凭职级给额度,工行搞白名单专属通道——这不是歧视,这是定价。高风险高定价,低风险低定价,金融的本质就是这样。
但问题在于:当这个逻辑放大到整个市场,它制造了一个极其扭曲的信贷生态。
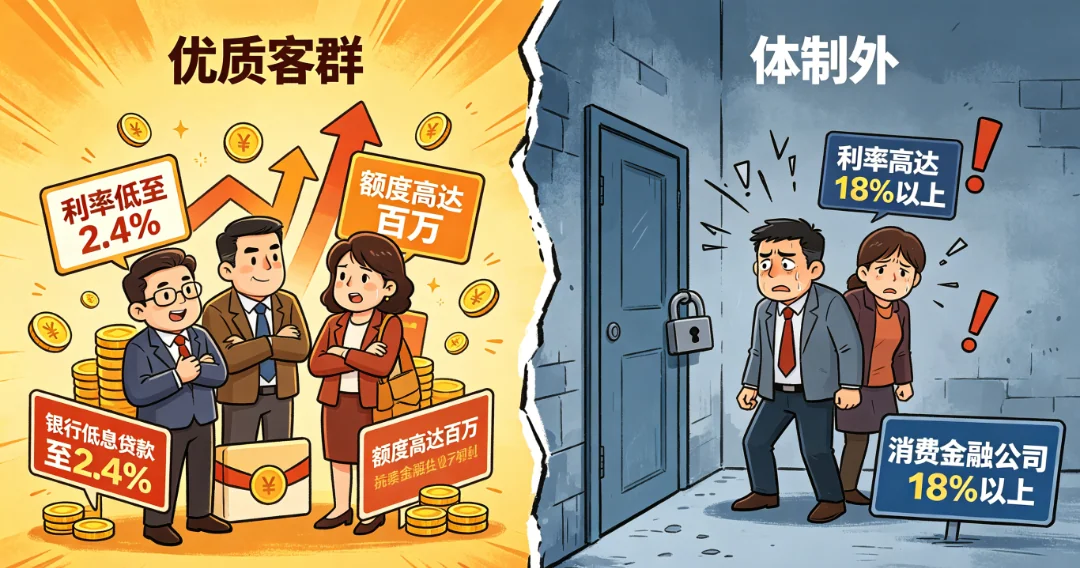
编制内的人:银行追着你借钱,利率低到2.4%,额度高到200万,但过度授信正在悄悄积累风险,不良率已经在抬头;
编制外的人:银行不看你一眼,你只能去找年化18%的消费金融公司、24%的网贷平台,甚至更高——你越缺钱,钱越贵;越贵越还不上,越还不上越缺钱。
这才是消费贷"狂欢"背后的真实图景:便宜的钱涌向不缺钱的人,贵钱涌向扛不住的人。
第一,别因为"便宜"就去借。 年化3%的贷款,借100万7年期等额本息,月供也要1.3万左右。一个科级公务员到手工资大概多少?8千到1万2。一家银行就让你月供吃紧,三家叠加呢?便宜的钱也是钱,到期是要还的。
第二,别碰网贷。 一笔网贷对征信的伤害,可能让你损失远超贷款金额的公积金贷款额度。8000块网贷毁掉60万公积金贷款,这笔账自己算。更别说那些标称"年化3.8%"、实际通过服务费、担保费、复利计息把真实成本推到15%—24%的网贷平台——你以为薅到了便宜,实际是在给自己挖坑。
第三,出现还款困难,第一时间跟银行协商,别去借新还旧。 以贷养贷是通向深渊的直通车。骆毅就是从"借一笔过渡"开始,最后滚到781万。还有一件事别干:别给朋友当"AB贷"的借款人。 他给你下跪也没用,法律上的贷款人是你,他还不上,执行的是你的房子车子存款。你的编制是你全家的安全垫,别拿它去替别人背债。
也别灰心——银行正在缓慢下沉,银税数据互通后,纳税记录和社保记录正在成为新的"信用凭证"。你现在最该做的,是把社保和纳税记录养好,别让征信"花"了。属于你的低息时代可能还没来,但征信清白是唯一的入场券。
还有一条路,是很多人忽视的:用好你所在的"单位属性"。 即使你不是公务员,如果你所在的公司是上市公司、专精特新企业、高新技术企业,部分银行已经把这些企业纳入白名单。去问问你们公司人事,有没有银行来办过"团办消费贷"——那个通道的利率和额度,可能比你单独去申请好得多。

消费贷不是普惠金融,它是精准金融。精准到你是什么人,就给你什么价。
弄明白这个规则,你才能在规则里活下来。
只提供基于专业分析的实在方案