公积金条例大修:10.9万亿沉睡资金的"抢救手术" 点击蓝字,关注我们 6月5日,住建部扔出一颗炸弹——《住房公积金管理条例》时隔27年首次大修。 媒体都在欢呼"四大惠民举措":提
公积金条例大修:10.9万亿沉睡资金的"抢救手术"
6月5日,住建部扔出一颗炸弹——《住房公积金管理条例》时隔27年首次大修。
媒体都在欢呼"四大惠民举措":提取范围扩大、灵活就业可缴、审批提速、异地互认。
全错。
这次修订的真正动机只有一个:10.9万亿资金快憋死了,得想办法让人把钱花出去。
全国公积金缴存余额:10.9万亿。
什么概念?按1.76亿实缴人算,人均账户里躺着6.2万。但这笔钱不是"你的",是"锁着的"——不买房提不出,不租房取不了,只能眼睁睁看它按1.5%年利率被通胀慢慢吃掉。
更尴尬的是个贷率:全国73.86%,比2020年暴跌11个百分点。33座主要城市,26座低于85%警戒线。翻译成人话:钱太多,没人借。
10.9万亿趴在账上,不产生消费,不进入流通,不创造增量。这不是"惠民公积金",这是全国最大的休眠资金池。
条例修订的底层逻辑就一句话:不是公积金变好了,是公积金快"死"了。
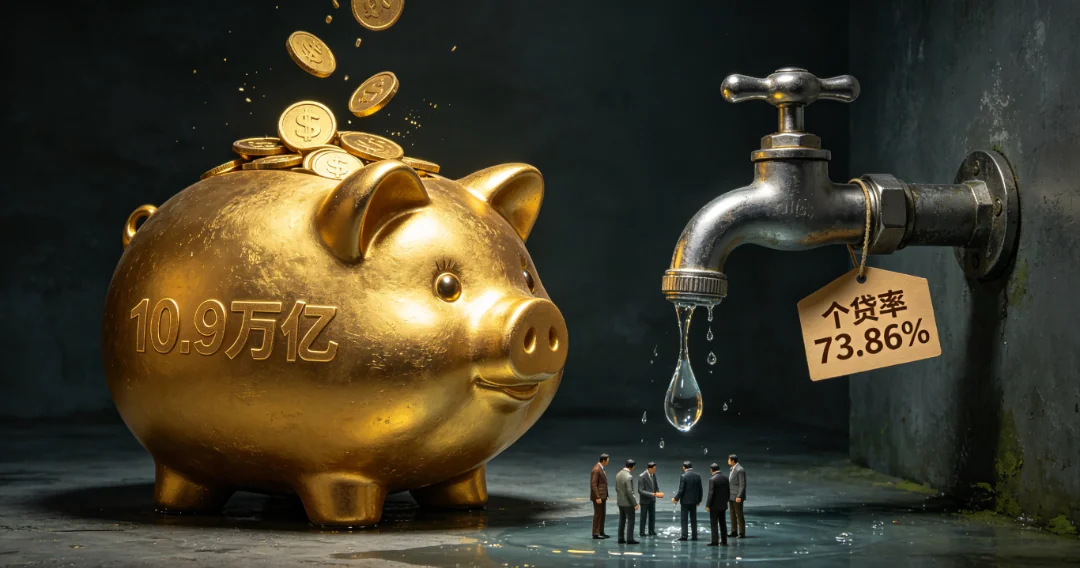
新增装修、物业费、暖气费提取。厦门每平方米装修可提1800元,合肥每年物业费上限4200元。
表面看是福利,实际是松绑。 过去公积金是"购房融资工具"——你不买房,门都没有。现在变成"住房消费全周期平台"——购房、租房、装修、物业、维修、改造,全覆盖。
关键信号:新增的"经国务院批准的其他住房消费情形"——弹性条款,意味着未来提取范围还会持续扩大。 今天的9种只是起点,明天的终点可能是"住房相关即可提"。
本质:让你把锁死的钱花出去,别让它在账上发霉。
外卖骑手、网约车司机、个体户、自由职业者——全国超2亿灵活就业人员,长期被公积金制度拒之门外。
现在门开了。常州10.53万灵活就业人员缴存,累计11.59亿;唐山试点后实缴人数暴增30%。
但这里有个致命矛盾: 灵活就业人员缴存的核心吸引力不是"住房保障",是"低息贷款资格"。可一个外卖骑手月入6000,在苏州公积金贷款上限150万——他根本买不起房,低息贷款对他就是一张废纸。
所以"能不能缴"不重要,"缴了能不能用、能不能快速取、能不能跨城转"才重要。如果配套跟不上,这就是一场"引蛇出洞"——把人骗进来缴,然后锁死。
聊胜于无。 真正急用钱的人,15天和10天没区别。
更值得看的是异地互认互贷。公积金最大痛点是"钱跟人走不了"——你在A城缴10年,调到B城,连续性和贷款资格全废。
征求意见稿说"健全异地协同机制",方向对,但细则没出、系统没建、地方利益壁垒没破。 全国统一资金池?想多了。各地公积金是地方小金库,谁愿意把自己的钱池子跟别人打通?
异地互认,五年内能落地就不错了。
提取范围扩大=套利空间扩大。装修20万实际花5万,15万进个人口袋——这种操作在灰色地带已经存在多年。
现在条例加强了管委会职责、明确了监管责任。开放太快,资金安全崩;开放太慢,资金继续睡。 这是一场走钢丝的平衡。
公积金归缴存人所有,但使用决策权在地方管委会。 提取范围扩大后,各地自由裁量权巨大——装修标准怎么定?物业费口径包不包含车位管理费?
你的钱,你做不了主。
2026年一季度,商贷利率3.06%,公积金首套2.6%——利差仅0.46个百分点。贷100万30年,省约10万利息。
但三个变量正在杀死这个优势:
第一,商贷还在降。 2024年初商贷3.5%+,现在3.06%。如果继续下行,利差缩到0.2-0.3个百分点,公积金的吸引力就断崖式下跌——毕竟它有额度限制、审批更长、二手房评估更严。
第二,额度跟不上房价。 苏州个人最高150万已是全国顶配,但大部分城市个人60-80万、家庭100-120万。成都双缴存人最高120万,主城区一套普通三房200万+,公积金只覆盖60%,剩下40%走商贷——组合贷的审批流程和放款速度,逼退多少人。
第三,"沉睡"本身就是惩罚。 全国超半数实缴人2024年没提取过公积金。1.5%的利率 vs 2%+的CPI,你越不取,亏得越多。
结论:公积金不是储蓄,是被锁定的时间价值。
很难。
公积金制度的底层矛盾没有解决:它诞生于1999年"福利分房转商品房"的过渡时期,设计逻辑是"强制储蓄+低息贷款"——用缴存人的钱,给买房人放贷,利差覆盖运营成本。
但这个逻辑建立在三个前提上:
1. 房价持续上涨,买房意愿强烈
2. 商贷利率显著高于公积金,利差有吸引力
3. 资金池持续流入,流动性充裕
现在三个前提全崩了。
房价不涨、商贷逼近公积金、资金池流入放缓——公积金正在从"制度红利"变成"制度负担"。这次大修,不过是给一辆发动机报废的车换了个新轮胎。
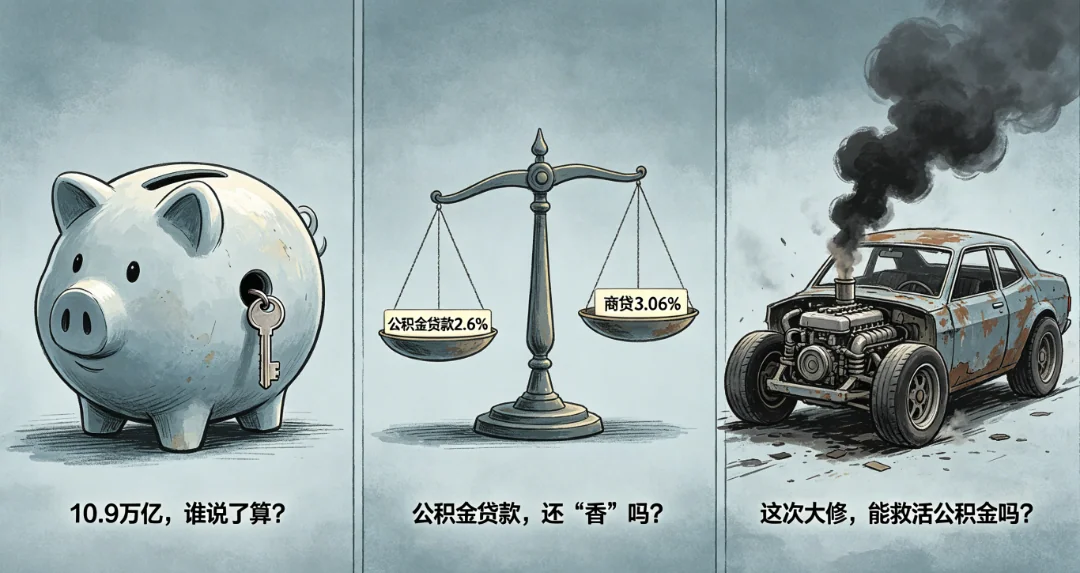
如果你账户里有公积金,现在该做什么?
• 能提就提,别让它睡。 装修、物业费、暖气费——哪怕每年只提几千块,也比1.5%的利率强。通胀是隐形税,不取就是白交。
• 贷款要算总账。 别只看利率差0.46%,要看额度够不够、审批快不快、组合贷麻不麻烦。有时候商贷全流程更快,省下的时间成本可能抵消利差。
• 灵活就业人员谨慎入场。 如果你所在城市房价收入比过高、提取配套不完善,缴存公积金可能是"只进不出"的陷阱。先问清楚:缴了能租房提取吗?能跨城转移吗?能随时停缴取回吗?
• 关注地方细则。 条例是框架,各地执行差异巨大。同样是装修提取,厦门1800元/㎡,你的城市可能只有800元。同样是物业费,合肥上限4200元,你的城市可能不设上限也可能根本不让提。
公积金条例大修,不是"惠民升级",是10.9万亿沉睡资金的"抢救手术"。
媒体在欢呼"四大看点",但真正的看点只有一个:这个制度还能撑多久?
当商贷利率逼近公积金、当房价不再只涨不跌、当年轻人不再把买房作为人生必选项——公积金的根基正在动摇。这次修订,是给根基打补丁,不是重建根基。
END
只提供基于专业分析的实在方案