普惠金融不考核增量了:银行松了一口气,小微企业倒吸一口凉气 点击上方“蓝字”关注我们 5月19日,金融监管总局发布《关于做好2026年小微企业金融服务工作的通知》,最核心的变化只有
普惠金融不考核增量了:银行松了一口气,小微企业倒吸一口凉气
银行客户经理群里短暂雀跃了一阵,有人发了个"终于"的表情包。但回到支行的第二天,苏南某大行普惠团队牵头人老周发现,三户存量客户的续贷方案被要求重新过风控、补强担保;新进来的两笔申请,经营流水、纳税、需求真实性,每一样都得重新核一遍。
压力没有消失,只是换了一种形式。
而比银行更该紧张的是小微企业——因为考核松绑的真实含义,不是"银行可以多放贷了",而是"银行终于可以少放贷了"。
把时间线拉出来看,普惠金融的考核逻辑经历了一条完整的弧线:
年份 | 考核基调 | 核心指标 |
2019—2023 | "增量扩面" | 普惠型小微企业贷款增速≥各项贷款增速 |
2024 | "保量、稳价、优结构" | 仍要求增速达标,但开始关注结构 |
2025 | "保量、提质、稳价、优结构" | 首次加入"提质",但"保量"仍在第一位 |
2026 | "稳投放、优结构、提质量、可持续" | 取消增速硬指标,"提质"取代"保量" |
对应的规模曲线是:普惠型小微企业贷款余额从2018年末约9.4万亿,一路攀升至2025年末约37万亿,七年间翻了近4倍。2020年同比增速高达30.9%,此后逐年回落,2025年降至11.0%,2026年一季度末余额38.8万亿,同比增9.9%。
七年扩了4倍,增速从30.9%降到9.9%——不是银行不想贷,是真的贷不动了。
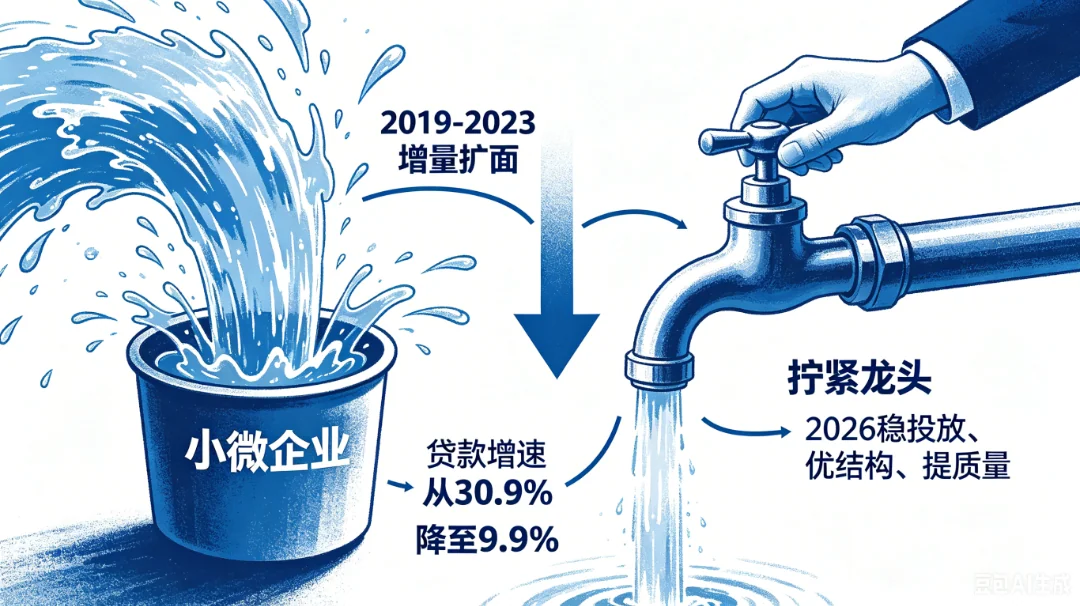
第一,基数太大。 37万亿的存量,每年增10%就是3.7万亿新增——相当于2018年全年的余额。继续设硬性增速指标,等于逼银行往一个已经接近饱和的池子里继续灌水。
第二,有效需求不足。 小微企业普遍面临营收下滑、成本高企,真正需要钱且还得上的企业在减少。继续强推增速,要么把钱贷给不该贷的人,要么让已经负债累累的企业继续加杠杆——两种结果都是灾难。
第三,资产质量在恶化。 商业银行不良贷款余额和不良率"双升",普惠小微贷款实际不良压力远超账面数据。过去几年,部分银行通过借新还旧、无还本续贷、展期等方式掩盖不良——全国小微企业无还本续贷余额已近7万亿元。7万亿的续贷余额,意味着7万亿的到期风险被延后但从未消失。
取消增速考核,不是因为普惠金融做够了,是因为再做下去要出事了。
取消考核的消息传到一线后,变化来得比想象中快:
· 某国有大行:已要求前期通过授信的小微企业补充增加抵押和担保措施。信用贷往抵押贷"退"。
· 某股份行上海分行:去年下半年起,100万以上普惠小微贷款已上收总行审批,分行权限大大缩小。
· 某珠三角银行:行里明确要求新增普惠贷款"优中选优",严控风险。
· 某长三角银行:现阶段主要任务变成了普惠不良贷款的清收和处置。
一句话总结:以前的压力是"放不够",现在的压力是"收不回来"。
更值得关注的是一个技术性变化:过去高增速时期,新增贷款形成分母稀释效应,存量风险被快速扩大的贷款规模掩盖。现在增量放缓,分母不再膨胀,存量风险暴露对不良率的影响更直接——不良率可能出现"自然抬升",不是风险突然恶化,而是被高增长稀释的风险开始真实暴露。
某北方城商行分行行长透露:"有一些贷款在做展期或者无还本续贷,有些甚至展过一次还不够,还得继续展。"
7万亿续贷余额,就是7万亿的"延期炸弹"。 取消增速考核后,银行有动力也有压力做实资产质量——那些过去靠续贷维持的"隐性不良",可能会集中浮出水面。
这才是最该被讨论、却最少被讨论的群体。
过去七年,小微企业的融资体验是这样的:
第一阶段(2019—2022):"银行求你贷"。 增速考核之下,客户经理背着KPI满大街找小微客户。利率越卷越低,部分地区贷款利率低于资金成本,出现"倒挂"。很多企业第一次拿到了银行贷款,有些甚至是被动贷款——银行追着你放,你不要都不好意思。
第二阶段(2023—2025):"还能续,别断"。 增速开始放缓,但考核仍在。银行的做法是:存量客户尽量续贷,新增客户谨慎筛选。你的贷款到期了?无还本续贷。经营下滑了?展期。反正只要不进入不良,考核就过得去。
第三阶段(2026起):"能续就续,续不了就认"。 考核松绑后,银行终于可以不再"硬续"了。存量客户如果经营没有实质性改善,银行有权不再续贷,甚至要求补充抵押担保。新增客户?100万以上上收总行审批,风控标准大幅提高。
第一,便宜的钱不会主动找你了。 过去"以价换量"的粗放模式正在退场。大行凭借资金成本优势把利率压到3%以下抢客的时代,可能一去不复返。监管明确要求"不以低价为导向"——这句话翻译给小微企业就是:贷款利率可能要涨了。
第二,续贷不再是自动续杯。 以前你的贷款到期,客户经理会主动帮你办续贷。现在他可能要先看你的经营数据是否支撑续贷。如果你的营收连续下滑、负债持续攀升,续贷方案可能被驳回,或者被要求补充抵押物。某大行已经在这么干了。
第三,最容易受伤的是"中间层"企业。 优质客户——专精特新、高新技术企业、纳税信用好——银行抢着贷。劣质客户——已经实质不良——银行认亏清收。中间层呢?经营尚可但不够亮眼、有还款意愿但现金流偏紧——过去靠增速考核的压力续命,现在银行没有动力继续托底了。

取消全国统一硬指标后,《通知》提出"稳投放",并由各地金融监管局"合理确定普惠型小微企业贷款投放力度"。
这等于把考核权从中央下放到地方。地方监管局的倾向是什么?大部分会倾向于"稳住存量、适度增长"——不增长就是风险,增长太多也是风险。 但"合理确定"的弹性太大:经济好的地区可能继续高增长,经济差的地区可能大幅收缩——这恰恰与普惠金融的初衷相悖。
普惠金融要覆盖的,不就是经济欠发达、金融资源匮乏的地区吗?如果考核下放后,欠发达地区的银行反而更不愿意放贷,"普惠"就变成了"普而不惠"。

《通知》提出"无确切证据证明失职或履职不到位的原则上免除相应责任"——这比以前的免责条款力度大了不少,举证责任倒置是重大进步。
但一线信贷人员的真实体感是:免责条款写得再好,只要不良贷款追责的实际执行没有改变,就不敢贷。 某股份行普惠部工作人员直言:"不良要追责、免责难落地"是常态。总行文件说"原则上免责",但到分行、支行,层层加码,实际标准比文件严得多。
尽职免责能不能真正落地,取决于一个简单的问题:如果一个小微客户经理放了100笔贷款、5笔出了不良,他会不会被追责? 如果答案是"会",那他宁可放20笔、0笔不良——75个本来能贷到款的企业,被风控一刀切挡在门外。

7万亿无还本续贷余额,是一个巨大的悬念。续贷不是坏事——它帮企业渡过短期困难,避免资金链断裂。但如果续贷变成了"掩盖不良"的工具,就是在积累更大的风险。
取消增速考核后,银行有了做实资产质量的动力和空间。那些过去靠续贷维持的"隐性不良",可能会被重新分类——从"正常"变成"关注",从"关注"变成"次级",不良率可能出现一波集中抬升。
这对小微企业意味着什么?如果你的贷款正在续贷中,而银行重新评估后认为你"续不了了"——你可能面临断贷。而一旦一家银行断贷,其他银行看到征信变化也可能跟进——一家断贷,家家断贷,这就是最可怕的"抽贷踩踏"。
监管已经注意到了这个风险。《通知》明确要求"不要对存量小微企业融资轻易抽贷、断贷"。但"不要"和"不能"之间,差了十万八千里。
如果你现在的经营数据不好看——营收下滑、利润为负、现金流紧张——不要等贷款到期前一个月才去跟银行谈。提前3—6个月做两件事:一是跟客户经理沟通,了解银行最新的续贷标准和风控变化;二是准备备选方案——有没有其他银行愿意接?有没有抵押物可以补充?有没有过桥资金可以应急?
银行现在看什么?不是你跟他关系好不好,是你的数据——纳税记录、营收走势、负债比率、征信状态。如果你能提前把这些问题理清——纳税申报规范、营收趋势改善、负债适度压降、征信无逾期——续贷获批的概率会高很多。
过去增速考核时代,一家银行给你续贷是"标配"。现在不是了。如果你只有一家银行的贷款,一旦它收紧,你就没有退路。合理分散融资渠道——两家以上银行、不同期限结构、部分抵押贷+部分信用贷——不要让自己陷入"一断全断"的脆弱结构。
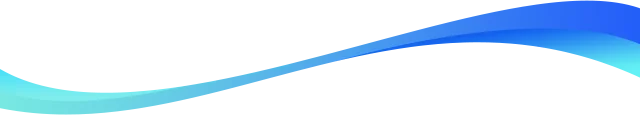
取消增速考核,不是对银行的"松绑",而是整条轨道的"换轨"。
过去七年,普惠金融是在"增速考核"这条轨道上跑的——银行冲量、企业拿钱、监管看数字、皆大欢喜。但这条轨道的终点是"量增质降"——贷款规模上去了,不良也上去了,续贷掩盖了风险,低价抢客摧毁了可持续性。
新轨道叫"提质"——不看你放了多少,看你的资产质量好不好、服务深不深、客户留不留得住。
换轨的过程,必然有颠簸。 不良会暴露、续贷会收紧、部分企业会断贷、部分银行会收缩——这些是阵痛,不是灾难。真正的灾难是继续在旧轨道上狂奔,直到7万亿续贷同时到期的那一天。
对小微企业来说,最重要的不是抱怨"银行不贷了",而是认清一个事实:便宜的钱、容易的钱、追着你贷的钱——那个时代可能过去了。
未来的贷款,是给"值得贷"的企业的。什么是"值得贷"?经营真实、纳税规范、产品有市场、管理有章法——这些老生常谈,在过去增速考核时代没人当回事,现在变成了生死线。

只提供基于专业分析的实在方案