国内保理:你的应收账款不是废纸,但你可能一直用错了 点击上方蓝字关注我们 我见过太多这样的场景:小微企业老板指着手机上一堆"已开票未回款"的记录,一脸苦笑:"这些钱都是我的,但就是
国内保理:你的应收账款不是废纸,但你可能一直用错了
一家做建材批发的企业,年营收3000万,应收账款1200万——40%的钱趴在账上,动不了。一家做工程施工的企业,干完活验收了,甲方说"走流程,三个月后付"——三个月变半年,半年变一年。一家做设备供应的企业,货发了、票开了,买方说"账期90天"——90天到期后又是"再等等"。
应收账款是小微企业最大的"假资产"——账面上是你的,实际上你用不了。
国内保理,就是把这个"假资产"变成"真现金"的工具。 但大多数小微企业要么不知道它,要么知道了但用错了。
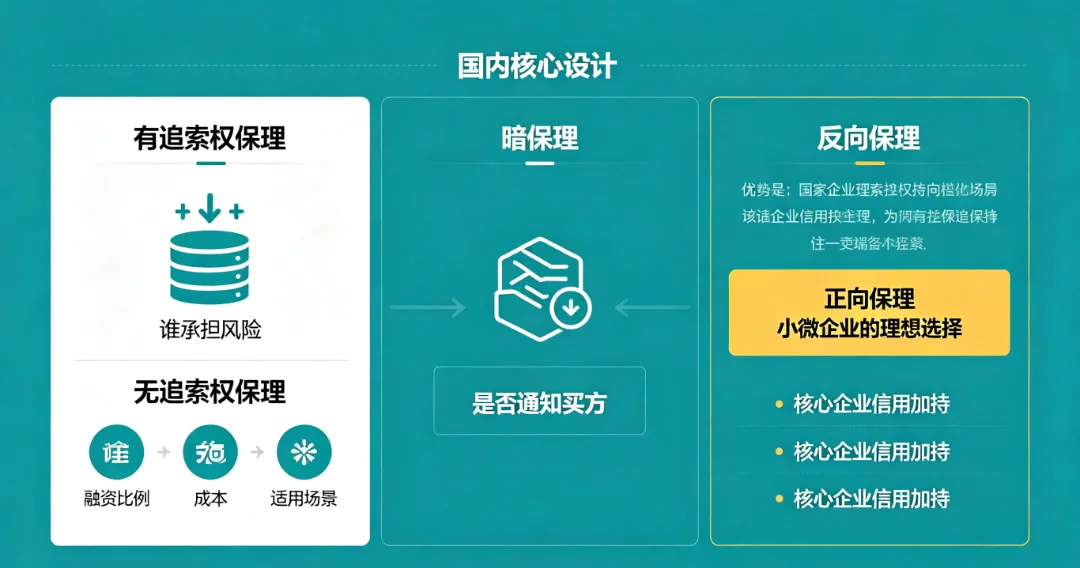
有追索权保理 | 无追索权保理 | |
本质 | 应收账款"质押融资" | 应收账款"买断" |
买方不付款怎么办 | 银行找你追回融资款 | 银行自己承担损失 |
融资比例 | 应收账款的70%—90% | 应收账款的60%—80% |
利率/成本 | 较低(年化3.5%—6%) | 较高(年化6%—12%+) |
风控重点 | 看你的资质 | 看买方的资质 |
适用场景 | 买方信用好、你不怕被追索 | 买方信用有疑虑、你想出表 |
90%的国内保理业务是有追索权的。 原因很简单:银行不愿意承担买方违约风险。对你来说,有追索权保理的实质是——你拿应收账款做抵押,借了一笔钱。买方还钱了,皆大欢喜;买方不还钱,你得把钱退给银行。
所以,选哪种不是看哪个便宜,而是看你信不信买方能还钱。 信,选有追索权,成本低;不信,选无追索权,但你得接受更高的成本。
明保理 | 暗保理 | |
是否通知买方 | 是,买方需要确认应收账款转让 | 否,买方不知道 |
买方配合度 | 需要配合确权 | 不需要配合 |
融资比例 | 较高 | 较低 |
银行接受度 | 高 | 低(风险大) |
适用场景 | 买方愿意配合、供应链关系稳定 | 买方不愿配合或你不想让买方知道 |
这是近几年最值得关注的变化。
正向保理(传统) | 反向保理(供应链金融) | |
发起方 | 卖方(你) | 买方(核心企业) |
占谁的额度 | 占卖方授信额度 | 占买方授信额度 |
对你的要求 | 你自己要有授信资质 | 买方信用足够就行 |
融资成本 | 取决于你的资质 | 取决于买方的资质,通常更低 |
典型产品 | 传统银行保理 | 工银e信、建信融通、融易信、航信 |
参数 | 一般范围 |
融资比例(有追索权) | 应收账款的70%—90% |
融资比例(无追索权) | 应收账款的60%—80% |
融资期限 | 一般不超过360天,最长12—18个月 |
利率(银行有追索权) | 年化3.5%—6% |
利率(银行无追索权) | 年化6%—12% |
利率(商业保理公司) | 年化8%—18% |
手续费 | 应收账款金额的0.1%—1% |
是否需要买方确权 | 明保理需要,暗保理不需要 |
登记要求 | 必须在人民银行"动产融资统一登记公示系统"登记 |
云南实操:谁能做?怎么做?银行保理:大行主导,门槛不低
云南能做国内保理的银行不少,但真正愿意做且做得多的,集中在几家大行:
中国银行云南省分行——保理业务的传统强者。2024年底,云南中行通过"融易信"多级线上供应链融资产品,为YL高速项目保障农民工工资发放。这是典型的反向保理:核心企业(高速公路项目公司)在中行有授信,上游施工队通过"融易信"获得融资,不需要自己有授信额度。
兴业银行昆明分行——2025年11月落地首笔"航信"融资业务,为云南某省属大型建筑集团及其上游供应商办理反向保理。"航信"是基于区块链的电子债权凭证,核心企业开立"航信",供应商拿着"航信"可以向银行申请融资,线上审批、自动放款。
农业银行云南省分行——2011年就办理了全省农行系统首笔国内保理业务(有追索权公开保理,金额7500万元,为云南中厦建设工程有限公司办理)。近年农行与云南交投集团合作,通过供应链金融为高速公路项目上游供应商提供保理融资。
建设银行——"建信融通"定向保理产品,基于核心企业信用输出,通过"融信"电子凭证支持多级供应商拆分融资。
工商银行——"工银e信"线上保理平台,通过区块链技术实现应收账款线上化确权与流转,线上化渗透率超过85%。
邮储银行玉溪市分行——2023年落地省内首笔工程保理业务,通过U信保理业务服务模式支持项目建设和供应商付款。
商业保理公司:门槛低,成本高
云南注册的商业保理公司不多,但有几家值得关注:
云交投商业保理(上海)有限公司——云南交投集团旗下,注册在上海自贸区(税收和监管优势),但在昆明设有分公司。主要服务于云南交投集团产业链上下游供应商。云南交投的供应商如果拿不到回款,可以找云交投保理做反向保理——因为核心企业就是自己的母公司,确权和审批都很顺畅。
红河和信商业保理——云南省首批纳入监管名单的商业保理企业,服务于红河州区域内的产业链。
中信商业保理有限公司昆明分公司——中信集团旗下,2015年在昆明注册,服务于中信集团产业链及云南本地企业。
云投商业保理(深圳)有限公司昆明分公司——云投集团旗下,注册在深圳前海,昆明设分公司。
云南最大的保理场景:建筑施工
云南保理业务最大的应用场景是建筑施工。原因很简单:
· 云南基础设施投资规模大(高速公路、水利、市政工程);
· 建筑行业账期长(验收后3—6个月付款是常态,拖延到1年以上也不罕见);
· 供应链层级多(总包→分包→材料商→劳务队),每一层都在等上一层的钱;
· 核心企业信用好(省属建筑集团、交投集团、建投集团),适合做反向保理。
云南建投集团的"云建金服"供应链金融平台,累计签发电子债权凭证已超过100亿元——成为云南省首家突破百亿的供应链金融平台。这意味着有超过100亿的应收账款通过这个平台变成了供应商手里的现金或融资凭证。
明保理必须买方确认应收账款转让。但现实中,很多买方不愿意确权——确权意味着承认债务、加速付款节奏、还可能影响自己的财务报表。
解法:走反向保理。如果买方是大型企业且有银行授信,让买方主动发起——买方开立电子凭证(如"融易信""航信""工银e信"),你凭凭证融资,不需要单独确权。反向保理的主动权在买方,但一旦买方发起,你的融资流程会非常顺畅。
银行对合格应收账款有严格要求:基础交易必须真实、合同和发票齐全、账期不超过360天、不存在商业纠纷、不是关联交易、不是预付款、不是分期收款的前几期。
最常见的拒单原因:发票开了但货没到、合同约定分期付款(银行只认已到期部分)、应收账款已经超过诉讼时效、买方是关联方。
解法:申请前先自查——你的合同是否完整?发票是否对应?发货/验收凭证是否齐全?账款是否在账期内?如果这些材料有缺口,先补齐再申请,否则白跑一趟。
银行不会按1:1给你融资。有追索权保理一般给70%—90%,无追索权给60%—80%。如果你有100万应收账款,到手可能只有70万——剩下的30万等买方付款后结算。
解法:在合同谈判阶段就考虑融资需求。如果你知道要用保理融资,尽量把合同金额做大、账期做规范、付款条件写清楚——这些都是银行评估融资比例的依据。
这是很多人做保理时没想清楚的:有追索权保理,如果买方到期不付款,银行有权要求你退还融资款。你融了70万,买方违约了,你得把这70万还回银行——等于你白忙一场,钱没拿到,反而欠了银行一笔。
解法:做保理之前,先评估买方的还款能力。如果你对买方的付款没有信心,要么选无追索权保理(成本高但风险转移),要么把保理额度控制在你能兜得住的范围——不要把全部应收账款都拿去融资,留一部分安全垫。
暗保理不通知买方,买方到期可能直接把钱付到你的一般账户——而不是银行的监管账户。银行拿不到回款,就会要求你退还融资款。
解法:如果非做暗保理不可,必须设置回款账户监管——让买方的付款进入你开在融资银行的专户,银行直接扣款还款。但这一步需要你主动配合,不是自动完成的。
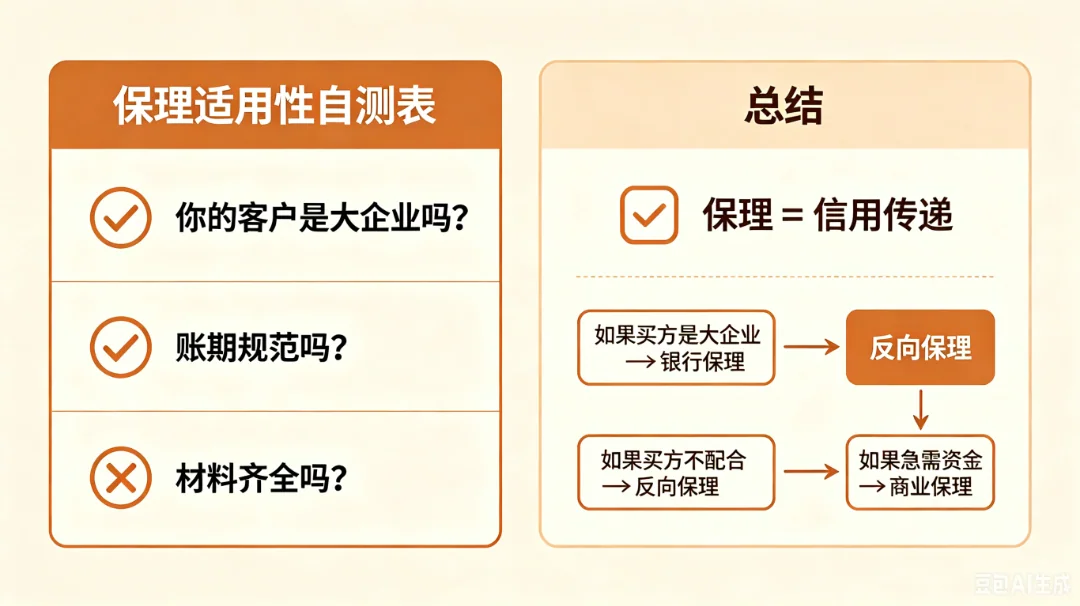
问题 | 是 | 否 |
你的客户中有没有年营收5亿以上的大企业? | ✅ 有买方信用,保理好做 | ❌ 买方也小,银行不愿接 |
你的应收账款账期是否在360天以内? | ✅ 符合银行要求 | ❌ 超期,银行不认 |
你和买方的交易是否有完整合同和发票? | ✅ 基础材料齐全 | ❌ 缺材料,先补齐 |
买方是否愿意配合确权? | ✅ 可走明保理/银行保理 | ❌ 考虑反向保理或商业保理 |
你的应收账款是否分散在多个买方? | ✅ 可做保理池融资 | ❌ 集中在一个买方,风险集中 |
你能接受有追索权吗(买方不还你得还)? | ✅ 成本低,优先选 | ❌ 选无追索权,成本高 |
但它从来不是"人人能用"的工具。保理的本质是"信用传递"——把买方的信用传递给卖方,让卖方能提前拿到钱。如果你的买方没有信用(小微企业对小微企业),这个传递就断了。
对云南的小微企业来说,保理最实用的场景就一个:你是大企业的供应商,大企业欠你钱,你要提前拿到钱。 这个场景在云南建筑施工、矿产资源、烟草供应链、花卉贸易等行业大量存在。
只提供基于专业分析的实在方案