政采贷:拿着政府的订单,如何融资变现? 点击蓝字,关注我们 有一种荒诞,叫"中了政府的标,却没钱干活"。 你中标了——恭喜。然后呢?采购合同签了,备货要钱、生产要钱、人工要钱、运输
政采贷:拿着政府的订单,如何融资变现?
有一种荒诞,叫"中了政府的标,却没钱干活"。
你中标了——恭喜。然后呢?采购合同签了,备货要钱、生产要钱、人工要钱、运输要钱,每一样都要你先垫。政府的付款周期呢?验收后30天是理想状态,90天是常态,半年到一年不罕见。
你的利润还没到手,现金流已经快断了。
政采贷就是专门为这个场景设计的:你拿政府订单找银行,银行给你钱,政府付款后银行扣回本息。 无抵押、纯信用、利率低于普通贷款——听上去像天上掉馅饼?馅饼是真的,但里面的刺也是真的。
一句话定义
政采贷(政府采购合同融资):中标政府采购项目的中小微企业,凭中标通知书或政府采购合同,向银行申请无抵押信用贷款,以政府财政付款为还款来源。
关键词:政府采购合同 + 纯信用 + 财政付款还款。三个要素缺一个都不叫政采贷。
产品核心参数
参数 | 一般范围 |
融资额度 | 最高3000万元(多数银行单户500—1000万) |
融资比例 | 一般不超过合同金额的70%—90% |
融资期限 | 货物类最长1年、服务类最长3年、工程类最长5年 |
利率 | 年化3.35%—5%(银行有追索权);部分商业机构6%—8% |
担保方式 | 纯信用,无需抵押;部分银行要求实控人担保 |
还款来源 | 采购单位财政付款至约定回款账户,银行自动扣款 |
审批时效 | 首次申请原则上5个工作日内完成审批放款 |
适用对象 | 中标县区级以上政府采购项目的中小微企业 |
和普通贷款的区别
政采贷 | 普通流动资金贷款 | |
抵押物 | 无需抵押,以政府采购合同为信用基础 | 通常需要房产/设备抵押或第三方担保 |
利率 | 年化3.35%—5% | 年化4%—8%+ |
审批速度 | 5个工作日以内 | 2—4周 |
还款来源 | 政府财政付款(第一还款来源明确) | 企业经营收入(来源分散) |
额度依据 | 政府采购合同金额 | 企业整体经营规模和抵押物价值 |
风险本质 | 政府信用替代企业信用 | 企业自身信用 |
这是政采贷最核心的风控机制。你签贷款合同时,必须约定一个回款账户——政府采购付款只能打到这个账户,银行对这个账户有监管权,钱一到账就自动扣还贷款。
如果你动了歪念头,让采购单位把钱打到别的账户?银行有权提前收回贷款,你算违约。
"无抵押"不等于"银行不看任何东西"。银行会审查:你的企业信用记录、你与政府的合作历史、你的履约能力、采购单位的付款信用。它只是不需要你拿房子和设备做抵押,但它仍然在看你的"人"和"事"。
目前云南有两条做政采贷的路径:
· 云南省政府采购网→金融服务支撑平台:2025年6月起全省启用,线上申请、线上审批,覆盖全省。这是"正路"。
· 中征应收账款融资服务平台(人民银行征信中心):部分银行通过这个平台做政采贷,本质上也是应收账款质押融资,只是把政府采购应收账款作为特定标的。
两条路径都能走,但平台不同、银行不同、产品参数不同——后文详说。
云南政采市场规模:比你以为的大
2024年,云南省政府采购共授予中小企业合同总额824亿元,占采购总规模的82%。2025年,这个数字是776.85亿元。
824亿。这是云南中小企业手里攥着的政府采购合同——其中有多少在等回款?没有精确统计,但按建筑行业平均账期6个月、货物类3个月估算,至少有200—400亿应收账款趴在账上。
而政采贷渗透了多少?云南省财政厅数据:政采贷已帮助1200余家中小企业获得融资。昆明市平台数据:上线以来累计申请234笔、申请金额8.92亿元,实际放款182笔、放款3.31亿元。
3.31亿 vs 824亿——渗透率不到0.4%。 不是政采贷不好用,是太多中小企业根本不知道有这个工具。
银行 | 状态 |
中国银行 | ✅ 已入驻 |
中国建设银行 | ✅ 已入驻 |
中国光大银行 | ✅ 已入驻 |
中国民生银行 | ✅ 已入驻 |
中信银行 | ✅ 已入驻 |
富滇银行 | ✅ 已入驻 |
招商银行 | ✅ 已入驻 |
兴业银行 | ✅ 已入驻 |
昆明市农村信用社 | ✅ 已入驻 |
参数 | 内容 |
额度 | 按合同金额核定 |
利率 | 未公开 |
期限 | 按合同账期 |
特色 | 与中征应收账款融资服务平台系统对接,在线申请、在线签约、在线提款、在线还款 |
富滇银行——云南本地城商行
作为云南本地法人银行,富滇银行在本地政采贷市场有天然优势:决策链条短、审批灵活、对本地企业更了解。具体参数需直接咨询富滇银行各网点。
云南农信(昆明市农村信用社)
覆盖面最广——云南129个县市区都有农信社网点。如果你的项目在州市县,国大行网点不够密集,农信社可能是最现实的选择。
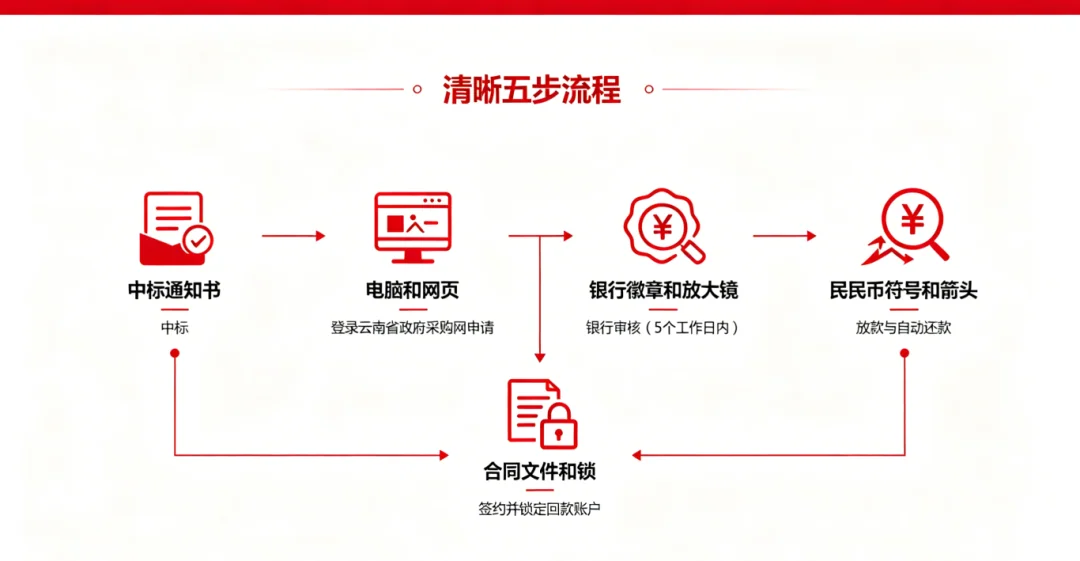
第一步:中标——在云南省政府采购网完成招标,取得中标(成交)通知书。
第二步:申请——登录云南省政府采购网→"金融服务"→"云南政府采购金融服务支撑平台"→"政采贷"专区,选择银行和产品,在线提交融资申请。服务平台自动推送你的基本信息、中标内容和征信查询授权给银行。
第三步:审核——银行线上或线下审核,核定预授信额度和利率。首次申请原则上5个工作日内完成。
第四步:签约锁定——签订融资协议,约定回款账户。关键动作:在政府采购合同中注明融资银行名称和回款账户。没有这一步,财政付款可能不进入约定账户,银行的风控就失效了。
第五步:放款还款——银行放款。采购单位按合同付款至约定账户,银行自动扣款还贷。
政采贷的逻辑是"政府付款=还款来源"。但现实是:政府不赖账,但经常晚付款。
原因很多:财政资金调度、审批流程卡壳、领导换届、年度预算调整……你的贷款到期了,财政还没付钱,银行可不会等——逾期罚息照算,征信照上。
真实案例:某供应商中了省级医院设备采购项目,贷款950万,期限6个月。6个月到期时,医院以"设备验收未完成"为由未付款。供应商拿不出950万还银行,直接逾期。
解法:选对期限——不要按合同约定付款日来定贷款期限,至少多留2—3个月缓冲。货物类合同说30天付款,你就贷4个月而不是1个月。宁可多付2个月利息,也好过逾期罚息加征信黑。
这是最致命的实操漏洞。
政采贷的核心风控是回款账户锁定——财政付款必须进入约定账户。但如果你在签采购合同时忘记注明融资银行和回款账户信息,采购单位可能按"默认路径"付款到你的一般账户。你拿了钱,银行拿不到——等于银行的风控完全失效。
前述真实案例的关键细节:银行虽然做了应收账款质押登记,但未通知采购单位。结果三家采购单位中,一家只剩7.8万未付,一家已全部付清,一家合同已终止——银行对回款完全失去控制。
解法:两件事必须做——①在采购合同中明确写明融资银行名称和回款账户;②银行必须向采购单位发送应收账款转让/质押通知,取得采购单位确认。两件事缺一件,风控就有漏洞。
政采贷宣传说"用政府信用替代企业信用",但如果你供货出了问题——质量不达标、交货延迟、工程返工——采购单位有权暂停付款或扣款。政府信用再硬,也架不住你自己的合同没履行好。
解法:贷款到手的钱,专款专用——按合同要求备货、生产、交付。别拿政采贷的钱去补别的窟窿,否则你的还款来源会同时出问题:合同没履行好→采购单位不付款→银行贷款逾期→征信黑→以后再也申请不了政采贷。
不同银行的政采贷期限差异很大:邮储单笔最长24个月,农行最长1年,工行工程类最长5年。如果你做的是工程类项目,工期2年,选了农行的1年期限产品——1年后工程还没验收,贷款到期,你拿什么还?
解法:先看期限匹配,再看利率高低。利率差1个百分点,在项目周期内多付的钱有限;但期限错配导致逾期,罚息+征信损失远超省下的那点利息。
政采贷的还款来源是"财政付款"。但省级财政和县级财政的付款能力天差地别。云南不少县是财政转移支付县——自己的收入不够,靠上级转移支付维持运转。遇到转移支付延迟,县级财政付款就会拖。
解法:评估采购单位的付款能力——省级>市级>县区级。如果采购单位是县级部门,贷款期限要多留冗余。也可以优先选择与政府采购网系统对接的银行产品——系统对接意味着银行能实时跟踪采购合同状态和付款进度,比纯线下管理安全得多。
这是政采贷在云南落地过程中最隐蔽、也最难解决的一个障碍。
银行做政采贷,核心风控环节是"确权"——向采购单位核实债务真实存在,确认合同金额、付款条件和付款进度。这一步通常需要采购单位的经办人签字盖章。
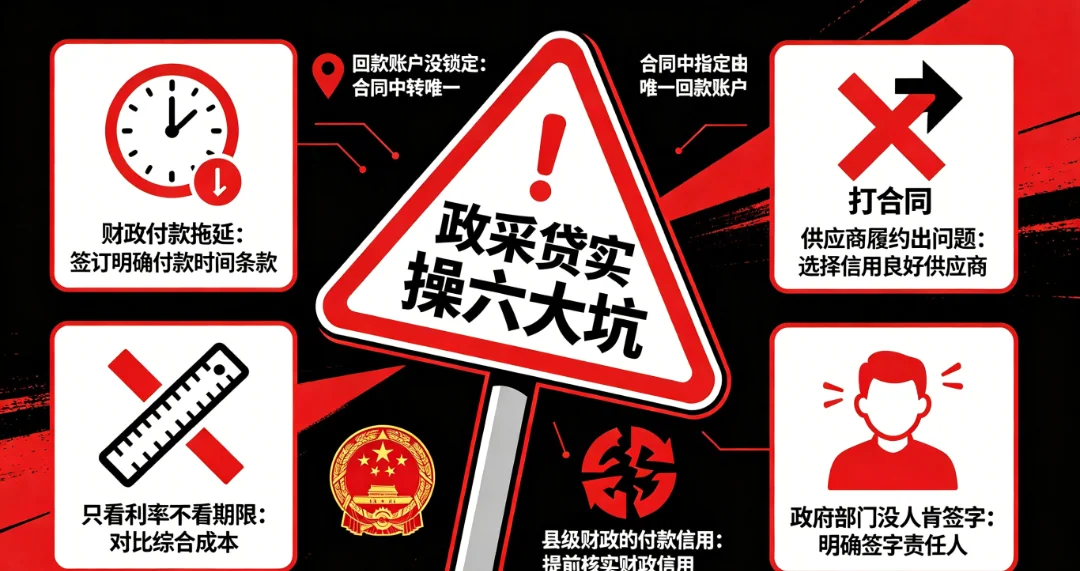
但昆明真实发生的事:某银行去做政采贷业务,按流程找到采购单位核实债务,从科室经办人到科室负责人到分管领导,层层上报,没有人肯签字。
原因不复杂——怕担责。签字意味着"我确认这笔债务真实有效",万一后续出纠纷,签字的人就要被追责。在政府体制内,"多做多错、少做少错、不做不错"不是一句玩笑话,是真实的行事逻辑。一个经办人哪敢为一个跟自己没利益关系的银行尽调签字?
结果是:这家银行在昆明跑了一圈,确权环节处处碰壁,最终放弃了政采贷产品线,转而给同一批客户做了纯信用贷。 信用贷不需要找政府确权,银行按自己的风控模型审批放款——利率更高、银行风险更大,但至少流程走得通。
对银行来说,政采贷的"政府信用替代企业信用"逻辑,前提是银行能确认政府确实欠你这笔钱。确权做不了,政府信用就传递不过来,政采贷就退化成了一笔普通信用贷——既然如此,银行不如直接做信用贷,利率还更高。
对供应商来说,你拿着政府合同去银行,银行说"我得找采购单位确认",采购单位说"这事我不签字"——你就卡在中间了。合同是真的、债务是真的,但没人给你"背书",银行就不敢放款。
对政府来说,财政部门推政采贷推得很积极,但到了采购单位执行层面,没人配合——政策在"最后一公里"断了。
解法:这是制度性问题,单个供应商很难解决。但有两条路可以绕:
· 走线上平台:云南省政府采购网的金融服务支撑平台,中标信息和合同信息是系统自动推送的,不需要采购单位人工签字确权。这是目前最有效的绕行路径——用系统数据替代人工签字。
· 走反向保理思路:如果采购单位是大型机构且在银行有授信,让采购单位主动开立电子债权凭证(如"融易信""航信"),你凭凭证融资——确权动作由采购单位主动完成,不需要银行去"求着"对方签字。
但如果你遇到的采购单位既不配合签字,又不在任何电子凭证平台上——政采贷这条路,大概率走不通。别硬扛,换信用贷或其他融资方式,更务实。
问题 | 是 | 否 |
你是否中标了县区级以上的政府采购项目? | ✅ 满足基本条件 | ❌ 不适用政采贷 |
你成立是否超过1—2年? | ✅ 大部分银行可申请 | ❌ 农行1年可申请,工行需2年 |
你近1年政府采购中标额是否超过50万? | ✅ 招行等可线上审批 | ❌ 先积累政采记录 |
你及企业实控人征信是否良好? | ✅ 必要条件 | ❌ 先修复征信 |
采购单位是否为省级/市级部门? | ✅ 还款来源更可靠 | ❌ 县级可做但需多留期限冗余 |
你能否在采购合同中注明回款账户? | ✅ 风控闭环 | ❌ 不锁定账户=风控敞口 |
你的合同付款条件是否明确? | ✅ 银行好评估 | ❌ 模糊条款会被银行拒 |
政采贷在云南的渗透率不到0.4%,但政府采购授予中小企业的合同规模近800亿。这个落差意味着:绝大多数云南中小企业还在用"等"的方式处理政府应收账款——等3个月、等半年、等一年,等到现金流断裂。
而政采贷的逻辑是:你不需要等。你有政府订单,你有财政付款作保障,你不需要抵押物——你只需要知道这个产品存在,然后去申请。
当然,它不完美。财政付款会拖延,回款账户必须锁定,合同必须履行好,期限必须匹配——这些细节做错了,政采贷一样会变成你的噩梦。
但比起"干完活等着收钱"的被动,政采贷至少给了你一个主动选择:把政府的欠条变成今天的现金,利息成本年化3.35%—5%——比任何商业贷款都便宜。
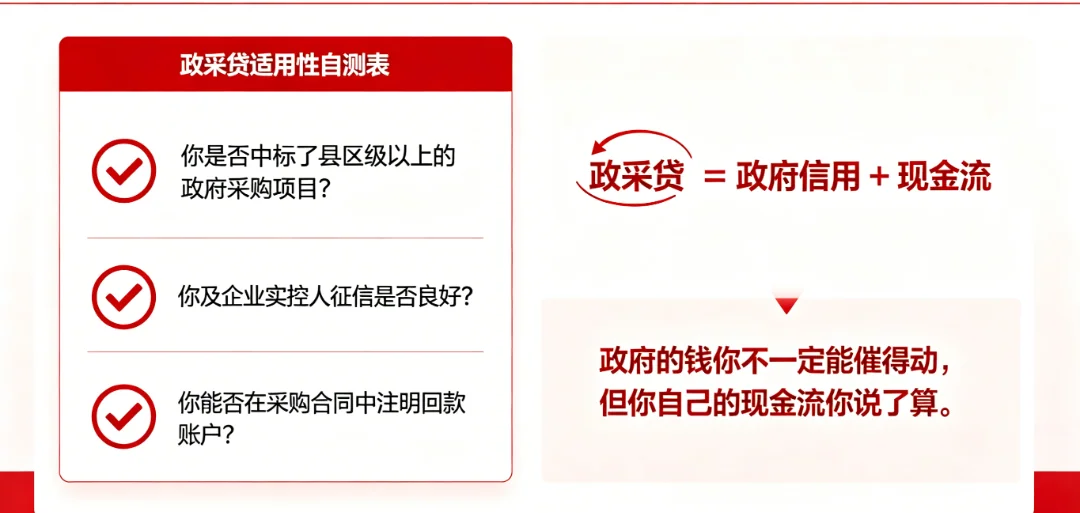
政府的钱你不一定能催得动,但你自己的现金流你说了算。
只提供基于专业分析的实在方案