车抵贷:你手里那辆百万级的车,可能只贷出50万——剩下的一半都被"吃"了 点击上方“蓝字”关注我们点击上方“蓝字”关注我们 每个小微企业主几乎都有车。 但大多数人只把它当出行工具,
车抵贷:你手里那辆百万级的车,可能只贷出50万——剩下的一半都被"吃"了
每个小微企业主几乎都有车。
但大多数人只把它当出行工具,没想过一个问题:这辆车,能不能当融资工具?
答案是:能。但能贷出来的钱,远比你想象得少;而你要付的成本,远比你想象得多。
一辆市场价值20万的车,银行评估价可能只有14万,贷款额度只有评估价的70%——到手9.8万。如果你走的是机构车抵贷,GPS费、服务费、评估费从本金里扣——到手可能只剩7万。但你要按9.8万甚至10万的本金来还利息。
产品底层逻辑:你用车做抵押,银行用车做风控
一句话定义
车抵贷:你把车辆的登记证书(绿本)抵押给银行或机构,获取一笔贷款,车你继续开,贷款还清后解除抵押。
车抵贷(押证不押车) | 押车贷 | |
车辆使用 | 你继续开车 | 车交给机构保管 |
抵押物 | 车辆登记证书(绿本) | 车辆实物 |
利率 | 相对较低(年化3.85%—20%) | 更低(年化1.5%—3%/月,但综合成本高) |
额度 | 评估价的70%—90% | 评估价的80%—100% |
适合谁 | 每天要用车的企业主 | 短期不用车、急需大额资金的人 |
风控 | GPS定位+绿本抵押 | 实物管控 |
车抵贷 | 房抵贷 | |
抵押物贬值 | 每年贬值10%—20% | 相对保值甚至增值 |
抵押物流动性 | 二手车市场波动大 | 房产市场相对稳定 |
变现难度 | 需要找买家、过户 | 法拍流程成熟 |
银行接受度 | 少数银行做(平安、新网、民生等) | 几乎所有银行做 |
利率 | 年化3.85%—20%+ | 年化2.8%—4.5% |
额度 | 评估价70%—90%,上限100万 | 评估价60%—70%,上限1000万+ |
期限 | 1—5年 | 1—10年甚至更长 |
参数 | 银行车抵贷 | 机构车抵贷 |
额度 | 3万—100万(个别可达200万) | 5万—500万 |
利率 | 年化3.85%—8% | 年化8%—20%+(含隐性费用后可达35%) |
期限 | 1—5年 | 1—3年 |
抵押率 | 评估价70%—90% | 评估价80%—100% |
GPS | 银行通常不装 | 必须装,费用2000—3000元 |
隐性费用 | 较少 | GPS费+服务费+管理费+评估费+咨询费 |
审批时效 | 1—3天 | 最快当天 |
还款方式 | 等额本息、先息后本 | 等额本息居多 |
银行不会按你在市场上能卖多少来评估你的车。银行的评估逻辑是:如果贷款出风险,这辆车能快速变现多少?
二手车快速变现的价格,通常比市场零售价低20%—30%。一辆市场零售价20万的车,银行评估价可能只有14万—16万。
评估价还受以下因素影响:
因素 | 影响 |
车龄 | 燃油车一般≤8年,新能源车≤5年;超龄直接拒 |
里程 | 一般≤15万公里;超里程降评估价 |
品牌 | 丰田、大众等主流品牌评估价高;小众品牌评估价低 |
车况 | 有事故记录大幅降评估价甚至拒单 |
营运性质 | 营运车辆(出租车、货车)评估价低,部分银行不接 |
地域 | 昆明本地车牌评估价高;外地车牌部分银行不接 |
银行不会按评估价1:1给你贷款。抵押率一般是70%—90%。
两层缩水叠加:市场价20万→评估价16万→贷款额度70%=11.2万。你以为能贷20万,实际到手11.2万。
如果你走的是机构车抵贷,放款前会从本金里扣除各种费用:
· GPS安装费:2000—3000元(有的装两套,5000—6000元)
· 服务费/咨询费:贷款金额的3%—5%
· 评估费:500—2000元
· 账户管理费:每月100—300元
· 担保费:贷款金额的1%—2%
2026年3月,云南一位消费者在红网百姓呼声投诉:因资金周转困难,拿车大本去做抵押贷款,合同被中介写成融资租赁(售后回租)。借出1.5万,被微信转走3500元"服务费",实际到手1.15万。逾期后,对方用备用钥匙偷偷把车开走,要求一次性结清——拖车费8000元、违约金4000多、滞纳金等各种费用合计2.9万。借1.15万,被要求还2.9万,综合费率超过150%。
2019年昆明胡女士购车贷款,还清24期月供后要求解押,发现背后还藏着一份自己从未见过的《融资租赁合同》——还了4年的车,在法律上竟然不是她的,是"租"来的。解押过程花了三年半。
解法:算清楚"到手金额"和"还款总额"的差距。问对方三个问题:①贷款金额是多少?②到手金额是多少?③总还款金额是多少?三个数字之间的差额,就是你的真实融资成本。到手5.7万、还7.7万,综合年化利率不是合同上写的那个数字,而是约35%。
这是2026年车抵贷市场最大的陷阱。部分平台诱导你签的不是贷款合同,而是融资租赁合同(售后回租)——名义上是"你把车卖给机构,再从机构租回来",实际上是变相高息贷款。
融资租赁合同的法律后果:
· 车辆所有权转移给机构——合同期内车不是你的,是机构的。你每月付的是"租金"而不是"贷款本息"。
· 机构有权处置车辆——如果你逾期不付"租金",机构可以直接收车,不需要走法院执行流程(因为车本来就是它的)。
· 费用名目更多——GPS费、服务费、管理费、咨询费可以任意叠加,不受贷款利率上限约束。
解法:签合同前看清楚标题——如果合同名称是《汽车融资租赁合同》《售后回租合同》,你签的就是融资租赁,不是车抵贷。要求对方改成正规贷款合同。如果对方说"只能签融资租赁",你就知道这家机构的实际成本远高于宣传利率——换一家。
昆明胡女士的教训就在眼前:2019年购车贷款,表面上签的是按揭合同,背后被塞了一份《融资租赁合同》——还了4年月供,车在法律上竟然不是她的。解押花了三年半。签合同前翻遍每一页,标题带"融资租赁""售后回租"的,一律不签。

平安银行昆明分行——车主贷产品在昆明有落地,是云南车抵贷首选。押绿本不押车、不装GPS、年化3.85%起。但要求全款车、征信良好、车龄不超过10年。
新网银行——好车贷在昆明已开通,线上申请、审批较快。但利率比平安高。
其他大行——工行、建行、农行、中行在云南基本不做车抵贷(或只做极少量),因为车辆贬值风险不符合这些银行的风控偏好。如果你问客户经理"能不能用车做抵押贷款",大概率得到"我们没有这个产品"的回答。

昆明市场的车抵贷机构比银行多得多,以下是2026年4月昆明市场在营的车抵贷产品参数:
产品 | 利率 | GPS费 | 期数 | 提前还款违约金 | 成数(评估价) | 覆盖范围 |
平安车抵 | 3.85%—19.9% | 无 | 24—60期 | 经营/消费具体咨询 | 7—14成 | 云A为主,外省咨询 |
新网车贷 | 月息0.93%—1.14% | 无 | 36—60期 | 6个月内不能提前;12个月内5%;12个月后3% | 6—12成 | 全国 |
产品 | 利率 | GPS费 | 期数 | 提前还款违约金 | 成数 | 覆盖范围 |
小猪车抵 | 月息0.79%—1.1% | 500元 | 36—48期 | 6月内8%;7—12月5%;13—18月3%;18月后无 | 7—15成 | 昆明常驻 |
得物 | 月息1.14% | 2500元 | 36—48期 | 前6月不许提还;6月内6% | 8—10成 | 不限常驻 |
浙融车抵 | 月息1.14% | 2600元 | 36—48期 | 按期数具体咨询 | 10成 | 昆明常驻,全国车牌 |
台新车抵 | 月息0.89%—1.14% | 2600元 | 36—48期 | 9月后3% | 8—10成 | 昆明、曲靖、玉溪、文山、红河、大理 |
长安车抵 | 月息1.14% | 2600元 | 36—48期 | 12月后5%;18月后3% | 8成 | 全省 |
海富车贷 | 月息1.14% | 2500元 | 36期 | 还满3月后3% | 8成 | 全省 |
通盛 | 月息1%—1.14% | 2699元 | 36—48期 | 前6期不许;7—12期7%;12期后5% | 8—10成 | 全省 |
皖新车抵 | 月息1.14% | 2699元 | 36期 | 必须还满12期;提还5% | 8—12成(新能源7成) | 全国 |
领航车抵 | 月息1.14% | 2500元 | 36期 | 12月后3% | 8成 | 全国 |
帮客帮车抵 | 月息1.14%—1.58% | 600—2700元(含5%保费) | 36期 | 12月后5% | 8成 | 全省 |
蓝海/大昌蓝海 | 月息1.14% | 1500—2500元 | 36期 | 12月后3% | 8成 | 全国 |
产品 | 利率 | GPS费 | 期数 | 提前还款违约金 | 成数 | 适用对象 |
豆秒 | 年化16.88%—23.88% | 无 | 36—48期 | 9期后6%;9期内退返佣30%—40% | 8—12成 | 全省 |
狮桥车抵 | 年化18.5%—23.99% | 500元 | 36—48期 | 6期内不许;7—18期6%;19期后4% | 8成 | 全国 |
挖机/工程车 | 月息5.8厘起 | 2000—2500元 | 12—24期 | 随时提还2% | 5成 | 云南/贵州 |
重卡/轻卡 | 年化21.99%—23.99% | 2500元 | 12—36期 | 6月后可提还,9%—8%可减免2% | 5—8成 | 全国 |
黑户车抵 | 月息0.99%—1.28% | 2500元 | 12—18期 | 9月后5% | 5成 | 云南 |
云南车抵贷的特殊场景
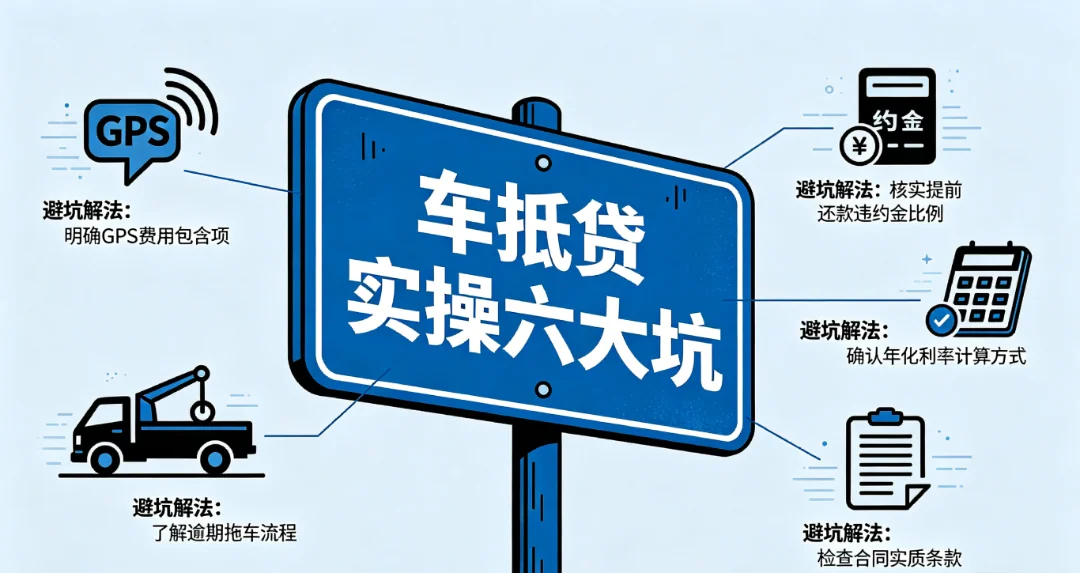
六个实操坑:车抵贷的坑比所有产品都深
机构车抵贷"不押车"的前提是装GPS——银行/机构需要知道你的车在哪里,防止你把车卖了跑路。
GPS安装费2000—3000元,有的机构装两套(主GPS+备用GPS),费用5000—6000元。这笔费用通常从本金里扣除——你的到手金额直接缩水。
贷款还清后,拆除GPS又要收费——拆除费500—1000元,有的机构甚至不拆,让GPS一直装在你车上。
银行车抵贷(如平安车主贷)不装GPS——这是银行产品最大的优势之一。如果你能走银行渠道,直接跳过GPS费这一项。
解法:优先选不装GPS的银行产品。如果必须走机构渠道,问清楚GPS安装费是多少、从本金里扣还是单独付、还清后拆除是否收费。
车抵贷的提前还款违约金是行业"潜规则"。常见标准:
还款时段 | 违约金标准 |
6个月内 | 不允许提前还款,或剩余本金5%—8% |
6—12个月 | 剩余本金3%—5% |
12—24个月 | 剩余本金2%—3% |
24个月后 | 无违约金或1% |
平安车主贷的违约金:6个月内不允许提前还款,6—12个月剩余本金3%,12个月后无违约金。
机构车抵贷的违约金:通常比银行更高,且合同约定更严。有的机构要求"必须还款一年以上才能提前还款"。
解法:如果你预计短期内(6个月内)能还清贷款,车抵贷不是最优选择——违约金可能比利息还多。如果确定要长期用款(1年以上),提前还款违约金的影响较小。
这是车抵贷最常见的宣传套路。
"月费率0.5%"听上去很便宜——0.5%×12=6%,年化6%?不是。
月费率和年化利率的换算不是简单乘12。月费率0.5%的等额本息贷款,实际年化利率约11%——因为等额本息模式下你的本金逐月减少,但费率是按初始全额计算的。
换算公式:月费率×12×1.8≈实际年化利率(等额本息模式)。月费率0.5%→年化约10.8%。月费率0.8%→年化约17.3%。
解法:问对方"年化利率是多少"而不是"月费率多少"。2026年8月1日起,《个人贷款业务明示综合融资成本规定》要求贷款人展示综合融资成本明示表——你可以要求对方提供这份表,看清真实年化利率。
前文已经详说,这里再强调一遍:
融资租赁(售后回租)和车抵贷的法律性质完全不同:
· 车抵贷:车还是你的,银行只增加了抵押权。逾期后银行需要走法律程序才能处置车辆。
· 售后回租:车已经不是你的了,你只是"租"回来用。逾期后机构可以直接收车——因为车本来就是它买的。
识别方法:看合同标题。如果写着《汽车融资租赁合同》或包含"售后回租"字样,你就不是在做车抵贷,而是在做融资租赁。要求对方改成贷款合同,或换一家机构。
机构车抵贷的逾期容忍度极低。部分机构在逾期3—5天后就会派人拖车——因为GPS已经锁定了你的位置。
拖车后,你面临的不仅是还清欠款,还有:
· 拖车费:1000—3000元
· 保管费:每天50—200元
· 违约罚息:按日1.2‰(年化约43.8%)
如果你在规定时间内还不上,车辆可能被直接变卖——变卖价格通常远低于市场价(机构需要快速变现),差额由你承担。
银行车抵贷的逾期容忍度更高——银行不会拖车,而是走法律程序。你有更多时间来筹钱还款或协商展期。
解法:优先选银行车抵贷。如果必须走机构渠道,问清楚逾期多少天后会拖车、拖车费多少、保管费多少、罚息标准是多少。把这些写进合同,别听口头承诺。
如果你的车还在按揭中(绿本在原贷款银行),你能不能做车抵贷?
可以,但属于"二抵"——在原有抵押之上再加一层抵押。二抵的额度更低(评估价减去剩余按揭余额后再打折)、利率更高、选择面更窄。
部分机构宣称"按揭车也能做车抵贷"——实际上做的可能是融资租赁,不是真正的二次抵押贷款。
解法:如果你的车还在按揭,优先考虑先把按揭还清再做一抵——一抵的额度更高、利率更低、产品选择更多。如果按揭余额不多(比如只剩2—3万),先还清按揭再做车抵贷,比直接做二抵更划算。
检查项 | 是 | 否 |
你的车是全款车(绿本在手)吗? | ✅ 一抵,额度高利率低 | ❌ 按揭车做二抵,或先还清按揭再做 |
车龄是否在8年以内? | ✅ 大部分银行可接 | ❌ 选择面大幅缩窄 |
你的征信是否良好? | ✅ 可走银行车抵贷 | ❌ 只能走机构,成本高 |
你是否每天都要用车? | ✅ 选押证不押车 | ❌ 押车贷款额度更高但车不能用 |
车辆评估价是否在5万以上? | ✅ 大部分产品可接 | ❌ 额度太低不值得做 |
你能接受等额本息还款吗? | ✅ 平安车主贷可选 | ❌ 找先息后本产品(更少) |
你预计用款时间超过1年吗? | ✅ 提前还款违约金影响小 | ❌ 考虑其他短期融资方式 |

车抵贷的底层逻辑决定了它的局限性——车贬值太快,银行不愿意给高额度低利率。所以车抵贷永远不可能像房抵贷那样成为"长期低成本融资"的主力。
它的定位是"应急"——你急需一笔钱,没有房子可抵押,税贷额度不够,保理和政采贷条件不满足——这时候车抵贷是最快能拿到的钱。
如果你有房抵贷的条件,别做车抵贷。 房抵贷利率2.8%—4.5%,车抵贷利率3.85%—20%+,差距巨大。有房子优先用房子。
如果你税贷额度够了,别做车抵贷。 税贷纯信用、利率4%左右、不需要抵押任何东西——比车抵贷便宜且干净。
车抵贷是最后的选择,但不是坏选择——只要你走银行渠道(平安车主贷优先)、签贷款合同而不是融资租赁合同、算清楚到手金额和还款总额的差额、不接受从本金里扣隐性费用。


只提供基于专业分析的实在方案