承兑汇票贴现:你以为的"低息贷款",其实是整个金融系统最诚实的镜子 点击上方蓝字关注我们 做生意的没有没碰过承兑汇票的。收到银票,第一反应就是贴现换钱,贴完完事。但很少有人去想一个
承兑汇票贴现:你以为的"低息贷款",其实是整个金融系统最诚实的镜子
做生意的没有没碰过承兑汇票的。收到银票,第一反应就是贴现换钱,贴完完事。但很少有人去想一个问题:贴现利率为什么去年一度跌到0.58%?为什么民间贴现公司收你2.8%而银行只收1.2%?为什么你刚贴完现、资金一回流,客户经理就建议你再开一票?为什么以前开票能套利,现在不行了?
今天不是教你贴现——那是银行柜员的事。今天是把承兑汇票贴现这条链上所有"看不见的东西"拆给你看:利率走势背后的真相、民间贴现公司的生意经、贴现-开票循环的利益分配、一年变半年的隐性加价、以及曾经疯狂到月赚700万的套利游戏为什么死了。
先看数字。6个月期国股银票转贴现利率(这是票据市场最核心的定价锚):
时间节点 | 6个月国股银票转贴现利率 | 说明 |
2023年3月(年内高点) | 2.59% | 疫情放开后经济短暂反弹 |
2023年7月(年内低点) | 1.00% | 信贷塌方,银行抢票冲量 |
2024年3月(年内高点) | 2.29% | 开门红推高利率 |
2024年8月 | 0.90% | 跌破1% |
2024年11月 | 0.58% | 创近年新低 |
2024年12月末 | 1.30% | 三天暴涨101BP |
2025年1月 | 1.60% | 年初高点 |
2025年6月 | 1.03% | 震荡下行 |
2025年11月 | 0.795% | 再创近年新低 |
2026年1月 | 1.20%→1.28% | 新年高开 |
2026年2月 | 0.83%→1.33% | 月内剧烈波动 |
2026年4月 | 逼近0% | 多期限品种跌至0.01% |
看明白了吗?
两年时间,利率从2.59%跌到0.01%。 这不是"降息"两个字能解释的。
贴现利率的本质是什么?是银行对"短期安全资产"的定价。当实体信贷需求旺盛,银行放贷赚钱,票据就是鸡肋,利率就高;当实体信贷需求萎缩,银行放不出去贷款,票据就成了冲信贷规模的救命稻草,利率就被砸到地板。
所以票据利率不是在告诉你"钱便宜了",而是在告诉你——银行的钱放不出去。
两年来的走势至少说明了三件事:
第一,实体融资需求持续萎缩。 利率一路向下,不是因为央行"放水"——货币政策确实宽松,但更核心的原因是企业不愿借钱、银行不敢放贷,票据成了填补信贷规模的最省事工具。
第二,季末翘尾是监管考核的副产品,不是市场行为。 每到季末,银行集中买入票据完成信贷投放指标,利率跳水;季初考核压力一过,卖出回笼资金,利率反弹。2024年12月底三天暴涨101BP,就是最极端的案例——大行规模一满,市场情绪瞬间反转。
第三,利率逼近0%意味着"资金空转"的风险在加大。 2026年4月,部分期限国股银票利率跌至0.01%,这意味着什么?企业几乎可以零成本贴现拿到现金,而银行存款和理财产品还有正收益——套利窗口被动打开。这一点后面详细说。
很多中小企业拿银票去银行贴现,要么嫌手续繁琐,要么开户行不收、别的行不认,最后找到民间贴现公司,当天到账,利也不算高。爽快。但你有没有想过,他们凭什么比银行还快?凭什么赚这个钱?
民间贴现公司的操作模式主要有三种:
模式一:票据经纪——纯信息撮合
这是最"干净"的模式。各地票据中介点收集企业和银行的票据买卖信息,在内部报价平台发布,撮合成交。银行付佣金或咨询费拿票源,企业付服务费提高效率。
利润来源: 咨询费、服务费,单笔几百到几千元不等。
本质: 就是票据市场的"中介所"。风险小,但利润薄。
模式二:直贴自营——注册空壳公司低买高卖
这才是民间贴现的主力玩法,也是利润最厚的模式。操作流程:
1. 注册空壳公司。 票据中介控制若干家没有实际业务的空壳企业。
2. 找票源。 持票企业拿着银票找上门,中介报一个比银行略低的贴现利率(比如银行1.5%,中介报2.8%),企业图省事,接受。
3. 背书转让。 企业将票据背书给中介的空壳公司,中介打款——这就是"民间贴现"。
4. 包装贸易背景。 空壳公司收到票后,中介伪造增值税发票、购销合同等材料,满足银行的贴现审查要求。
5. 去银行贴现。 拿着包装好的材料,找到合作的中小银行(农信社、村镇银行等审查较松的机构)办理贴现,利率可能是1.2%。
6. 赚利差。 2.8%收进来的票,1.2%贴出去——一进一出,1.6个百分点的利差到手。
以一张100万元、6个月到期的国股银票为例:
· 2.8%收票:付给企业约98.62万元
· 1.2%去银行贴现:银行付给空壳公司约99.40万元
· 利差收入:约7800元
规模大了呢?一天过手5000万票面,利差收入就是39万元。
关键支撑: 中小银行愿意配合。这些银行自己没有专业的票据团队,也没有票源渠道,票据中介送来的业务,做了有存款、有贴现利息收入,何乐不为?双方互惠互利,一直是灰色地带的"公开秘密"。
模式三:直贴+转贴——借壳交易
在模式二的基础上,再把贴进来的票转贴现给大银行。链条变成了:企业→空壳公司(直贴)→小银行(过桥)→城商行/股份行(过桥)→大银行(最终出资方)。
大银行不跟小银行直接做转贴现,中间需要过桥行。票据中介在整条链上同时操控信息流和资金流,过桥银行只是"走过场",不出资、不占信贷额度,只赚通道费。
利润来源: 直贴利差+转贴利差。资金周转速度极快——当天直贴、当天转贴,同一笔资金一天可以做多笔交易。
风险与代价
民间贴现不是没有风险。最大的几颗雷:
· 法律风险: 伪造增值税发票、虚构贸易背景,直接触犯刑法,轻则罚金,重则入刑。2025年支付清算协会严查"四流合一"(合同、发票、运输单据、入库单),2026年税务总局出台发票负面清单,同一张发票跨行不能再重复使用。
· 洗钱陷阱: 2025年已有多起"低价收票、先行打款"被不法分子利用洗钱的案件,企业把票背书过去,收到的钱可能是涉案资金,账户直接被冻结。
· 银行合作收紧: 监管对银行与票据中介的合作已明令禁止,一旦被查到,银行重罚,中介入刑。
这是整条链上最隐秘、也最危险的玩法。
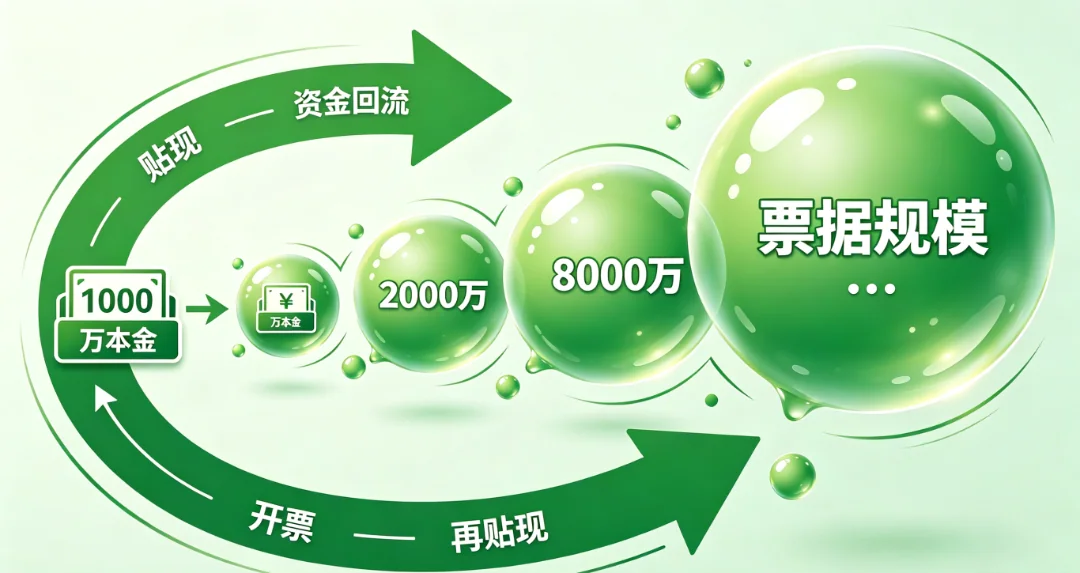
某企业先在银行存入1000万元保证金(假设保证金比例50%),申请签发2000万元银行承兑汇票。拿到票后,或由自己贴现,或由关联企业贴现,拿回约1800多万元现金。然后——不是拿去做生意,而是把这笔贴现资金转为新的保证金,再开4000万的票。再贴现,再开8000万的票……
1000万→2000万→4000万→8000万→1.6亿→3.2亿……
同一个1000万本金,理论上可以撬动数亿元规模的票据。 每一轮循环,银行多了一笔保证金存款(负债端增长),多了一笔贴现贷款(资产端增长),资产负债表两边同时做大——但资金只是在银行和企业账户间空转,一毛钱都没有进入实体经济。
各方怎么赚钱?
企业端: 如果贴现利率低于存款利率,每一轮循环都有利差可赚。即便没有利差,授信额度被循环使用,企业相当于用极少的自有资金撬动了极大的融资规模。
银行端: 保证金存款完成揽储指标,贴现贷款完成信贷投放指标,中间还有开票手续费。分支行行长年底考核好看,何乐不为?
票据中介: 每一轮开票、贴现都需要他们做贸易背景包装,每一轮都赚服务费和利差。循环越多,赚得越多。
垫资公司: 部分企业连保证金都拿不出来,垫资公司就"帮忙"——企业出10%,垫资公司出90%保证金,开票贴现后还钱给垫资公司,垫资公司收取0.3%-0.5%的"资金占用费"。别小看这0.3%,一天过手几个亿,月入百万不是梦。
风险是什么?
第一,监管正在重罚。 2026年4月,光大银行深圳分行因"滚动开立银行承兑汇票"被罚没126万元;2026年3月,杭州银行深圳分行因同样原因被罚。这不是个案——银保监会明文规定"不得办理将贷款和贴现资金转存保证金后滚动申请银行承兑汇票的业务",但各地银行仍在屡罚屡犯。
第二,链条一旦断裂就是雪崩。 假设某企业开了1亿票据循环了5轮,实际撬动5亿票据规模——如果其中一轮贴现资金延迟到账,保证金补不上,下一轮开票就开不出来,而之前开出的票据到期必须兑付,企业瞬间面临数倍于自有资金的偿付压力。
第三,贴现资金回流出票人本身就是违规。 监管明确规定"严禁贴现资金直接转回出票人账户",但在实际操作中,通过关联公司、多层转账等方式,资金回流几乎无法完全杜绝。
2023年1月1日起,《商业汇票承兑、贴现与再贴现管理办法》正式实施,最核心的变化之一:商业汇票最长期限由1年缩短至6个月。
政策初衷很好——缩短中小企业被占用资金的周期,加速资金周转。但实操中的效果,跟政策预期完全不同。
对开票企业而言,成本实际上是增加了
以一家年开票量1亿元的企业为例,算一笔账:
新规之前,开1张1年期1亿元银票,开一次就行:
· 承兑手续费:0.05%×1亿=5万元
· 保证金占用:假设50%比例,5000万元锁定1年
· 贴现一次
新规之后,1亿元得拆成2张6个月期的银票,开两次:
· 承兑手续费:5万元×2=10万元,翻倍
· 保证金占用:5000万元锁定6个月×2次,看似时间不变,但实际上每次到期都要重新走审批流程、重新验资、重新占用审批时间
· 贴现两次,两次审查、两次等待
· 如果通过民间贴现,包装贸易背景的成本也要付两次
更隐蔽的成本:6个月期的票据到期后,如果对方还要继续用票支付,必须重新开票。重新开票意味着重新审查贸易背景、重新提交合同和发票、重新缴纳保证金。 每多一次操作,就多一次时间成本和资金占用。
有企业主反馈,新规实施后,原本一年跑一次银行搞定的事,现在至少要跑两到三次。如果是大额票据,审批流程可能要1-2周,这1-2周内保证金是锁定的,企业的可用资金被额外压缩了。
对收票企业而言,贴现频率被迫翻倍
过去收到1年期银票,可以持有到期等兑付,不花一分钱贴现利息。现在只有6个月,如果等不了,就必须贴现——贴两次的利息绝对比贴一次多,因为贴现是按实际天数计息,两次贴现的"起息日"到"到期日"之间有重叠的时间成本。
另一层影响:承兑发生额虚增
2023年7月新规全面落地后,票据承兑发生额突然大幅增长——不是因为企业交易量增加了,而是同样金额的票据从1年变6个月,必须多开一次才能覆盖原来的支付周期。这造成了一个假象:票据市场"繁荣了",实际上只是同样的交易被拆成了两次。
曾经,承兑汇票套利是金融圈最经典的"无风险赚钱法"。
黄金年代怎么玩的
2019年1月,票据贴现利率降到3%左右,而银行结构性存款利率在4%左右——1个百分点的利差,就是套利空间。
经典案例: 张老板收到客户100万元银票(6个月期),去银行贴现利率3.8%,拿到98.13万元。然后买6个月结构性存款,收益率4%,到期拿回100.1万元——比持票到期还多赚1000元。
进阶玩法: 李老板手头有100万现金,先买半年期结构性存款(收益4%,半年后拿回102万),再以存款为质押开出100万银票,立即贴现(利率3.8%),拿到98.13万元。贴现付了1.87万利息,存款赚了2万利息,净套利1300元。
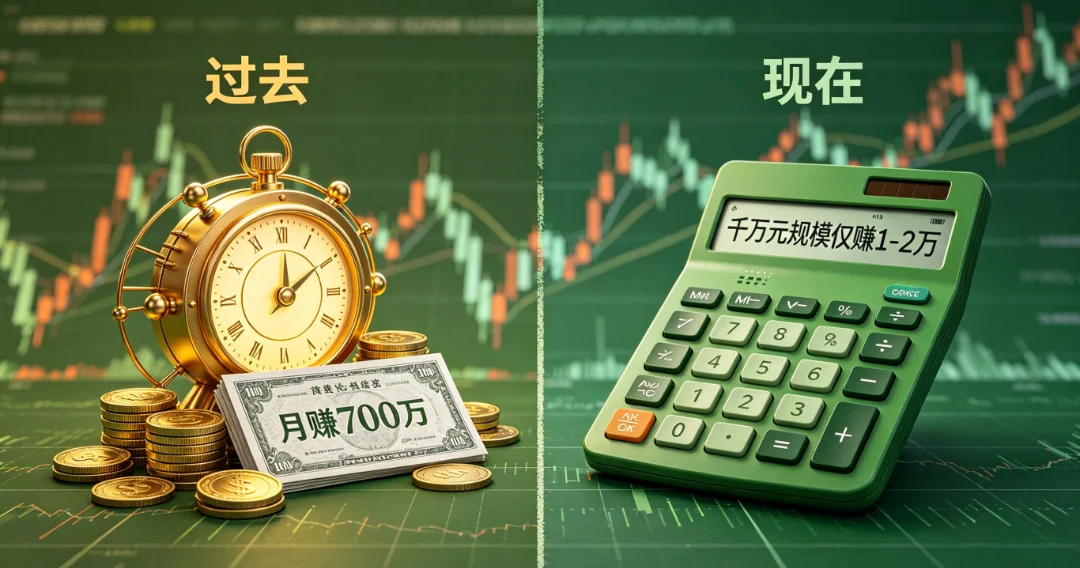
暴力玩法: 将贴现资金的50%继续做保证金开票,50%买结构性存款,循环操作。1亿资金体量,每笔套利约85万,一周做两笔170万,一个月净赚近700万。
更暴力的,是开1亿结构性存款,伪造与壳公司的贸易背景开出1亿银票,壳公司贴现后资金回流,循环套利——完全不需要真实贸易,纯靠利差"生钱"。
核心原因:利差被压缩殆尽。
· 2019年:结构性存款利率4%,贴现利率3%,利差100BP
· 2024-2025年:存款利率降到1.2%-1.3%,贴现利率降到0.6%-1.0%,利差压缩至20-30BP
· 2026年4月:贴现利率逼近0%,存款利率也在1%左右,利差几乎消失
一位从业近十年的内贸套利者(业内称"票贩子")这样算账:"银行存款年化利率1.3%,半年期银承贴现成本0.6%,中间0.35%的利差。存入千万元资金,半年后获利3万元;亿元规模也就30万元。扣除手续成本后,千万元规模收益仅1-2万元,而税务风险一分没减。"
三大杀招同时落下:
1. 存款利率持续下调。 结构性存款从4%降到1.3%甚至更低,利差源头被掐断。
2. 监管收紧贸易背景审查。 2025年支付清算协会要求"合同、发票、运输单据、入库单"四流合一;2026年税务总局出台发票负面清单,同一张发票跨行不能再重复使用;银行需核验增值税发票平台截图。
3. 银行内控趋严。 多家银行已暂停结构性存款质押开票业务,保证金来源需穿透审查,贴现资金回流监测升级。
那位"票贩子"的结论是:"开票经济到头了。" 套利空间从70-80BP压缩到20-30BP,扣除成本后几乎没有利润,而合规风险和税务风险一点没少。
但新的套利窗口又被撬开了一个缝
2026年4月,票据利率再次逼近0%——这不是因为套利者回来了,而是因为银行信贷投放再次塌方,大行抢票冲量把利率砸到了地板。当企业可以零成本甚至接近零成本贴现获得现金,而存款和理财产品还有正收益时,套利窗口又被"被动打开"了。
只是这一次,监管反应更快。央行已明确表示"不发放税后利率低于同期限国债收益率的贷款",银行也主动压降结构性存款利率。窗口来了一闪就关,跟2019年那种持续几个月的大窗口完全不同。
1. 贴现比价,不同银行利率差异巨大。 同一张票,国有大行和股份行可能差0.3-0.5个百分点,100万的票就差1500-2500元。
2. 远离民间贴现的"包装"服务。 2026年监管查得比任何时候都严,伪造发票入刑、循环开票重罚,不值得。
3. 别想着套利了。 那个时代已经结束。承兑汇票回归支付工具本源,拿它老老实实做结算、做融资,才是正道。
只提供基于专业分析的实在方案