政府收储存量房做出租房,这笔账到底怎么算 点击上方“蓝字”关注我们 2026年6月,全国超70座城市同步发布国资存量商品房收储实施细则。各地安居集团、城投平台携专项低成本资金批量进
政府收储存量房做出租房,这笔账到底怎么算
云南也在其中。2025年,全省筹措财政补助资金21.08亿元,建设配售型保障性住房1664套,筹集保障性租赁住房18046套。2026年,全省计划新建6000套保障性租赁住房。昆明安居集团7个保租房项目近6000套房源投入运营,甚至烂尾10年的锦玉商务中心也被改建为保租房。
看起来一切都在有序推进。但如果你把这笔账拆开算,会发现一个尴尬的问题——收储的账,算不平。
财政统筹+国企自有资金。 杭州某城投的评估材料显示,4.23亿收购项目中,政府财政统筹资金2.93亿,专项债1.3亿。
资金底盘看起来不小。但实际到位效率偏低——截至2026年5月,专项债实际用于存量房收储的资金仅65亿元,仅覆盖1.3万套房源,远低于年初预期。
钱发了,但没花出去。为什么?往下看。
国资方倾向以市场价5-7折收购,出于控制成本和防止国有资产流失的考虑;出售方——房企或业主——期望在8-9折成交。杭州某城投公司负责人对媒体直言:"目前普遍收购价在8折左右,我们希望能尽量谈到7折,后续就有更大的利润空间。"
这个"利润空间"不是随便说的。因为后面还要翻新改造、运营管理,每一环都在吃利润。
定价机制采用双第三方评估+业主协商模式,参考小区近三个月真实二手房网签成交价,评估价格普遍维持市场价8.5-9折区间。定价全程公示可复核。
看起来公允。但问题是——8折收进来的房子,租出去能回本吗?

杭州那份城投评估材料,是目前公开可查的最完整的一笔账。
4.23亿收购项目,公租房住宅面积约4.8万平方米,标准租金10元/月/平方米。前两年出租率按70%、85%算,第三年起维持95%。租金按每年增长3%计算。
2026年测算:公租房出租收入406.89万,物业费50.86万,停车费163.97万,合计621.72万。运营30年至2055年,累计收入3.98亿,累计运营成本6360万,最终收益3.34亿,对融资本息覆盖倍数1.45倍。
账面上算得平。但前提是——出租率连续28年保持95%,租金每年涨3%。
这两个假设在现实中有多脆弱,不需要专业背景也能判断。
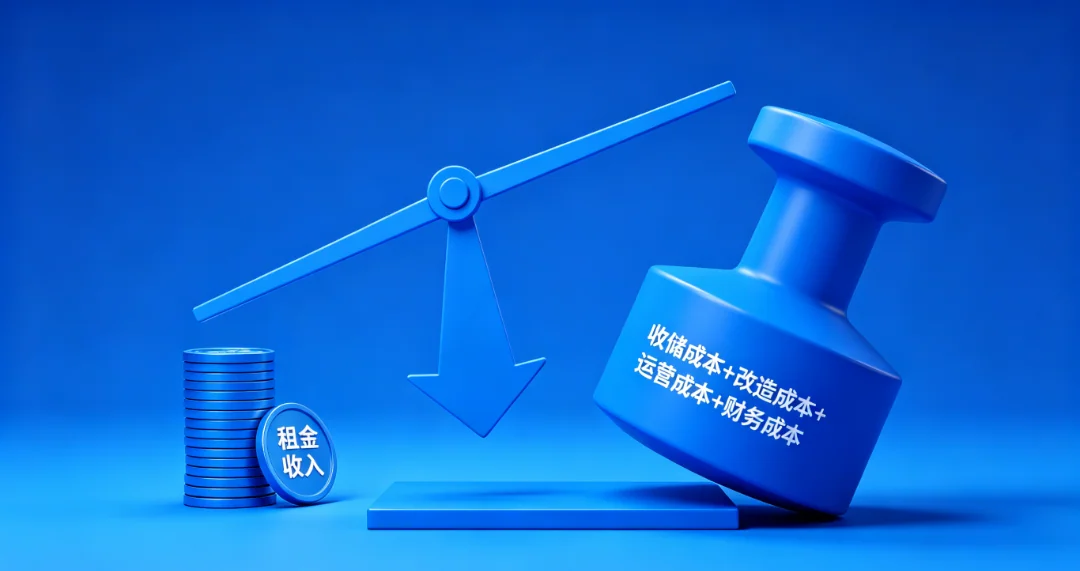
云南的情况更棘手。昆明保租房租金不超过市场价的85%,而云南城镇住宅租金收益率本就不高。全国来看,收储房源改造后的租金回报率普遍仅1%-2%,远低于收购成本、改造成本和财务成本之和。
1.75%的再贷款利率,加上运营维护成本,租金回报率如果只有1%-2%,每一套都在亏。
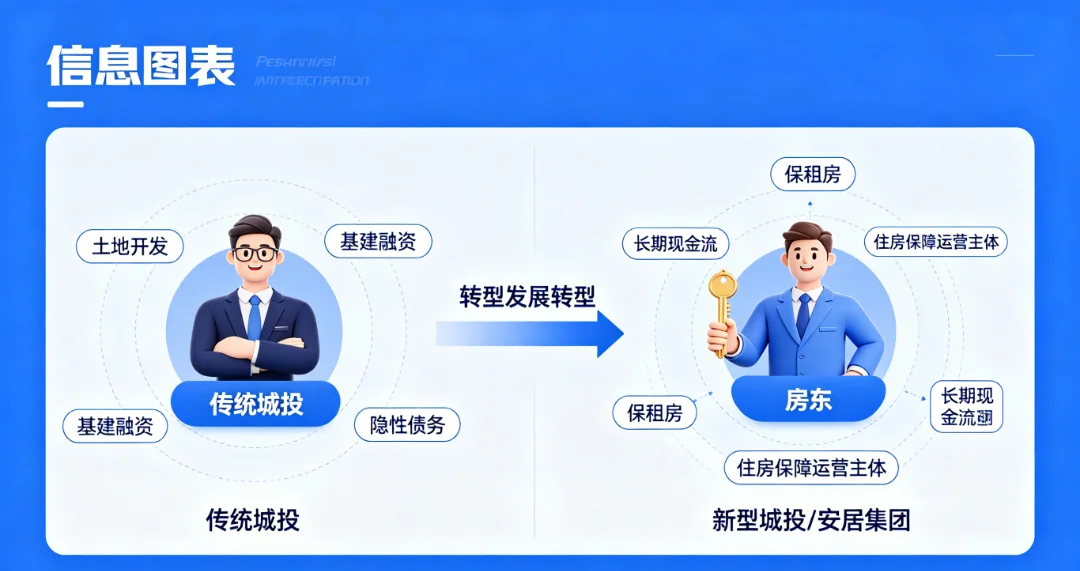
过去城投平台以土地开发、基建融资为主,隐性债务管控压力巨大。收储让它们转型为住房保障运营主体——从融资载体变成实体运营企业,收购房源出租、配售产生长期现金流。
逻辑上说得通。实践中有个关键问题:城投自己手上就有大量滞销存量房。
本轮收储的一个重要功能,是让城投把自身或关联房企的沉淀资产"激活"——把难以变现的库存变成可产生租金现金流的"保障性资产"。用1.75%的低成本资金置换过去8%、10%的高息隐性债务,"高息换低息"。
但这个置换成立的前提是:租金能覆盖1.75%的资金成本+运营成本+改造成本。 在大部分城市,尤其是云南这类租金水平偏低的市场,这个前提存疑。
浙江部分项目设立了专项债到期退出机制——保障房运营期满后通过逐步或一次性出售退出。这意味着,30年后卖房回本才是真正的算账逻辑,租金只是期间的现金流补充。 可30年后的房价谁也说不准。
云南省住建厅的提法很系统:政策性收购、业态调整、成本覆盖、旅居盘活、抵债处置五类路径精准去库存。
政策性收购就是"以购代建",房票安置、保障房转化、安置房统筹、整体搬迁都算。
旅居盘活是云南的独特路径。2025年1-11月,云南全省省外购房占比达31.6%,创近7年新高。景洪、腾冲、元谋等33个县市区推进宜居城镇建设,用旅居需求消化存量。
抵债处置是更现实的一条路——以房产资产抵偿债务。对那些手里有房、欠着工程款和银行贷款的房企,把房抵出去,总比烂在手里强。
但不管哪条路径,底层问题都是一样的:谁来接盘,接了之后怎么运营,运营能不能回本。


因为算不平也得算。
房地产库存高企,新房去化周期27.4个月。大量改善业主旧房卖不掉、新房不敢买,置换需求被压制。房企资金被套、债务承压,烂尾风险悬在头上。新市民、青年人租不起房,城市留不住人。
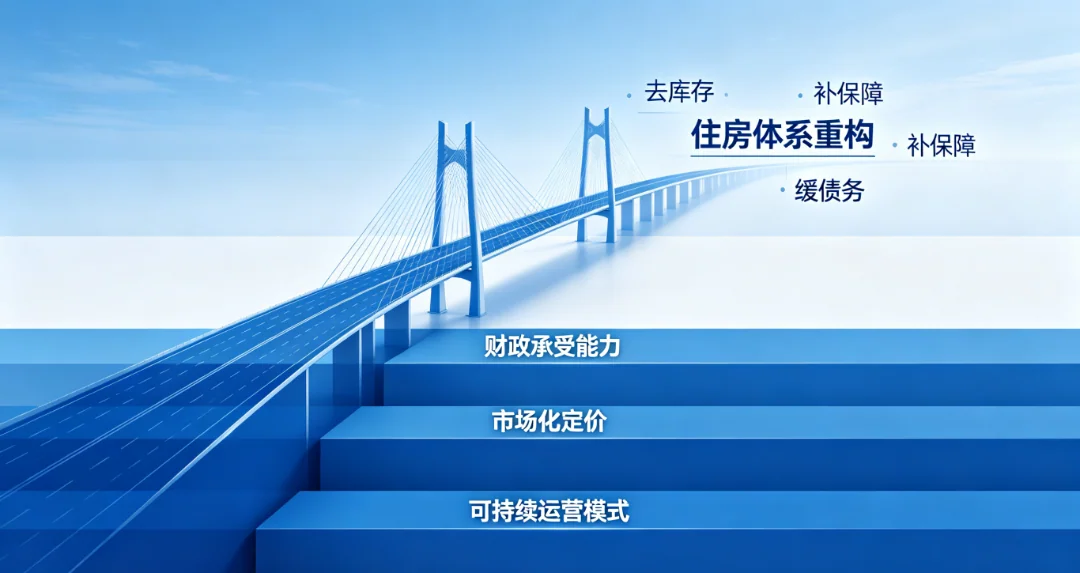
国资收储至少能同时推三个目标:去库存、补保障、缓债务。 哪怕每个目标只完成六七成,也好过什么都不做。
但必须清醒:这不是一笔商业投资,而是一项公共政策。 公共政策的账,从来不只是财务账。社会效益、稳定预期、留住人才,这些没法用净现值衡量,却是地方政府不得不算的账。
关键在于——公共政策的财务可持续性,决定了政策能走多远。 如果长期依赖财政补贴维持,收储规模越大,财政包袱越重。这不是杞人忧天,而是已经在发生的现实。
业内建议的破局路径是金融工具创新,比如保租房REITs等资产证券化产品,让沉淀资产能上市交易、回笼资金,形成"投-融-管-退"的良性循环。但这需要租金回报率先达到REITs发行的门槛——目前大部分城市的保租房租金回报率,离这个门槛还差得远。
云南在全国收储大潮中有两个独特变量。
云南住建厅厅长提了"344"思路:实施好政策、组织好营销、建设好房子;统筹好房子、好社区、好街区、好城区;增加中小户型、宜养康养型住房、完整社区配套、绿色生态建筑四类供给。
方向没错。但"好房子"和"算得平的账"之间,还有一个不小的距离。
政府收储存量房做出租房,短期是稳预期的工具,长期是住房体系重构的开篇。 它要解决的不是"能不能赚钱"的问题,而是"能不能持续"的问题。
不是收得越多越好,而是收得了、租得出、补得起。
5折是国有资产流失,全价是财政透支,8折左右是当前的现实均衡点。
纯靠财政补贴输血不可持续,必须打通REITs等退出渠道,让社会资本有参与的可能。否则,收储规模越大,地方财政的隐性包袱越重。
END
只提供基于专业分析的实在方案