逾期之后,你有一项从没被告知的合法权利 点击上方蓝字 关注我们 中国有超过1.2亿人正在经历信贷逾期。 这个数字意味着,大约每10个成年人里就有1个。他们可能是昆明的建材批发商,生
逾期之后,你有一项从没被告知的合法权利
这个数字意味着,大约每10个成年人里就有1个。他们可能是昆明的建材批发商,生意从月入30万跌到8万;可能是某个国企员工,公积金基数8000元,但消费贷+信用卡月还款1.2万,工资已经盖不住;也可能是某个开网约车的中年人,平台收入一降再降,车贷还不上,每天醒来就是催收电话。
他们有一个共同点:不知道自己可以合法地和银行协商。
答案令人心酸——逃避。
不接电话,不看账单,不回微信。换号码,搬住处,删APP。刚开始是恐惧,后来是麻木,最后是彻底失联。
这种反应能理解。催收电话一天十几通,语气从"友情提醒"到"你涉嫌恶意拖欠",谁听了都慌。加上罚息像滚雪球,逾期三个月账单就膨胀20%-30%,越看越绝望。
但逃避是代价最高的选择。
每多逾期一天,罚息就在增加。每失联一次,银行就把你从"可回收"挪到"需诉讼"。等到法院传票到了手上,协商空间已经缩了大半。
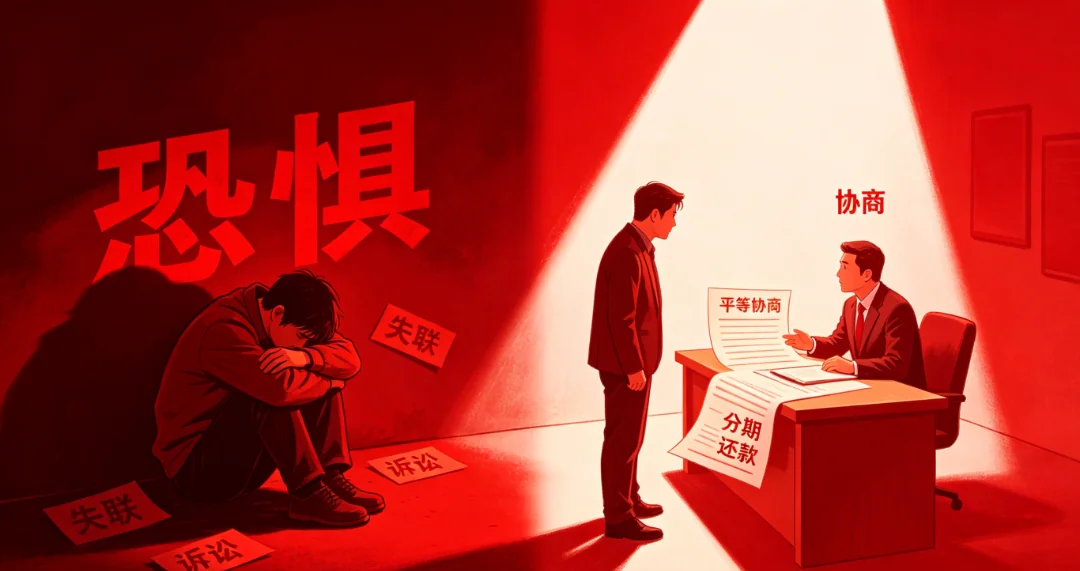
错了。银行最怕的不是你来协商,而是你失联。
数据说话。工商银行2025年末信用卡不良率4.61%,是总体不良率的3.5倍。全国不良资产转让规模2025年上半年1076亿元,同比翻倍以上。而平均折扣率只有4.10%——意味着银行把100万不良贷款打包卖出去,只回收4万块。
96万,打了水漂。
站在银行角度算一笔账:一个逾期债务人主动上门,提供真实困难证明,愿意分期偿还本金60%——这比核销回收0%强太多了。比诉讼也强——起诉10万元标的,受理费2300元起步,加上律师费、执行费,执行不到财产就是净亏损。
银行不是你的敌人。银行是一个可以谈判的商业对手。关键是你要会谈。
协商是法律赋予你的权利
这不是施舍,不是走后门,更不是逃废债。
:当事人协商一致,可以变更合同。
贷款合同是民事合同。双方地位平等。合同内容——还款期限、金额、方式、利率——都属于可以协商变更的范围。你主动提出协商,是行使法律赋予的合同变更权。
你不是在求人办事。你是在依法主张权利。
信用卡逾期有一个专属武器
"在特殊情况下,确认信用卡欠款金额超出持卡人还款能力、且持卡人仍有还款意愿的,发卡银行可以与持卡人平等协商,达成个性化分期还款协议。个性化分期还款协议的最长期限不得超过5年(60期)。"
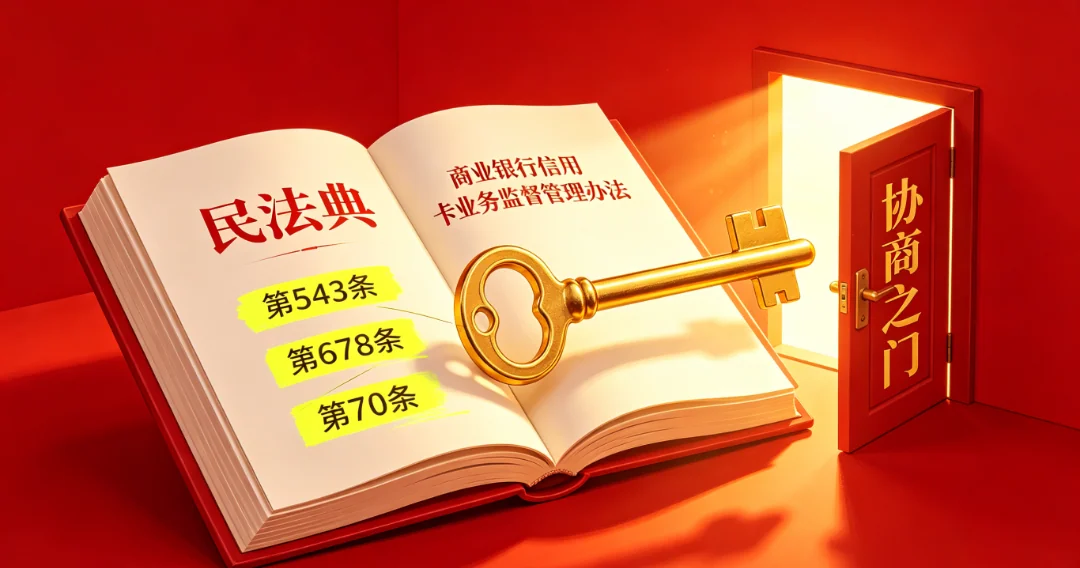
· 你确实还不动了
· 你愿意还
· 银行就必须和你谈
· 最长可以分5年还
签署协议后,银行应当停止催收。
这条法规2011年就出台了。但绝大多数逾期持卡人根本不知道它的存在。
2026年:政策在你这边
过去一年,债务协商的制度框架在加速完善:
,国家金融监督管理总局、央行、证监会联合发布,确立"可调尽调"原则——金融机构不得无故拒绝协商。
,要求持牌机构设立专门协商通道,收到书面申请后
15个工作日内必须书面答复,不得设隐形门槛。
(2026年1月修订),明确银行对有真实还款意愿、主动协商的债务人不得拒绝协商,须提供分期、息费减免等多元方案。即使银行不同意,债务人也可以通过法院诉调对接,在法官主持下达成具有强制执行力的调解协议。
,轻微失信、主动还款者可按程序修复信用。央行政策更是明确:2020-2025年单笔≤1万元的逾期,2026年3月31日前还清可申请一次性信用修复。
——各地都有,由金融监管部门指导设立,免费申请。调解员会居中协调,银行的配合度远高于一对一谈判。
——如果银行已经起诉,可以在法官主持下达成调解协议,具有强制执行力。银行必须执行。
——目前只有深圳试点。截至2026年5月,已有300余名债务人通过破产程序获得减免。如果你始终诚实沟通、尽力还款,这些行为在破产程序中将被视为"诚实债务人"的证据,有利于获得更优的重整计划。
但现实是:大多数逾期债务人做不到。
不是智力问题,是信息差和心理状态的问题。你不知道每家银行的协商政策不同,不知道招商银行信用卡和浦发银行信用卡的窗口期不一样,不知道经营贷的协商和消费贷走的是完全不同的通道。你面对催收电话时大脑一片空白,更别说冷静地引用法规条款。
一个专业的债务沟通顾问能提供什么——
不是替你打电话,不是替你和银行谈判。而是:
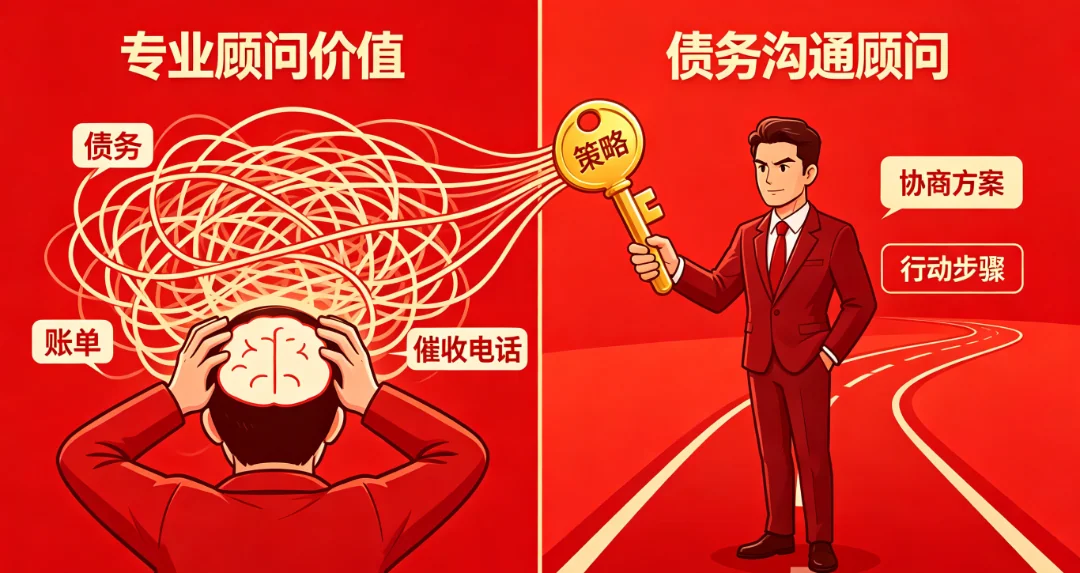
只提供基于专业分析的实在方案