供应链金融的暗面:一门被玩坏的好生意 点击上方 [ 蓝字 ] 关注我们 供应链金融的初衷是好的——用核心企业的信用,灌溉产业链末端的中小企业。但十几年跑下来,这套机制被玩出了一百种
供应链金融的暗面:一门被玩坏的好生意
2025年,中国供应链金融市场总规模52万亿元。应收账款电子凭证开立余额2.75万亿元,融资余额2.08万亿元。
同一年,雪松信托案开庭,涉案金额200亿元,涉及投资者超6800人。承兴案罗静获无期徒刑,虚构应收账款骗取融资300亿元。某省属国企因仓储造假直接损失32.3亿元。江苏某国企虚增营收103亿元,利润9.34亿元——全部是假的。
52万亿的市场里,有多少是真实的贸易,有多少是披着贸易外衣的金融腾挪?没人说得清。但暴雷的案例给出了一个清晰的信号:这条链上的很多环节,从一开始就是烂的。
这是最老、最普遍、也最难根除的玩法。
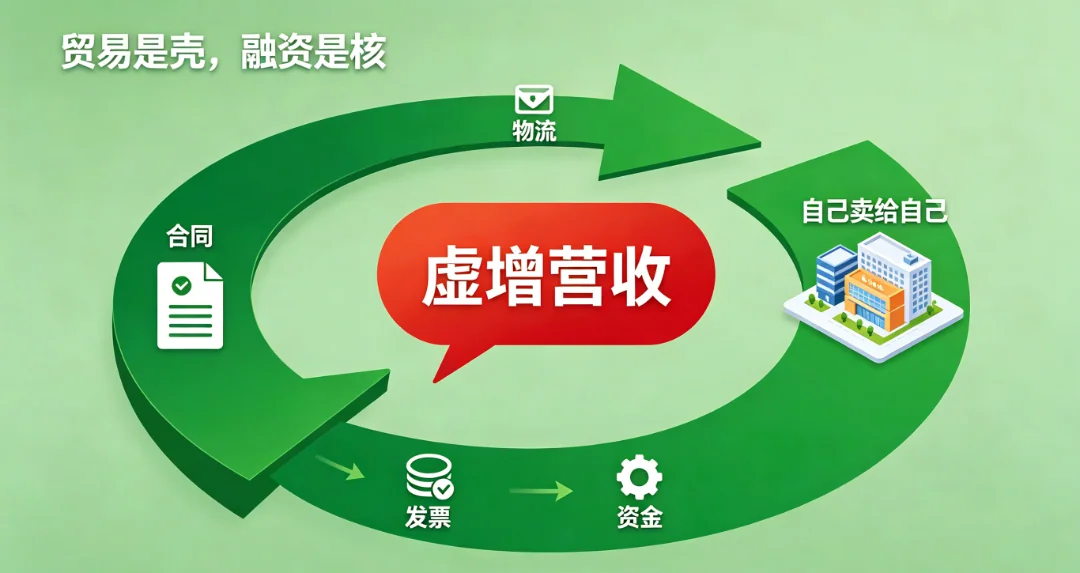
江苏某国企控股企业开展"专网通信业务"。业务洽谈、合同签订、发票流转、资金收付、货物验收,全由一个业务人员团队对接。合同模板、产品型号、购销价格、物流,也由这一方提供。更妙的是——上下游企业均由同一主体控制,同一公司既当供应商又当客户,交替出现。
合同、资金、票据流转构成闭环,没有一克货物在真实流转。但账面上,营业收入和营业成本都产生了,利润也"实现"了。
证监会的结论:2009年至2021年,该国企通过参与虚假自循环业务,虚增营业收入约103.33亿元,虚增利润总额约9.34亿元。
十二年。虚增百亿营收。审计没发现,银行没发现,国资委没发现。直到证监会穿透调查,才揭了盖子。
循环贸易的本质:贸易是壳,融资是核,虚增营收是目的。 国企需要做大营收满足考核,业务人员需要通道赚手续费,银行需要放贷——三方各取所需,只有贸易本身是假的。
某地方国资委控股的粮油国企,2020年起做玉米代采代销。业务模式三步:下游饲料厂委托采购→国企向银行融资付款→供应商发货至第三方仓库→饲料厂提货付款。
看起来闭环严丝合缝。问题出在仓库。
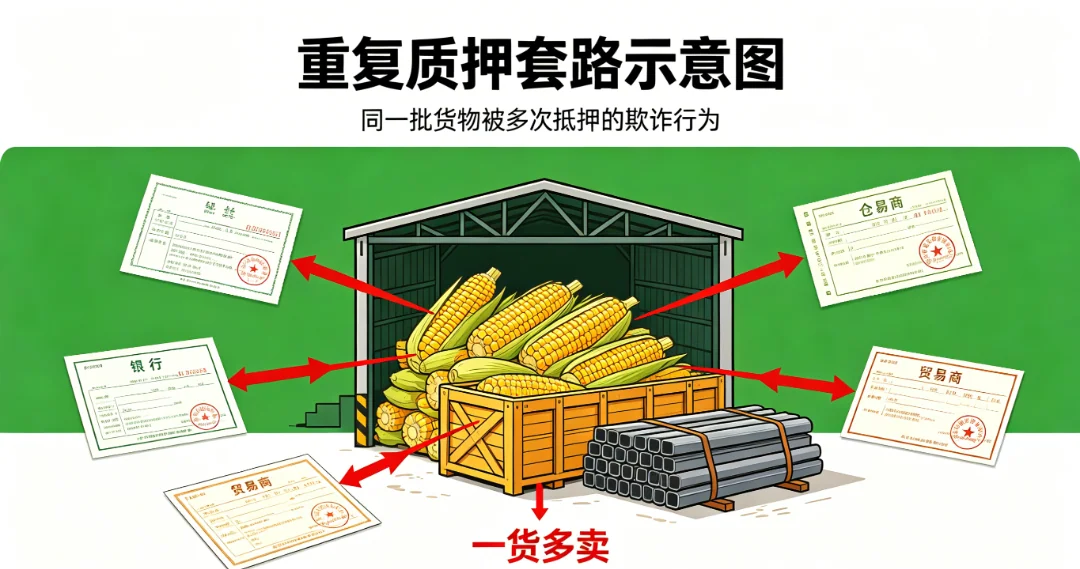
2023年3月,国企去查库存,发现实际库存仅为合同约定的60%。供应商把同一批玉米重复质押给了多家贸易商。一女多嫁,仓库里的玉米被卖了三四遍。
2023年6月,银行以"货权不清"为由提前收回融资。国企被迫低价抛售,最终亏损1.2亿元。
天津冻品仓也出了同样的事——"货权消失",一批冻肉被质押了多次,最后连仓库管理员都不知道货是谁的。
重复质押的根子在于:仓单不是不动产登记,没有统一查询系统。 同一批货物,在不同的仓单体系里可以"存在"很多次。只要不穿透到实物,账面上一切正常。
雪松信托是教科书级案例。
雪松控股旗下信托公司发行"长青系列"供应链金融产品,累计42只,发行规模近120亿元。产品宣称底层资产是对央国企的应收账款,听起来安全得不能再安全。
但记者调查发现:部分应收账款在雪松信托受让时已经灭失。一家被标明为"持续催账"的债务人,直接否认与雪松信托和关联保理公司有任何业务往来——所谓央国企应收账款,是编的。
120亿产品通过一家名为文金世欣的保理公司作为通道。而文金世欣几乎只有雪松信托一个资金方——左手发信托产品募资,右手虚构应收账款自融。 供应链金融在这里不是服务,是提款机。
2026年2月,广州中院宣判,雪松控股实控人张劲等人被追究刑事责任。200亿损失,6800名投资者血本无归。
这才是供应链金融最隐蔽、最日常的腐败。
广东某家电巨头,旗下应收账款平台通过集团内的保理、小贷公司向供应商提供融资。年化综合成本动辄10%以上。流程是:以自身信用从银行拿低成本资金,再通过关联机构高息放给供应商——利差自己吃,风险供应商扛。
汽车行业更普遍。虽然车企公开承诺缩短账期,但"挂2开6"的潜规则长期存在:60天内结算,但开6个月商业承兑汇票。供应商实际回款周期被延长至8个月甚至更久。想提前拿钱?付贴现成本。这本质上是核心企业把自身的营运资金压力,结构化地转嫁给供应链上游。
某央企财务公司负责人直言:"核心企业一方面通过自身信誉从金融机构拿到低成本资金,另一方面又将资金以高息给到供应链上的中小企业,侵占了中小企业的利润。"
供应链金融本来是要帮中小企业解决融资难,结果变成了核心企业收割中小企业的工具。 这不是设计偏差,是权力结构的必然——谁掌握信用,谁制定规则。
安徽某省属国企做棕榈油进口业务。进出口公司通过向国企高管行贿,把交易模式从"先款后货"改成了"先货后款"。然后严重超出额度获取货权,用伪造的《对账函》掩盖货物已被销售的事实。
之后再向业务员行贿,伪造货权让账面数字与仓单一致。
最终直接经济损失32.3亿元,间接损失20.15亿元。
几个人几笔行贿,就掏空了一家省属国企五十多亿。风控在哪里?审计在哪里?答案可能是:风控和审计也在同一张桌上吃饭。
近六成供应链金融平台由核心企业自建。它控制着贸易数据、确权流程、融资通道——整条链的信息不对称全部偏向核心企业。银行看不清底层资产,只能依赖核心企业的信用背书。而核心企业有充分的动机利用这个信息黑箱。
商业汇票最长账期6个月,电子凭证最长12个月。多出来的6个月账期,是核心企业无成本占用供应商资金的"合法通道"。更关键的是——电子凭证没有强制接入征信系统,隐性债务难以穿透,少数企业通过虚构贸易背景、拆分凭证无序扩张信用。
国企的营收考核、城投的规模需求、地方政府的政绩指标——都需要"做大贸易额"。循环贸易能虚增营收,融资性贸易能做大规模,何乐而不为?至于贸易是不是真的,在考核期内的报表上根本看不出来。
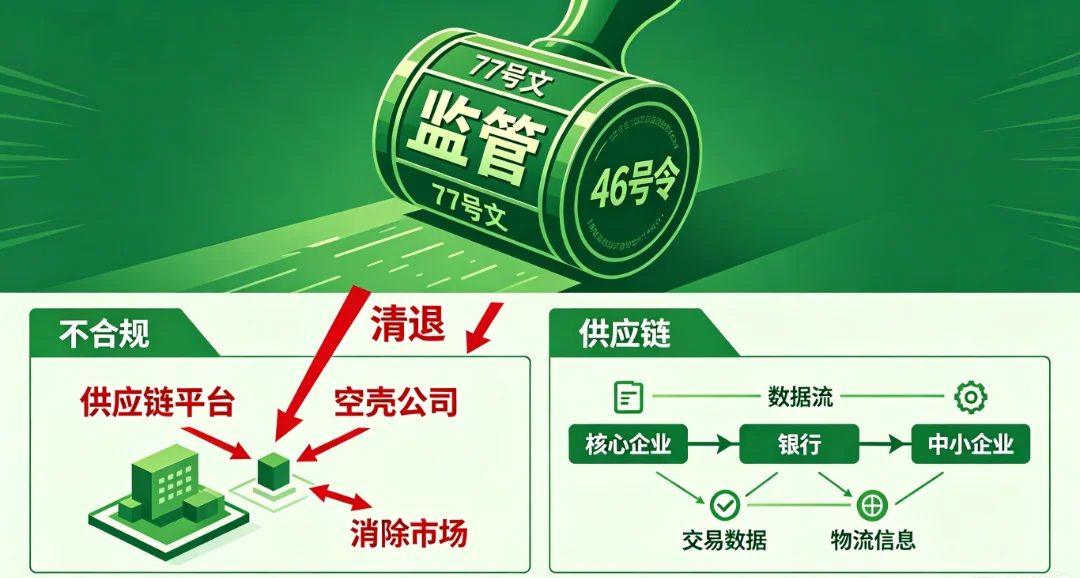
2025年4月,央行等六部门发布"77号文",这是供应链金融最严厉的一次监管出手。
核心条款:
2025年6月文件正式施行,给了市场一年过渡期。2026年到2027年,是应收账款电子凭证存量出清与供应链票据规模承接的关键窗口。
截至2026年一季度,24家供应链信息服务机构已退出市场,其中15家存量业务清零。仅4个月就新增10家退出。清退潮正在提速。
国资委"46号令"关于融资性贸易终身追责的规定也在2026年全面落地。这意味着,任何构造贸易背景的操作,不仅面临金融机构拒贷,更将直接触发国资体系问责——不是罚钱了事,而是追到退休。
监管堵漏是必要的。但堵的过程中,中小企业可能在缝隙里被挤伤。
核心企业为满足合规要求骤然收紧信用政策,提高数据接入门槛——一批长期依赖旧模式但体质尚可的中小企业,可能猝不及防被切断融资渠道。
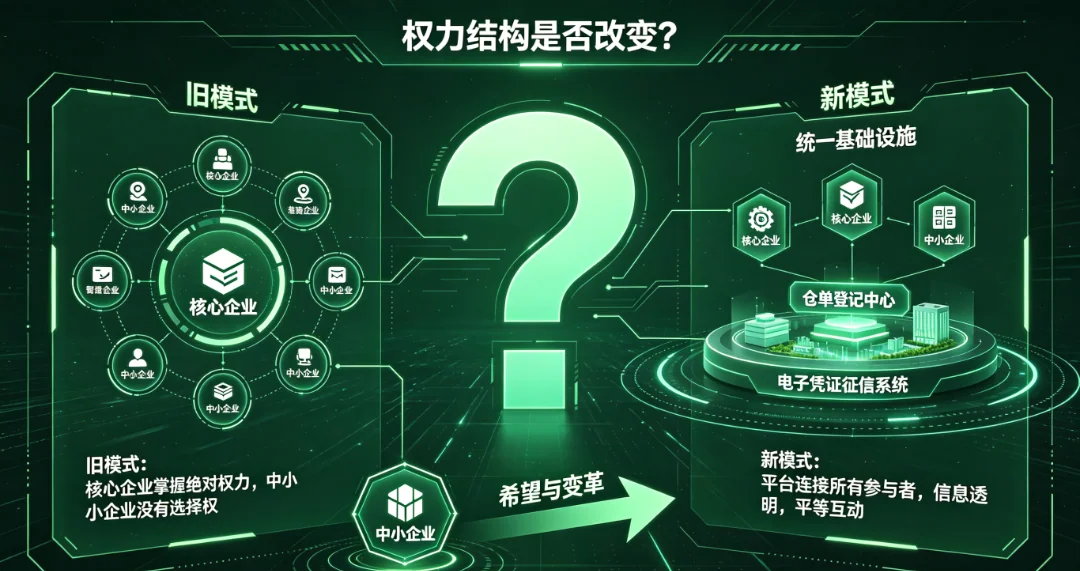
更大的结构性矛盾是:供应链金融的初衷是帮中小企业融资,但整个体系的设计逻辑是围绕核心企业转的。 核心企业确权,银行才敢放款;核心企业不确权,中小企业什么也拿不到。中小企业在整条链里没有议价权,连选择融资渠道的权利都没有——核心企业指定了平台,你就得去那个平台。
这就是为什么"脱核模式"正在被推到前台。中信银行、招商银行等头部银行开始尝试基于"数据信用"和"物的信用"的供应链融资,不再完全依赖核心企业确权,而是用订单、生产、物流、验收、回款等全流程数据构建动态信用模型。
截至2025年末,中信银行为5.31万家企业提供供应链融资,规模1.87万亿元。招商银行供应链融资业务量1.11万亿元,服务上下游客户6万户。
方向对了。但"脱核"不是说脱就能脱——数据从哪来、谁来验证、如何防止核心企业操控数据,每一个问题都是硬骨头。
供应链金融的乱象,本质上是一个权力失衡的问题。核心企业掌握信用、掌握数据、掌握规则制定权。银行依赖核心企业,监管依赖核心企业自律,中小企业对核心企业没有谈判能力。当权力过度集中,合规就只能靠自觉——而自觉是最靠不住的东西。
77号文和46号令在做的,是重新分配权力——把核心企业的"信用黑箱"拆开,让交易数据可见、可查、可验证,把信任基础从"我信你这个人"转向"我信这笔交易"。
但这只是第一步。更深层的问题是:如果供应链金融不再是一门赚钱的生意,核心企业还有动力去做吗?
当套利空间被封死,供应链金融部门从"利润中心"变成"成本中心",考核体系怎么调整?管理层有没有耐心投入做一件不直接产生利润、但能提升整条链效率的事?
答案是悲观的:多数核心企业会选择"躺平"——关停平台,回到最原始的账期拖延模式。 对它们来说,不搞供应链金融,照样能占用供应商资金。只是换一种方式而已。
——国企和城投的营收考核,必须从"规模优先"转向"质量优先"。虚增100亿营收的循环贸易,在考核中应该比0增长更差,而不是更好。
——仓单登记、电子凭证征信接入、供应链票据统一平台,这些底层设施不建好,穿透式审核就是一句空话。
——核心企业不能指定供应商只能用自家平台融资。融资渠道的多元化,才是对核心企业最好的制衡。
供应链金融被玩坏了,但这个方向没有错。中小企业融资难是真问题,产业链上的信用传递也是真需求。问题出在执行层——当一套为弱者设计的机制,被强者控制并异化为收割工具,它就走到了反面。
52万亿的市场,不能因为乱象就推倒重来,也不能因为规模就假装问题不存在。监管已经在动手,市场已经在出清,银行已经在转型。但真正的拐点,不在于出了多少文件、退了多少平台,而在于——产业链上的权力结构,是否发生了实质性的改变。

如果中小企业在融资时仍然没有选择权,如果核心企业仍然可以"挂2开6"拖延账期,如果仓单仍然可以一货多押——那所有的监管文件,不过是用更精致的锁,锁住一扇本来就该拆掉的门。

只提供基于专业分析的实在方案