供应链金融正在被强制洗牌 点击上方[ 蓝字 ]关注我们 77号文半年成绩单 + 46号令追责元年——谁在退场,谁在转型,中小企业怎么办 一、先看数据 2026年5月13日,中国互联
供应链金融正在被强制洗牌
2026年5月13日,中国互联网金融协会发布了一季度自律管理通告。几个数字值得细看:
截至一季度末,应收账款电子凭证开立余额2.75万亿元,融资余额2.08万亿元。体量还在涨——比去年末多了1400亿。
但与此同时,24家供应链信息服务机构退出业务,其中15家存量业务已清零。
只4个月,新增10家退出。清退潮在提速。
还有一组没出现在通告里的数字:全国500多家非持牌供应链金融平台,必须在2027年6月前完成出清。多省监管部门从5月起同步下发窗口指导,收紧口径,限期退出。
2.75万亿的存量市场,正在被一纸监管令推向制度性重构的临界点。
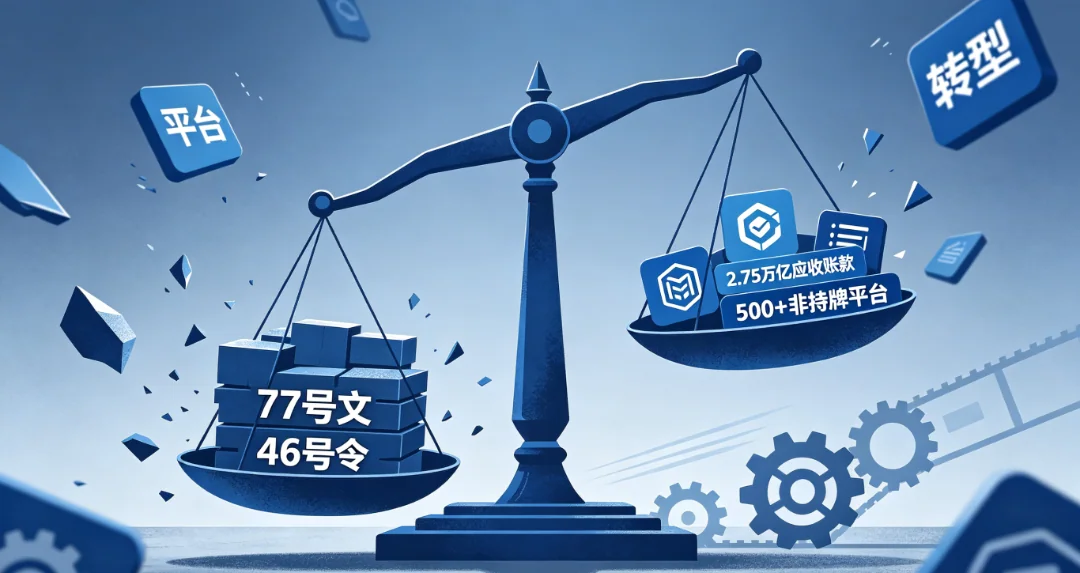
这不是一次突然的"急转弯",而是酝酿了一年多的递进式"拆弹"方案。
2025年4月26日,央行、金融监管总局、最高人民法院、发改委、商务部、市场监管总局六部门联合印发银发〔2025〕77号文。核心条款三条:
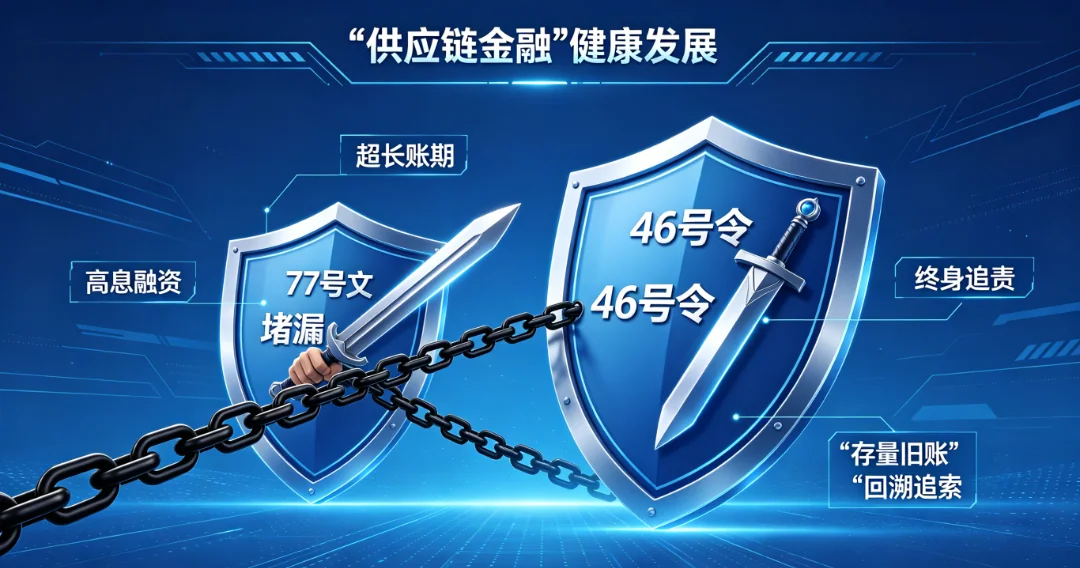
应收账款电子凭证付款期限原则上不超过6个月,最长不超过1年——直接打掉了超长账期的套利空间;
禁止核心企业依托产业链优势强制供应商高息融资——剑指"大鱼吃小鱼";
严禁核心企业借确权名义向供应商收费——封堵体内循环式自融。
文件2025年6月15日施行,给了两年过渡期,到2027年6月14日。
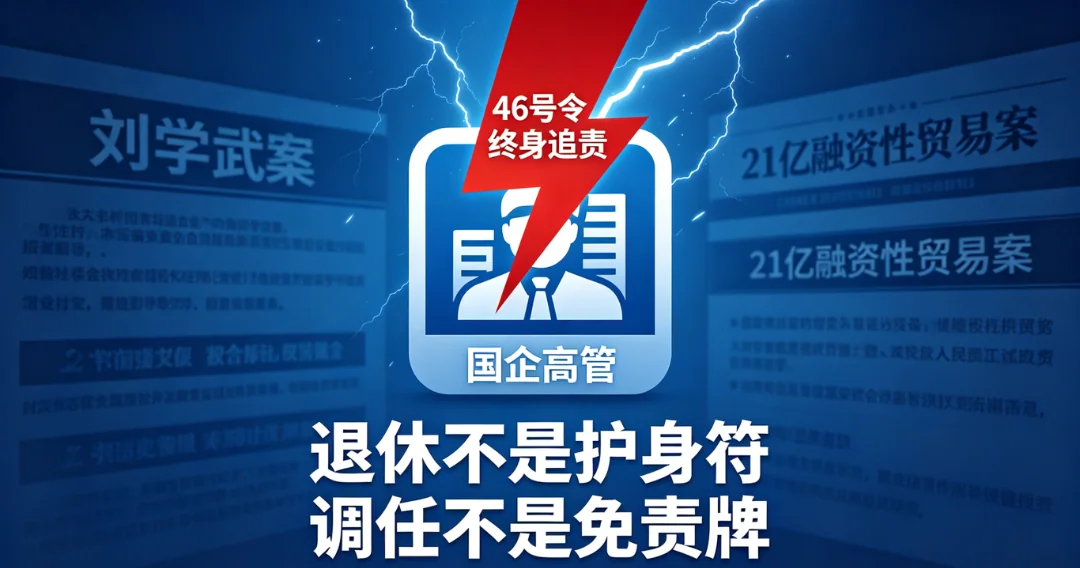
2026年1月1日,国资委《中央企业违规经营投资责任追究实施办法》(46号令)正式施行。追责情形从72种扩容到98种。核心变化三个字:终身追责。
退休不是护身符,调任不是免责牌。查出当年的违规经营投资造成国资损失,照样追索扣回薪酬,甚至调整退休待遇。
两道令的逻辑是递进的:77号文堵住增量漏洞,46号令追索存量旧账。一个往前看,一个往后查。合在一起,供应链金融的违规空间被前后夹击。
过去几年,供应链金融最主流的玩法是核心企业自建平台。
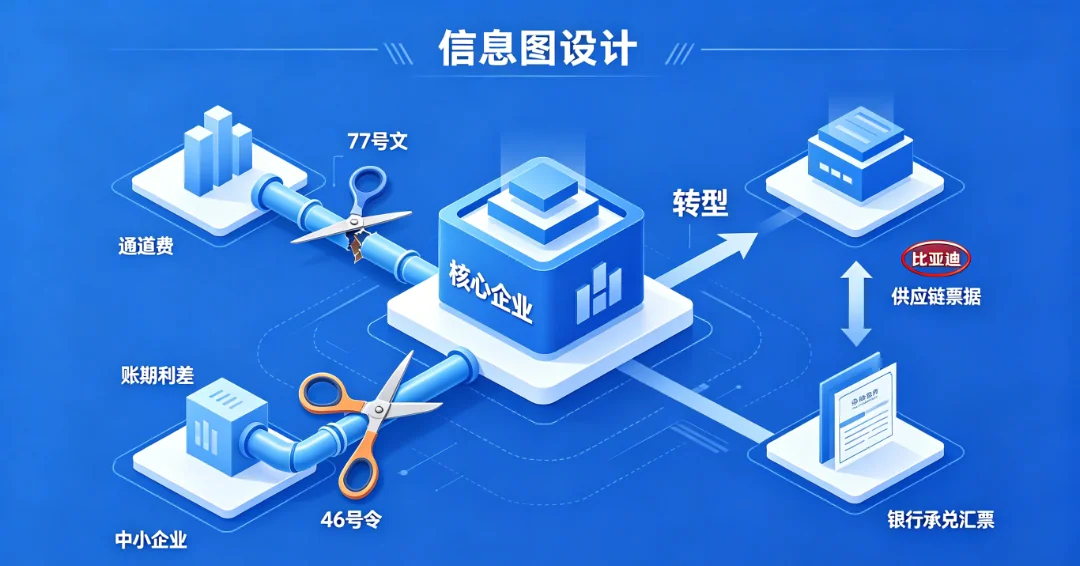
近六成供应链金融平台由核心企业自主出资搭建。模式很简单:凭自身信用输出收取通道费,同时通过超长账期无偿占用供应商资金。
行业机构测算,超长账期下核心企业隐性占资年化收益可达8%至12%。
两头吃——一头吃通道费,一头吃账期利差。供应商在整条链里没有议价权,连选择融资渠道的权利都没有——核心企业指定了平台,你就得去那个平台。
77号文把这套模式的盈利基础拆了:账期最长1年,优先6个月。通道费被禁。高息强制融资被禁。
两头吃的闭环,走到了尽头。
最有代表性的转向信号来自比亚迪。
2025年11月,比亚迪通知供应商:计划用1至2年时间逐步停止"迪链"平台的融资类业务,全面转向银行承兑汇票、商业承兑汇票及现金支付。
行业监测数据显示,2025年10月至12月,比亚迪单月签发商票金额从27亿元攀升至45亿元。
几乎同一时间,17家车企——一汽、东风、比亚迪、吉利、长城、蔚来、理想、小鹏、小米——响应中国汽车工业协会倡议,公开承诺将供应商支付账期统一至60天以内,杜绝各类电子凭证变相延长账期。
这不是慈善,是合规。当违规成本从"罚钱了事"升级为"追到退休",核心企业的计算公式变了——两头吃的收益 vs 终身追责的风险,后者已经大到不可承受。
46号令不是纸老虎。第一个标志性案例已经落地。
5月16日,中纪委通报:内蒙古交通集团原总经理刘学武严重违纪违法被立案审查调查。
通报措辞异常严厉——不只是"违规开展融资性贸易",还直指他"政绩观错位""违背新发展理念"。
内蒙古交通集团,注册资本1000亿元,资产总额3430亿,2025年营收291亿。体量越大,资金流越密集,融资性贸易的风险点越容易暴露。
所谓融资性贸易,表面上是正常贸易——合同、发票、物流单据一应俱全,买的是煤炭、矿石、有色金属。实际上货物可能根本没动窝,在仓库里原地转了一圈又回去了——业内叫"空转""走单"。
刘学武案并非孤例。
事实上,2024年6月,国资委就通报过内蒙古交通集团旗下供应链子公司因融资性贸易被查处,多名负责人被问责。涉事企业极大概率是集团旗下唯一的供应链平台——厚正供应链。该公司主营煤炭、矿石、有色金属大宗物资贸易,正是融资性贸易最高发的领域。
46号令第三十二条划了两条"生死线":子企业发生重大资产损失,上一级企业有关人员必须担责;资金损失危及企业生存,连集团层面的董事长、总经理也逃不掉。
刘学武作为集团总经理,对旗下子公司违规开展融资性贸易,属于"未履行或未正确履行职责"。这口锅,他背定了。
退休也跑不掉。46号令明确了"重大决策终身问责"——查出当年的违规造成国资损失,照样追索扣回薪酬,调整退休待遇。
21亿融资性贸易失职被骗案同样值得关注:某国企两名主管在签订、履行合同过程中严重违反管理制度——未对交易对手尽职调查、未对仓单对应货物查验、未对货物动态管控。法院认定:签字就得担责。"集体决策"不能免责。
江苏舜天案更早——2009年至2021年,通过专网通信虚假自循环业务,虚增营收103.33亿元,虚增利润9.34亿元。十二年。证监会顶格罚款1000万元。
这些案例的共同信号:融资性贸易不再是"违规被罚"的小事,而是"终身追责"的红线。碰了就是政治问题,不是业务风险。
核心企业退场了,2.75万亿的存量市场怎么办?
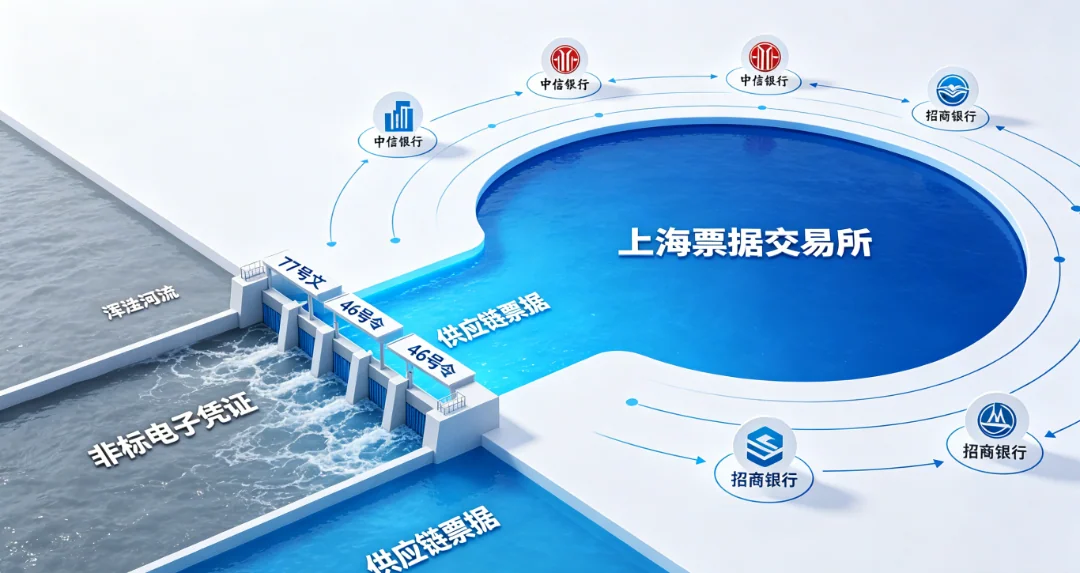
监管给出的答案:供应链票据。
供应链票据以《票据法》为法律基础,上海票据交易所统一登记托管,具备法律保障完善、系统透明度高、央行再贴现通道畅通三重优势。
2026年1月19日,央行将再贴现利率下调至1.5%,进一步降低合规票据融资成本。
票交所数据:截至2025年末,供应链票据累计发生额突破2万亿元,56家商业银行完成系统直连,参与主体涵盖超过3000家核心企业及其链属企业。
股份制银行冲得最快——中信银行供应链融资余额1.87万亿元,同比增幅约12%;招商银行1.11万亿元;浦发银行在线供应链业务发生额7871亿元。多家银行一季报延续高增长,供应链金融业务平均同比增幅超10%。
2026年6月,山东省九部门率先出台地方实施细则,明确核心企业开具电子凭证"期限原则上应在6个月以内",鼓励使用供应链票据替代电子凭证。
从非标电子凭证到标准化银行票据,底层工具正在经历一次根本性切换。
监管堵漏是必要的。但堵的过程中,中小企业可能在缝隙里被挤伤。
三个现实风险:
更大的结构性矛盾是:供应链金融的初衷是帮中小企业融资,但整个体系的设计逻辑是围绕核心企业转的。核心企业确权,银行才敢放款;核心企业不确权,中小企业什么也拿不到。
脱核模式正在被推到前台。中信银行、招商银行等头部银行开始尝试基于"数据信用"和"物的信用"的供应链融资——不再完全依赖核心企业确权,而是用订单、生产、物流、验收、回款等全流程数据构建动态信用模型。
方向对了。但"脱核"不是说脱就能脱——数据从哪来、谁来验证、如何防止核心企业操控数据,每一个都是硬骨头。
如果你是中小企业主,供应链金融正在洗牌这件事跟你的钱袋子直接相关。几条实操建议:
你目前的应收账款融资是通过哪个平台做的?如果平台是核心企业自建的(比如某车企的链平台),它的融资通道在1-2年内大概率会关闭。提前寻找替代渠道,不要等平台通知你停服务才慌。
这是监管明确引导的替代方向。供应链票据通过上海票据交易所系统流转,有央行再贴现支持,融资成本更低(再贴现利率1.5%)。问你的开户银行是否已接入票交所系统——56家商业银行已完成直连,大行基本都接了。
77号文优先6个月账期。如果你习惯了一年期的电子凭证,接下来大概率会被压缩到6个月。现金流规划要提前调整——回款周期变短不是坏事,但短期可能打乱你的资金安排。
合规压力下,核心企业可能改用商业承兑汇票替代电子凭证。商票最长6个月,看起来合规了。但"挂2开6"的潜规则仍然存在——60天内结算,但开6个月商票,实际回款周期仍被延长至8个月。这种操作在新规下属于变相延长账期,可以举报。
46号令终身追责不是空话。刘学武案、21亿案、江苏舜天案——每一个都在说同一件事:融资性贸易碰了就是红线。对照国资委"十不准"条款自查,把合规做扎实。这不是风控建议,这是生存建议。
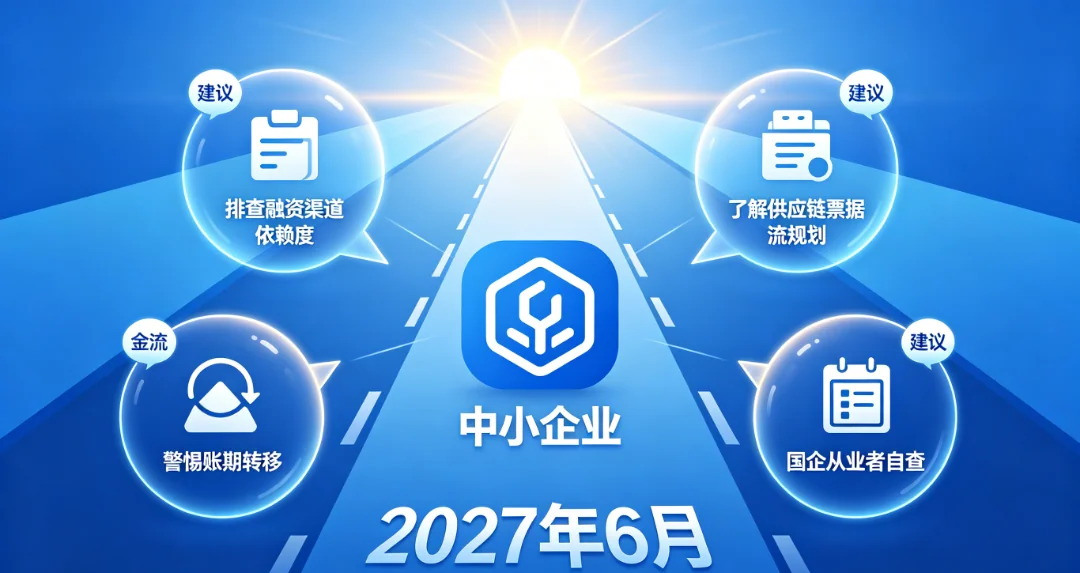
77号文给了两年过渡期,到2027年6月14日。
在这之前:电子凭证存量出清与供应链票据规模承接并行推进。
在这之后:非持牌平台全面退出,应收账款电子凭证业务仅由合规备案机构运营,账期锁定6个月优先。
2026年至2027年,是供应链金融"换轨"的关键窗口。
对核心企业而言:两条路——要么像比亚迪一样主动转向标准化工具,要么被强制清退。主动转型有1-2年缓冲期,被动清退没有。
对银行而言:这是万亿级别的增量窗口。供应链票据余额2万亿+,还有大量存量等待迁移。谁先建好系统、谁先覆盖中小企业,谁吃到最大一块。
对中小企业而言:风险与机会并存。旧渠道可能关闭,新工具可能更便宜。关键在于——你提前准备了没有。
供应链金融被洗牌了,但这个方向没有错。
中小企业融资难是真问题,产业链上的信用传递是真需求。问题出在执行层——当一套为弱者设计的机制被强者控制并异化为收割工具,它就走到了反面。
77号文和46号令在做的,是把那个"反面"扳回来。
但真正的拐点,不在于出了多少文件、退了多少平台,而在于——产业链上的权力结构是否发生了实质性的改变。
如果中小企业在融资时仍然没有选择权,如果核心企业仍然可以通过变相手段拖延账期,如果仓单仍然可以一货多押——那所有的监管文件,不过是用更精致的锁,锁住一扇本来就该拆掉的门。

只提供基于专业分析的实在方案