8月1日大限:金规2号落地后,小微企业融资会变成什么样 点击上方蓝字关注我们 2026年8月1日,金规〔2026〕2号《个人贷款业务明示综合融资成本规定》全国统一落地执行。无过渡期
8月1日大限:金规2号落地后,小微企业融资会变成什么样
2026年8月1日,金规〔2026〕2号《个人贷款业务明示综合融资成本规定》全国统一落地执行。无过渡期,无机构例外,适用于全部持牌金融机构个人贷款业务。
很多人只注意到"明示综合融资成本"这条——强制披露年化IRR,除合同外不得收其他息费。但这只是最温和的一条。
真正改写市场格局的,是另外三条。
个人贷严禁还网贷、信用卡、房贷。经营贷严禁入楼市股市。装修贷、购车贷、经营贷全部定向受托支付,资金直接划转至商户或对公账户。即便多手转账,也能逆向溯源。
8月1日之后,老郑的这种情况不再需要风控人工翻流水——系统会自动追踪。放款当日及短期内全额划转至本行、跨行同名账户的行为,会被系统自动标记。逐层穿透追溯同名账户资金最终流向,严查资金违规入市购房炒股。
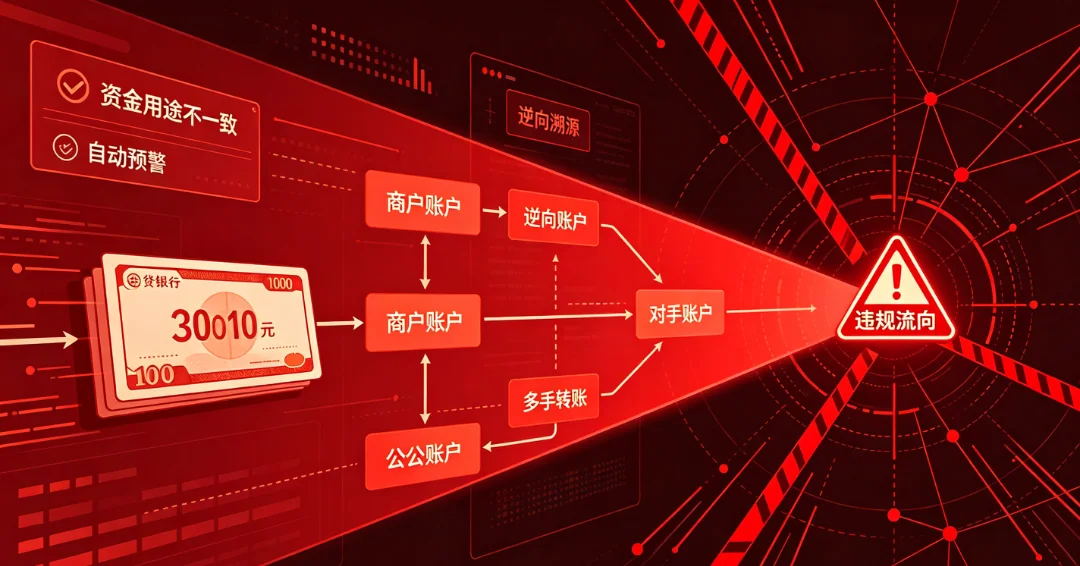
一条流水,一笔转账,一个用途不一致——就能触发整套违约处置。
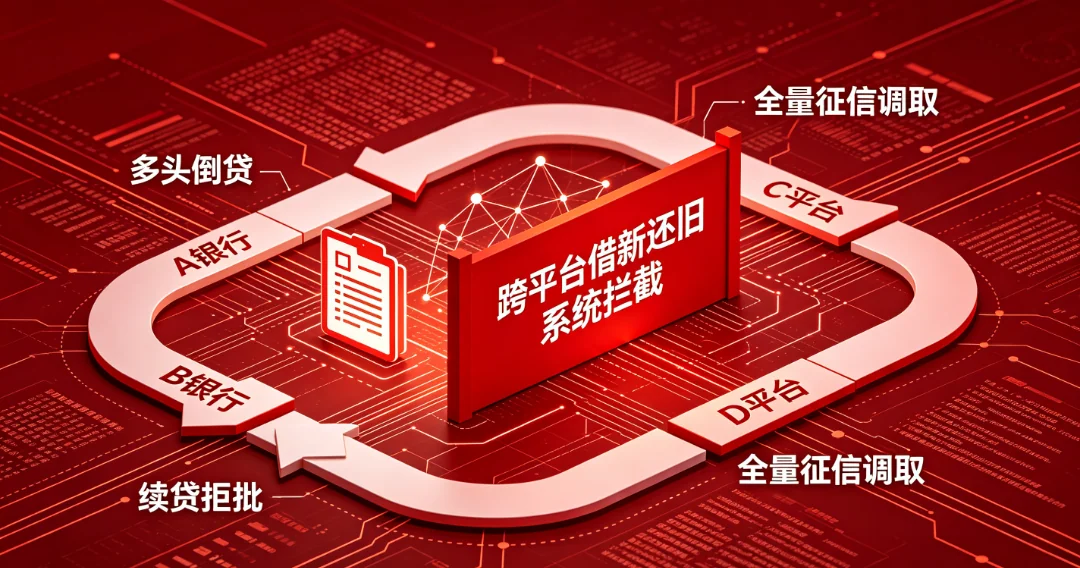
这条规则的核心不是"不许借钱还钱",而是不许用A平台的贷款还B平台的欠款。
跨平台借新还旧被系统直接拦截。8月1日起,所有持牌机构审批必须调取全量征信数据,实现跨平台负债信息完全互通。以往依靠信息差多头借贷、循环周转的模式,将全面受限。
过去很多小微企业主的"融资策略"是这样的:在银行A借了经营贷300万,到期了还不起本金,就从银行B借一笔过桥200万还A,再从平台C借消费贷50万补缺口,最后用银行D的续贷300万覆盖全部——四家机构同时"正常运转",但整个链条建立在多头倒贷的基础上。
8月1日之后,这套策略被系统级拦截。银行A审批续贷时调取全量征信,看到你在B、C、D还有未结清贷款——直接拒批。不是个案审查,是系统自动拦截。
这条对两类人冲击最大:
经营贷资金流向核查从"抽查"升级为"全流程追踪",资金流入房产相关账户自动触发预警,违规=一次性结清+罚息+征信黑名单。
续贷前得先清跨机构负债,征信更新要3到6个月。如果你等到8月之后再开始优化征信,今年全年的低息窗口就错过了。
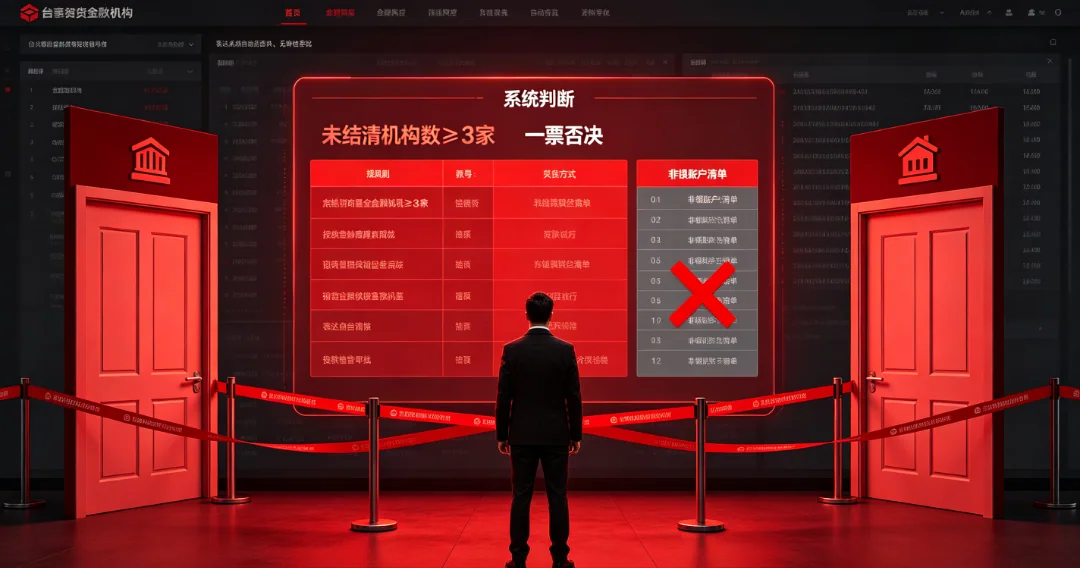
8月1日起,所有持牌机构审批必须调取全量征信。未结清的机构数≥3家,直接一票否决。国有行的普惠贷更是标配"零非银存续账户"。
3家。这是一个很低的门槛。
不是风控人员主观判断,是系统规则自动执行。
这意味着什么?意味着过去那种"多平台分散负债、每家额度不高、总体还能周转"的融资策略彻底失效。每多一家机构的贷款,不是增加一个融资渠道,而是增加一个否决条件。
已经有多家银行在审批标准中明确写入"零非银存续账户"——借款人名下不能有任何非银行机构的未结清贷款。网贷、消费金融公司、小额贷款公司——一个都不行。
这对轻资产小微企业和个体工商户的冲击最大。它们往往没有足够的抵押物来从一家银行获得全部所需资金,只能分散到多家机构——每家给一点额度,拼凑出周转资金。8月1日之后,这种"拼凑策略"直接触发否决。
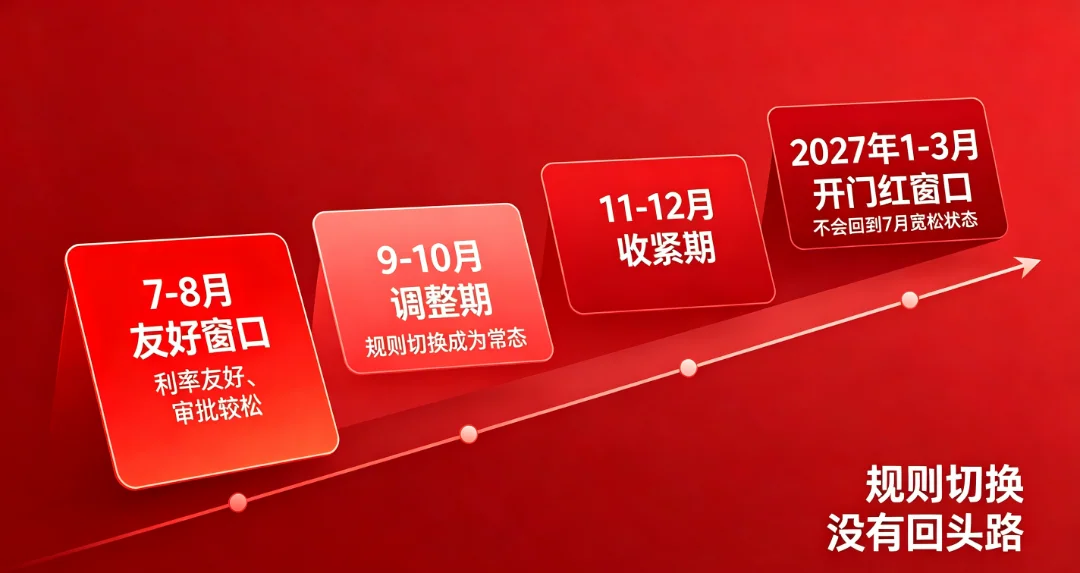
三条新规叠加:2026年下半年融资的四个时间窗口
三条新规叠加后,2026年下半年的融资市场被切割成四个完全不同的时间段。
半年考核刚过,下半年任务重启,8月新规落地前银行都在抢投放。利率最友好、审批最松、风控最宽。这个窗口的核心优势不是利率低了多少,而是审批标准还没有切换到8月1日之后的"新规矩"。
8月新规执行后,银行风控系统需要调整审批模型、更新核查流程、适应新的征信调取规则。额度消耗过半,风控回归,补件变多。贷后抽查密度上来。审批标准已经开始切换,但银行还在摸索新规的实际执行边界——有些银行执行严格,有些还在缓冲。
MPA考核+不良率报表双重压力,额度留给定调或明年开门红。利率上浮、额度枯竭、门槛抬升三件套同步来。对公还有余粮,零售基本收官。
新年额度释放、开门红考核压力、利率可能短暂下调。但8月新规的风控标准已经成为常态——不会回到7月的宽松状态。
四个时间窗口的核心判断:7-8月是全年利率最友好、审批最松的窗口。9月之后,8月新规全面执行,风控标准永久性切换。不是"过了这一阵就好了",而是"规则变了,不会再变回来"。
三条新规的核心变化不是"审批更严了",而是审批逻辑的根本性切换。
过去:银行审批主要看有没有逾期、有没有抵押、流水够不够。多头借贷、资金挪用、跨平台倒贷——这些行为在审批时是"灰色地带",银行可能查到也可能没查到,查到了可能拒也可能不拒。审批是人为判断,有弹性。
8月1日之后:银行审批增加了系统级否决条件。未结清机构≥3家=自动否决。跨平台借新还旧=系统拦截。资金流向与备案用途不一致=自动预警。这些否决条件不需要风控人员主观判断,系统自动执行。
从"人为审查有弹性"到"系统否决无弹性"——这才是三条新规最根本的改变。
弹性消失了。灰色地带消失了。过去能"通融"的情况——3家机构但额度都不高、资金短暂流转到关联账户但很快回流、用消费贷补了一笔经营缺口但经营正常——8月1日之后,这些"通融空间"被系统规则替代。
对合规经营的企业主来说,三条新规是好消息——市场更透明、利率更规范、违规竞争被清除。对过去依赖灰色空间周转的企业主来说,三条新规是坏消息——灰色空间被系统级封堵,"拼凑策略"触发否决条件。
查近半年查询次数是否超过8次。查名下未结清贷款机构数——如果≥3家,8月1日之后新贷款和续贷大概率被拒。查是否有当前逾期、信用卡使用率是否超过50%。有问题,7月就开始修复——征信更新需要3到6个月,等到8月就来不及了。
名下未结清机构≥3家的企业主,优先结清非银机构贷款(网贷、消费金融公司、小额贷款公司),精简征信负债结构。目标是降到≤2家未结清机构——8月1日之后还能正常申请银行贷款。结清后征信更新需要时间,7月动手,8月1日之前完成。
三季度是全年利率最友好、审批最松的窗口。8月1日之后审批标准永久性切换。如果你有续贷需求或新增融资需求,7-8月是最后的友好窗口。提前30-60天跟客户经理沟通,提前准备经营流水、纳税记录、资产证明、用途材料。
每一次申请都会留征信查询记录。8月1日之后,每一次查询都会被所有持牌机构看到。不要为了"试试能不能批"去多家平台同时申请——查询次数暴增本身就是一个否决信号。
8月1日之后资金流向全流程追踪。经营贷资金流入理财、房产、非经营场景,系统自动标记。违规=一次性结清+罚息+征信黑名单+永久关闭借款权限。这不是风控人员抽查能躲过的问题,是系统自动追踪躲不过的问题。
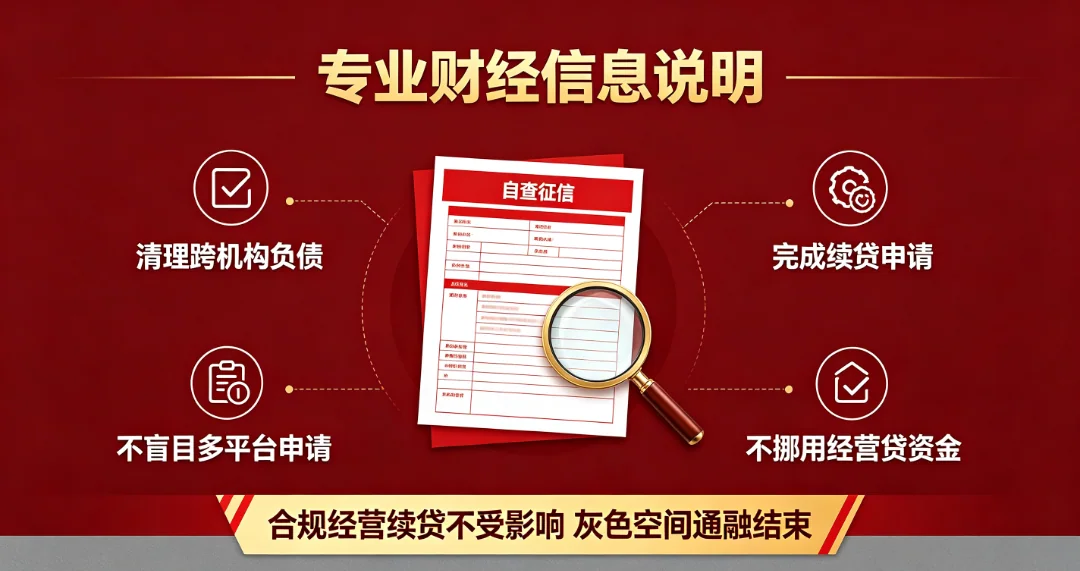
正解:仅限制个人消费贷借新还旧、违规倒贷。小微企业合规经营续贷不受影响——无还本续贷政策还在,经营正常、征信干净、用途合规的企业可以正常续贷。所有存量贷款按原有合同正常履约还款,政策不追溯存量业务。
正解:持牌金融机构早已全面接入征信系统。本次新规的核心是统一审批风控标准、强制调取全量征信、从严管控多头负债——不是"首次接入",是"强制全量调取+统一否决标准"。
正解:政策仅封堵盲目多头借贷、违规资金挪用、以贷养贷行为。个人真实消费、小微企业真实经营的刚需借贷,审批流程与正常放款不受影响。但"不受影响"的前提是——你的征信干净、负债结构清晰、用途合规。如果你的征信已经花了、负债结构已经乱了、用途记录有瑕疵——8月1日之后的审批标准会让这些问题暴露得更彻底。
8月1日不是一阵风,是一场切换。
三条新规——资金用途穿透、以贷养贷终结、多头借贷封堵——不是临时收紧的政策,是审批逻辑的永久性切换。从"人为审查有弹性"到"系统否决无弹性",从"灰色空间可以通融"到"系统规则自动执行"。
切换之后不会回头。8月1日之后的风控标准,会成为常态——不会在9月放宽,不会在年底回调,不会在明年开门红时恢复到7月的宽松状态。
7-8月是最后的友好窗口。不是因为7月的政策特别宽松,而是因为8月1日之后的标准特别严格。这个窗口的"友好"不是相对于过去的常态,而是相对于未来的常态。
征信有问题的企业主,7月就开始修复。负债结构不清晰的企业主,7月就开始清理。有续贷或新增需求的企业主,7-8月就完成申请。
8月1日之后,规则变了。不会再变回来。
数据来源:
• 金规〔2026〕2号《个人贷款业务明示综合融资成本规定》(2026年3月3日发布,8月1日施行)
• 金规〔2024〕13号《关于做好续贷工作提高小微企业金融服务水平的通知》
• 金办发〔2026〕44号《关于做好2026年小微企业金融服务工作的通知》
• 2024年《个人贷款管理办法》(国家金融监督管理总局令2024年第3号)
• 中国人民银行、同花顺、东方财富网等公开报道
声明:本文所引政策条款均为官方文件原文,不构成任何信贷操作或财务决策建议。所有个人信贷行为请严格遵守监管规定与机构合同要求,合规理性借贷。
只提供基于专业分析的实在方案