车在公司名下,债在你名下:网约车"以租代购"的死局 点击上方蓝字关注我们 昆明司机王师傅每月还5000多元贷款,开着一辆红旗EQM5跑网约车。他以为自己在"买车"。 2025年1月
车在公司名下,债在你名下:网约车"以租代购"的死局
昆明司机王师傅每月还5000多元贷款,开着一辆红旗EQM5跑网约车。他以为自己在"买车"。
2025年1月,车突然被远程锁定,运营中断。他这才发现:车从来不在他名下。
给他办"以租代购"的摩顶公司资金链断裂了。1237辆网约车陷入权属纠纷,上千名驾驶员被卷进漩涡。王师傅的车,被真正的车辆所有权人远程锁死——他还在还的贷款,对应的车,法律上不是他的。
这不是个案。是一场精心设计的 ownership 错配。
"以租代购"四个字,掩盖了一层法律关系。
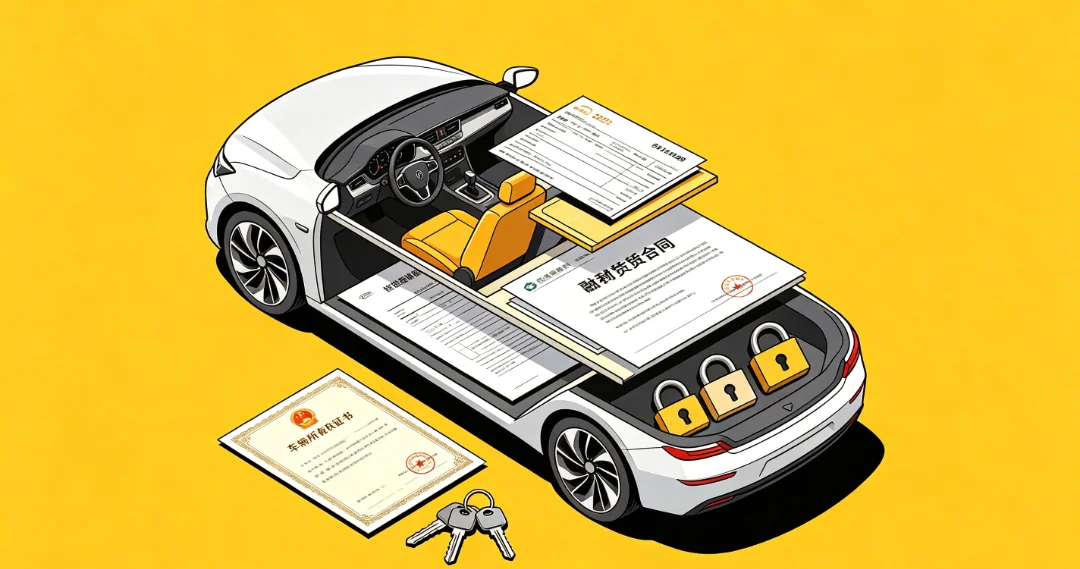
司机签的不是《车辆买卖合同》,而是《汽车融资租赁合同》+《挂靠协议》。车辆所有权留在公司(出租人)名下,司机是承租人。合同约定:贷款还清后,车辆才过户到司机名下。
陕西法院曾判过一起典型案子。康某2019年通过"以租代购"跑网约车,车辆挂靠在公司名下,公司代为申请《网络预约出租汽车运输证》,3年后才过户。3年里,车是公司的,人是打工的,钱是司机还的。
很多司机没读合同,也没人告诉他们这个区别。"月入过万"的承诺冲昏了头,签完字才发现自己背了一笔以个人征信办理的融资租赁贷款。
车辆贬值?司机承担。一辆新能源车三年掉价一半,这个损失算司机的。
交通事故、维修、保养?司机承担。
保险?司机买。昆明摩顶爆雷后,1237辆车的保险大面积断缴,车辆被锁——司机交了保费,保险却因为公司资金链断裂断了档。
月供、GPS费、挂靠费、手续费?司机还。
但车辆所有权?公司的。
换句话说:你用个人征信、个人现金流、个人风险,养了一辆法律上不属于你的车。车好你开,车坏你修,车贬你亏,车被锁你停——而车的主人,可以随时处置它。
更隐蔽的一刀,在绿本里。
机动车登记证书(俗称"绿本")在谁手里,谁就掌握车辆的处置权。以租代购模式下,绿本在公司手上。
公司可以拿这辆车去办第二次融资——抵押、质押、售后回租,甚至"二押"。司机在还第一笔融资租赁贷款,公司对同一辆车再做一次融资。一辆车的融资价值被叠加了两层、三层。
法律上有中登系统做融资租赁登记公示,但在实际操作中,司机对"自己开的车被公司二次融资"完全不知情。等公司资金链一断,真正的车辆所有权人、金融机构、司机三方对峙——车到底算谁的、债到底该谁还,谁也说不清。
昆明摩顶的1237辆问题车里,既有被"二卖"的抵押车,也有没办运输证的违规车。公司用"代运营"模式从10家车辆所有权人处拿了约1140辆车,再以"汽车销售合同""灵活租售合同"转卖377辆。利用的,就是司机法律意识薄弱和行业监管缝隙。
公司不一定要"二押"。直接跑,更快。
武汉"套路运"骗局:招聘端以"高薪保底、统一派单"为饵,诱导司机"征信租车",实质是高息贷款购车。签合同主体和广告主体不一致,条款藏高息、锁车、拖车。车辆到手即被GPS锁控,承诺的货源消失,司机只能自跑平台单、成本自担。
结果:月流水2600元,月供3600元。普遍"收入不抵月供"。
昆明摩顶事件后,有专家点出了两个痛点。
当一家平台同时扮演"中介""金融机构""车辆运营商"三重角色,现有监管框架难以覆盖全链条风险。部分平台以"技术创新"为名,行"金融套利"之实。
大部分涉事司机没认真读合同,不清楚"以租代购"和"车辆买卖"的法律区别。
这不是某一两家公司的道德问题。是整条链路的制度缝隙:招聘平台广告无前置核验、融资租赁机构代签代操作、车辆登记与运营证分离、监管按"中介/金融/运营"分头管而实际混在一起。
缝隙足够大,套路就能复制。
数据:这不是个案,是行业性风险
规模已经不小。
武汉一案约400人;中山26个团伙;昆明1237辆车、上千名驾驶员。三者只是被曝光的。武汉警方提到"多地出现相似手法复制",说明这是一条可复制的黑色链条。
行业基本面还在恶化。交通运输部数据:截至2025年6月30日,全国389家公司取得网约车平台经营许可。深圳已连续28个月发布"网约车市场饱和"预警。单价走低、保费走高,司机困在"多劳难多得"里。
人越难找工作,越容易被"月入过万、零首付购车"吸引。运力越饱和,司机越难用流水覆盖月供。两头一挤,以租代购的陷阱就越有市场。
程信霖不做招聘,不做租车。但我们帮小微企业看清问题、找到出路——司机本质上是个体经营者,这套逻辑同样适用。
凡涉及"以租代购""挂靠运营""征信租车",先问三句话:车登记在谁名下?贷款还清后是否自动过户、有无书面承诺?绿本在谁手里?合同写"融资租赁合同"的,车就不是你的。
把首付、月供、GPS费、挂靠费、保险、手续费全加起来,算真实年化成本。9万的车要还17万,年化已经高得离谱。月供超过你跑车流水的,立刻停。
身份证、手机不要交别人代填资料、代操作。所有沟通录音留痕。发现绿本不在自己可控范围、车辆被远程锁控条款写进合同的,不签。
车在公司名下、债在你名下这种模式本身不违法。但利用它制造信息不对称、二次融资、卷款跑路,就是另一回事了。
看清问题,才能不被问题吞掉。
只提供基于专业分析的实在方案