店关了,税没完:创业失败者的税务“最后一关”与合法出路 点击上方“蓝字”关注我们 生意失败了,债主找上门,网贷催收电话不断——这已经是很多创业者的至暗时刻。但很多人不知道,关店之后
店关了,税没完:创业失败者的税务“最后一关”与合法出路

做债务沟通咨询这些年,我接触过太多这样的案例:
人到中年,拿积蓄开了家店、注册了个体户,或者拉了几个朋友成立公司。生意没做起来,钱亏光了,还背了一身债。网贷逾期、供应商追款、家人被催收电话骚扰……好不容易下定决心“关店止损”,去办注销,窗口一句话把他打懵:
“你还有税没清,先补了再说。”
更扎心的是,有人店早就关了,以为“没生意就不用管”,结果某天被列入“风险纳税人”,发票开不出、注销办不了,连新工作入职背调都受影响。
创业失败已经够难了,为什么连“体面退场”都这么难?
今天这篇文章,不贩卖焦虑,而是把政策和出路讲清楚——
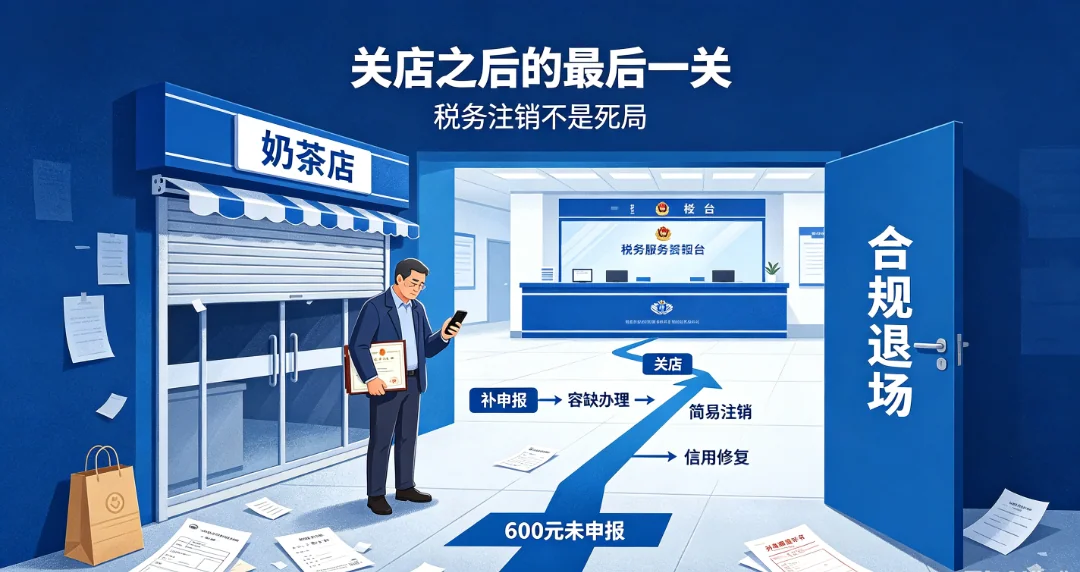
2026年6月,一位叫老张的奶茶店老板分享过自己的经历:店开不下去,去办个体户注销,税务窗口说“去年美团外卖那16单没申报,先补税”。
16单,拢共不到600块。老张当场懵了——他根本不知道摆摊接单还要申报。结果为了这600块,他跑税务局跑了4趟。
这不是个例。在“两证整合”(营业执照+税务登记合一)之后,个体户从注册起就自动有了税务身份。哪怕你只接了几单外卖、只开了一张发票,系统里都有记录。店可以不开,但“税务身份”不会自动消失。
更普遍的是这种情况:很多小老板创业时图省事,用个人微信、支付宝收经营款,长期零申报或申报极低。金税四期全面铺开后,银税联网、平台数据接入,这些“异常”很容易被系统标红。
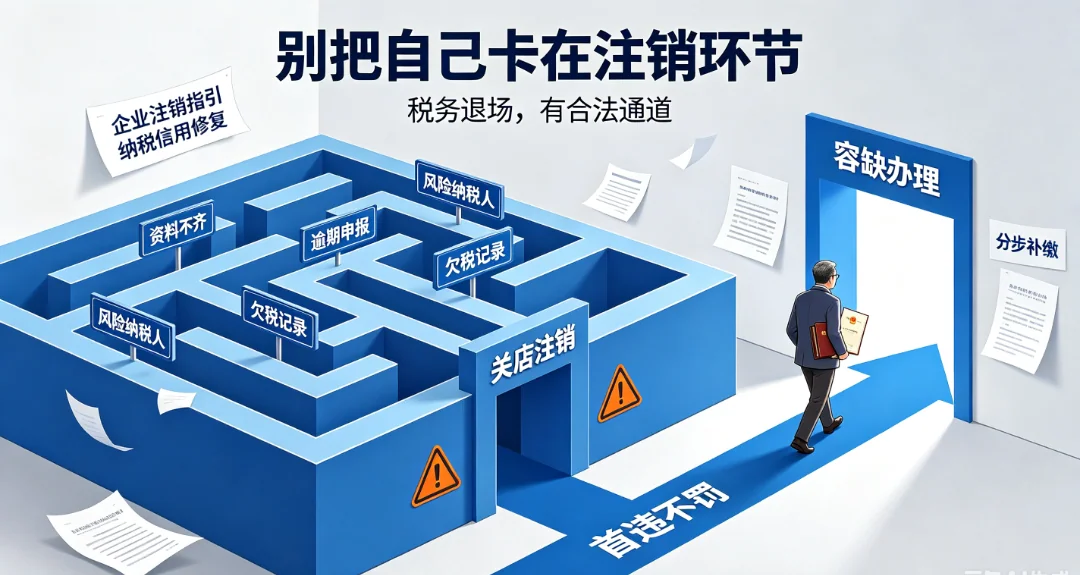
一旦被列为风险纳税人,连锁反应就来了:
问题的另一面是:过去几年,税务注销和信用修复的政策已经大幅优化。对诚实的、因困难而非恶意逃税的人,国家留了口子。
2025年12月,市场监管总局等六部门发布《企业注销指引(2025年修订)》(2025年第52号公告),大幅简化了注销流程。
其中最关键的一条:符合简易注销条件,且属于以下情形之一的,免予单独办理清税证明,可直接申请简易注销:
• 办理过涉税事宜,但未领用发票(含代开发票)、无欠税(滞纳金)及罚款、无其他未办结涉税事项
对个体户尤其友好:两证整合后设立的个体户,简易注销无需提交承诺书、无需公示,市场监管部门1个工作日内推送,税务等部门10日内未提异议即可直接注销。

资料不齐怎么办?2025年指引明确:资料不齐的,可在作出承诺后,税务部门即时出具清税文书,你按承诺时限补齐即可。
适用容缺的情形包括:
很多人怕的是“逾期申报就罚款”。但政策早已留了容错空间。
多地已推行“首违不罚”“轻微免罚”清单——对首次、轻微的逾期申报等违法行为,及时改正的,可免予行政处罚。2021年重庆就明确,符合条件的首次逾期申报可“首违不罚”。


这是2025年最值得关注的利好。
国家税务总局2025年发布《纳税缴费信用管理办法》,首次引入两大创新机制:
① 整体守信修复:失信后及时纠正、连续6个月无新增失信行为,可按月恢复扣分(最高不超过11分)。“知错能改、坚持守信”的企业,能真正拿到信用回馈。
② 欠缴税费渐次修复(最暖的一条):过去必须“全额缴清才能修复”,很多困难企业卡死在这。新规改为“分步补缴、渐次提分”——
失信后3日内补缴部分欠税,按补缴比例×100%修复;30日内补缴,按补缴比例×80%修复。
哪怕暂时还不上全款,只要尽早补、分步补,信用就能慢慢回来。这直接破解了“欠税→降级→融不到资→更还不上”的死循环。
重庆的数据:超55万户次纳税人已实现信用修复或升级。
讲完出路,必须讲清楚什么不能做。
个别老板听说要补税,动起歪心思:“干脆注销跑路,税不就跟着没了?”——这是大错特错。
2026年税务严打的“逃逸式注销”,已有活生生的教训:
依据《税收征收管理法》第五十二条:偷税、抗税、骗税,无限期追征。 简易注销简化的是流程,不是责任。
还有一类骗局要警惕:“代办信用修复”“内部渠道快速注销”。税务部门明确提醒,信用修复只需依法纠正、向主管税务机关申请,流程公开透明,切勿轻信收费代办。
诚实的失败,有路可走;想着“跑路”的,路只会越走越窄。
创业失败不是羞耻,欠债也不是绝路。但有两件事,越早做越好:
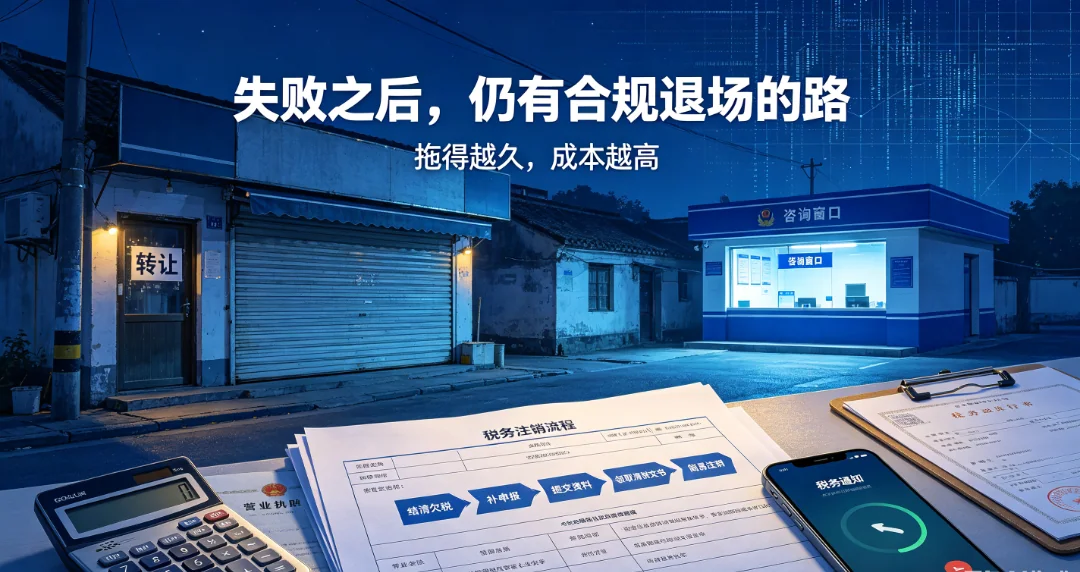
店一关,立刻去了解注销流程。能简易注销就简易,资料不齐就走容缺,逾期了就补申报争取首违不罚。税务的“小事”拖成“风险纳税人”,才是真正把自己卡死。
任何“包过注销”“包修复信用”的收费代办,大概率是在你伤口上撒盐。政策给的合法通道,免费、透明、够用。
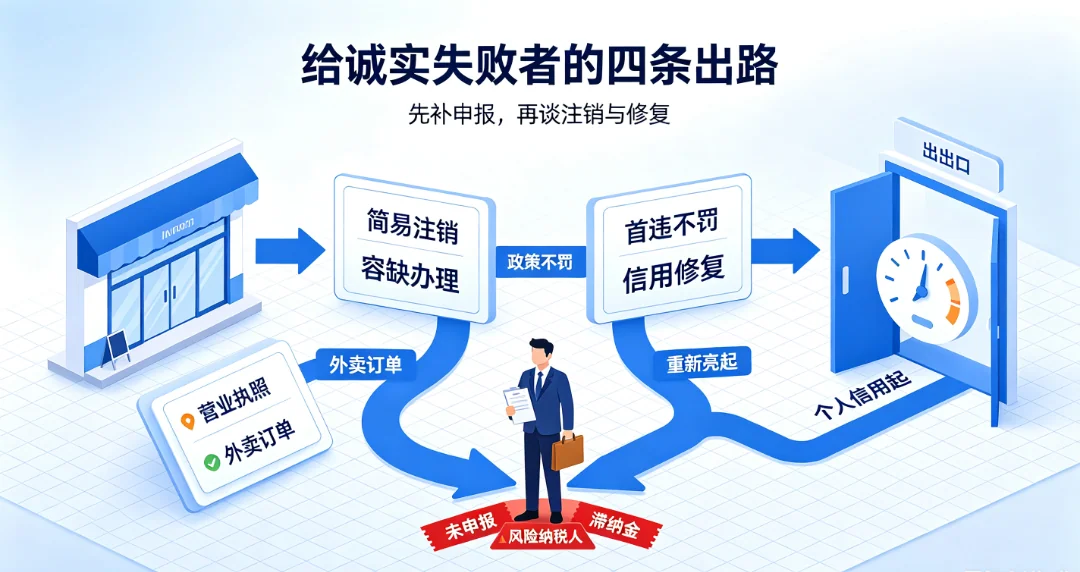
依法纳税是每个经营者的义务,这一点没有商量余地。但国家也在用简易注销、容缺办理、首违不罚、信用渐次修复这些政策,给诚实的失败者留一条合规退场、东山再起的路。
这条路,本就不该那么难走。知道它在,是关键的第一步。

文中引用的政策均来自国家税务总局及各地税务机关公开文件(含《企业注销指引(2025年修订)》、2025年《纳税缴费信用管理办法》等),个案为公开报道或咨询中接触到的真实情形(已脱敏),未作编造或夸大。
本文明确立场:依法申报、依法纳税是经营者的法定义务,任何偷逃税、隐匿收入、“逃逸式注销”行为均不可取,必将承担法律责任。
本文仅作政策科普与路径提示,不构成税务、法律或会计方面的专业意见。各地执行口径可能有差异,具体办理请以主管税务机关最新规定为准,必要时咨询持证税务师或律师。
税务注销、信用修复均可通过官方渠道自主办理,请勿轻信收费“代办”“包过”服务,避免二次受损。
只提供基于专业分析的实在方案