想贷先“税”,税了反而贷不了:一个税金贷申请者的合规悖论 点击蓝字 关注我们 他听说“税金贷”利息低、纯信用、凭纳税记录就能贷。为了达标,他跑去税务局补申报、补缴了几千块税。满心欢
想贷先“税”,税了反而贷不了:一个税金贷申请者的合规悖论
我做债务咨询,最近连续遇到几位客户,陷入同一个窘境。
他们大多是小老板、个体户,生意周转紧,想借一笔低息的“税金贷”(银行面向诚信纳税人的纯信用贷款)。这类产品的卖点很诱人:年化4%左右、最高几百万、不用抵押。
但准入有个硬条件:你得有纳税记录,而且纳税信用等级得够高(通常要A级或B级)。
问题来了——这些客户平时根本没正经申报过税。有的是一直零申报,有的干脆“没管过”。为了凑出“纳税资质”,他们去税务局一次性补申报、补缴了数千元税款。
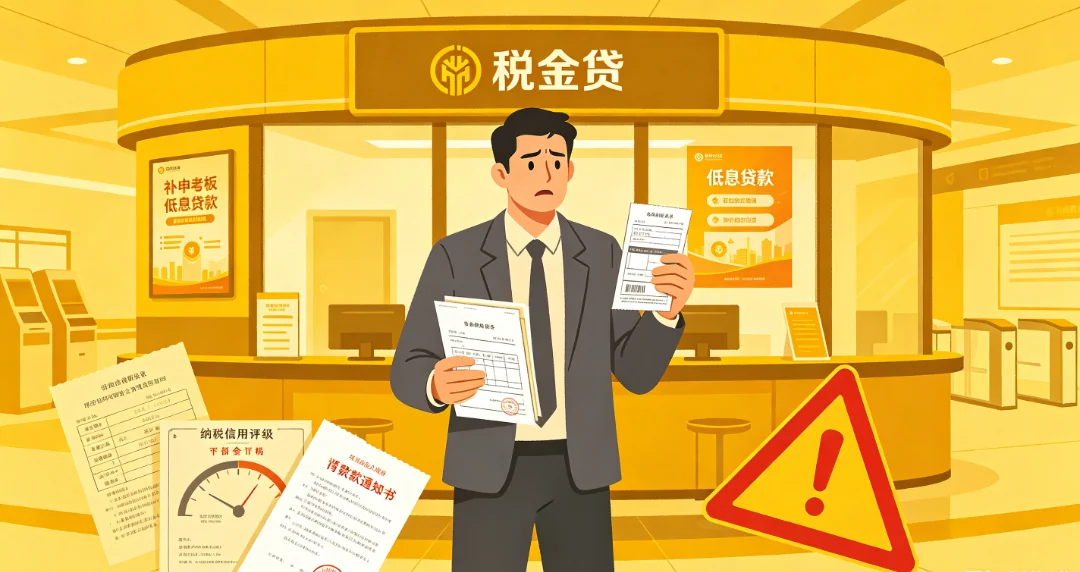
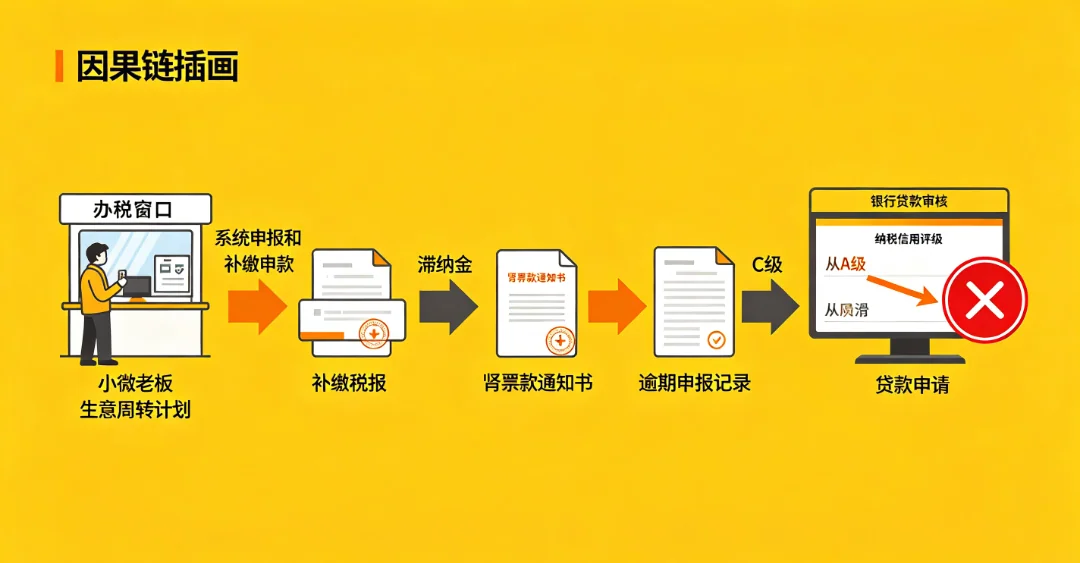
补申报,意味着逾期申报——按次扣分,好几个属期叠加,纳税信用直接掉到C级甚至D级
税款迟缴,自动产生滞纳金(日万分之五,年化18.25%)
如果多个属期逾期,“首违不罚”根本不适用,还可能吃罚款
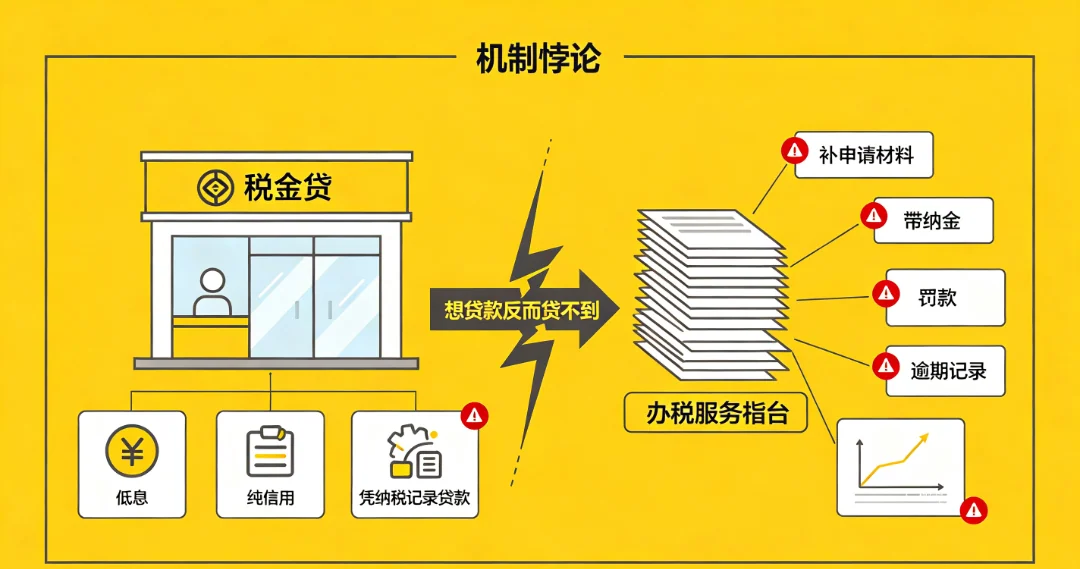
信用一掉,银行系统里“税金贷”的准入线过不了——本来想贷款,反而因为“主动补税”贷不到了
想修复信用?政策要求连续6个月无新增失信,远水救不了近火
最讽刺的是客户自己的感慨:“不申报的时候,啥事没有,征信也没问题;一申报,反而整出麻烦来了。”
这话听起来像在吐槽,但背后是一个真实存在的制度性悖论。今天这篇文章,把它讲透。

“银税互动”是税务部门和银行合作的一项机制:银行基于企业的纳税信用和经营数据,发放纯信用贷款。各家产品名字不同——税务贷、税金贷、税e贷、银税贷——但核心逻辑一致:用“你是个诚信纳税人”这件事,换一笔免抵押的授信。
几家银行的公开准入条件很有代表性:
但问题出在“从零到一”的那一步。
一个从来没规范申报过的小老板,想挤进这个体系,必须“补历史账”。而补历史账的瞬间,他就从“无记录”变成了“有逾期记录的人”。产品设计的本意是“奖励长期合规”,但对“想从现在开始合规”的人,门槛反而更高。
这正是悖论的根源:税金贷奖励“一直合规”的人,却可能惩罚“刚刚想合规”的人。

把客户踩坑的过程拆开看,每一步都有明确的政策依据。
根据《纳税信用评价指标和评价方式》,最常见两类扣分:
• 未按规定期限办理纳税申报:按月扣5分(每税种每次)
• 未按规定期限缴纳税款:按次扣5分
评级线是:A级≥90分,B级70-90分,M级(新设无收入企业)≥70分,C级40-70分,D级<40分或直判。
一个人如果一次性补报了过去6个月的申报,仅“逾期申报”一项就是6次×5分=30分的扣减。原本接近满分的信用,直接掉到C级区间。
很多人指望“首违不罚”兜底。但政策写得清楚:首违不罚适用于“五年内首次”逾期申报、危害后果轻微、且主动改正的情形。
注意“首次”二字。如果你一次性补报的是过去大半年的多个属期,那不是“一次首违”,而是多次逾期——首违不罚覆盖不了,罚款(通常每次几百到数千元)照样可能来。
《税收征收管理法》第三十二条规定:未按期缴税的,从滞纳税款之日起,按日加收万分之五的滞纳金(年化约18.25%)。
客户补缴那几千元税款时,系统会自动算出从“应缴日”到“实缴日”的滞纳金。金额可能不大,但对本就紧绷的现金流,是雪上加霜。
这是最致命的一环。
信用掉了之后,想修复,依据2025年《纳税缴费信用管理办法》:
• 整体守信修复:失信纠正后,连续6个月无新增失信行为,才能按月恢复扣分(最高不超过11分)
• 也就是说,即便你今天把税补了、罚款交了,信用分数的回升也要半年起步
而客户申请税金贷是“现在就要用钱”。半年后信用回来了,眼前的难关可能早就熬不过去了。

也许你会说:“这只是个别倒霉蛋吧?” 看看各地税务系统公布的真实案例,这条因果链并不罕见——

讲清问题,必须给出路。如果你或你的客户正站在这个岔路口,记住三件事:
税金贷的逻辑是“奖励长期合规”,不是“奖励临时补税”。如果你预计未来要融资,从现在起就规范申报、按时缴税,让信用慢慢攒到A/B级。这是唯一稳妥的路。
临到要用钱才去补历史账,等于考试前夜才翻书——大概率来不及。
如果已经欠了历史申报,去税务局之前,先问清:
1. “首违不罚”适用不适用? 你是单个属期首次逾期,还是多个属期连续逾期?前者可能免罚,后者基本不免。
2. 滞纳金和罚款大概多少? 让税务人员帮你测算,心里有数再决定怎么补、分几步补。
很多地方对主动改正、危害轻微的,有容错空间。主动去、说清楚、争取适用轻微免罚,比被动等系统标红强得多。
2025年新规有两个对困难企业友好的机制:
• 欠缴税费渐次修复:3日内补缴部分欠税按100%修复、30日内按80%修复——哪怕还不上全款,分步补也能提分
• 整体守信修复:连续6个月干净记录,按月回分
信用掉了不是世界末日,但修复需要时间。这段时间,别再新增任何逾期,同时考虑税金贷之外的过渡融资渠道(抵押贷款、亲友周转、正规小贷),别把全部希望押在“马上恢复信用贷”上。
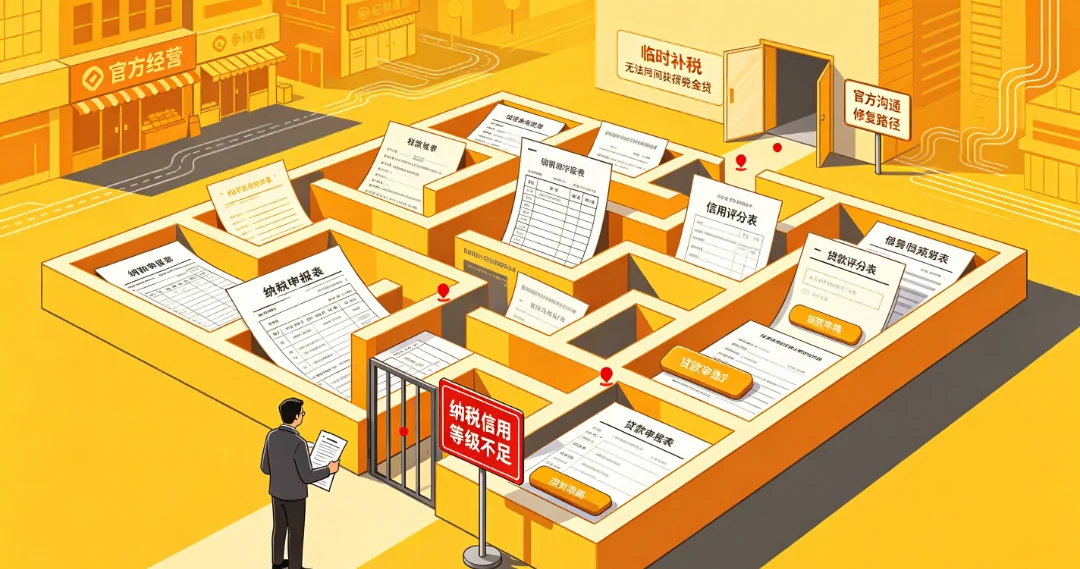

最后,跳出个案,说一个建设性的观察。
税金贷的本意是“让诚信纳税者获得金融便利”。但现实中,它无形中制造了一个门槛:想进来,得先有干净的历史;而想洗干净历史,系统先扣你分。
对那些“一直想合规、只是不懂/没顾上”的小微经营者,这个门槛可能过高。建议相关方考虑:

文中引用的扣分规则、滞纳金标准、首违不罚、信用修复机制均来自《税收征收管理法》《纳税信用评价指标和评价方式》《纳税缴费信用管理办法(2025)》及各地税务机关公开文件;案例来自国家税务总局及各地税务局公开报道,未作编造或夸大。
本文明确立场:依法申报、按时缴税是经营者的法定义务,长期不申报、隐匿收入均不可取,须承担相应法律责任。
本文仅作路径提示与风险提示,不构成税务、法律或金融方面的专业意见。具体办理请以主管税务机关及贷款银行最新规定为准,必要时咨询持证税务师或银行客户经理。
文中客户情形为咨询中接触到的真实类型(已脱敏),具体个案的处罚与评级以税务机关核定为准。
只提供基于专业分析的实在方案