一人公司来得快去得也快:注销前的税务雷区与“不留手尾”清单 点击上方[ 蓝字 ]关注我们 3万注册金、一台电脑、一个晚上,一家一人公司就开起来了。但当生意撑不过半年,想关掉它的时候
一人公司来得快去得也快:注销前的税务雷区与“不留手尾”清单

2024年新《公司法》把注册资本认缴期限收紧后,“一人有限责任公司”(One Person Company,下称“一人公司”)成了很多小老板、自由职业者、副业玩家的首选:一个人、一张身份证就能当老板,听起来灵活又体面。
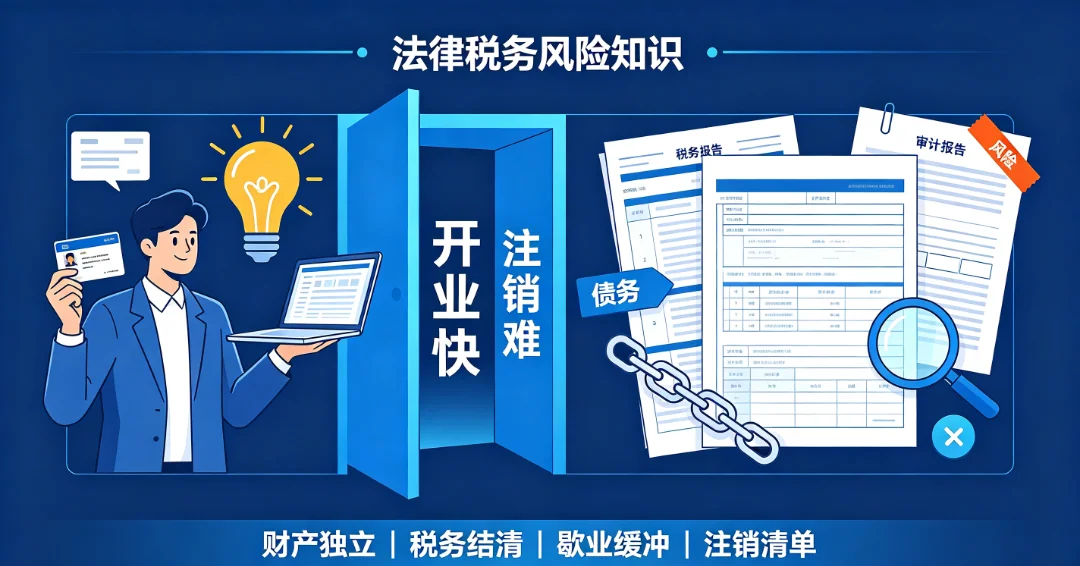
但现实是——来得快,去得也快。2026年,第一批“一人公司”老板已经开始退场:3万启动金撑不过半年,房租、软件订阅、零散采购迅速吞噬本金,业务没在头两个月产生稳定现金流,就只能关门。
关门不可怕,可怕的是关不干净。一人公司有它独特的“体质”:别的有限公司股东是有限责任,一人公司的股东却可能因为“说不清钱是谁的”,对公司债务承担连带清偿责任——哪怕公司已经注销。
这篇文章,专门写给那些想体面退场的一人公司老板:注销前会撞上哪些税务雷,各地有什么政策能帮你缓一口气,以及一份“不留手尾”的必做清单。

先讲最要命的一点,很多人根本不知道。
《公司法》第六十三条规定:
一人有限责任公司的股东不能证明公司财产独立于股东自己的财产的,应当对公司债务承担连带责任。
这句话的分量,普通有限公司老板体会不到。普通有限公司,是“谁主张谁举证”——债权人要证明股东混同,很难。但一人公司是举证责任倒置:股东必须自己证明“公司的钱和我的钱是两本账”,证明不了,就连带。
证明什么?法院的标准很明确(参考湖南邵阳中院案例):
《公司法》第六十二条还要求:一人公司每一会计年度终了时编制财务会计报告,并经会计师事务所审计。
这意味着:从你开公司第一天起,规范的财务账和年度审计就不是“可选项”,而是法律上自证清白的唯一武器。

更要命的是,这个连带责任不因公司注销而消失。
《中国税务报》曾专门探讨:公司通过注销“逃避纳税”,注销后股东仍要对欠缴税款负责。如果股东滥用法人独立地位、财产混同,债权人(包括税务机关)依然可以揭开“公司面纱”,追到股东个人头上。

如果你注册的是个人独资,那就别指望“有限责任”这层壳;如果是一人公司,就务必守住“财产独立”的底线。

抛开连带责任这个“终极手尾”,常规注销流程里,一人公司还会遇到这些税务关:
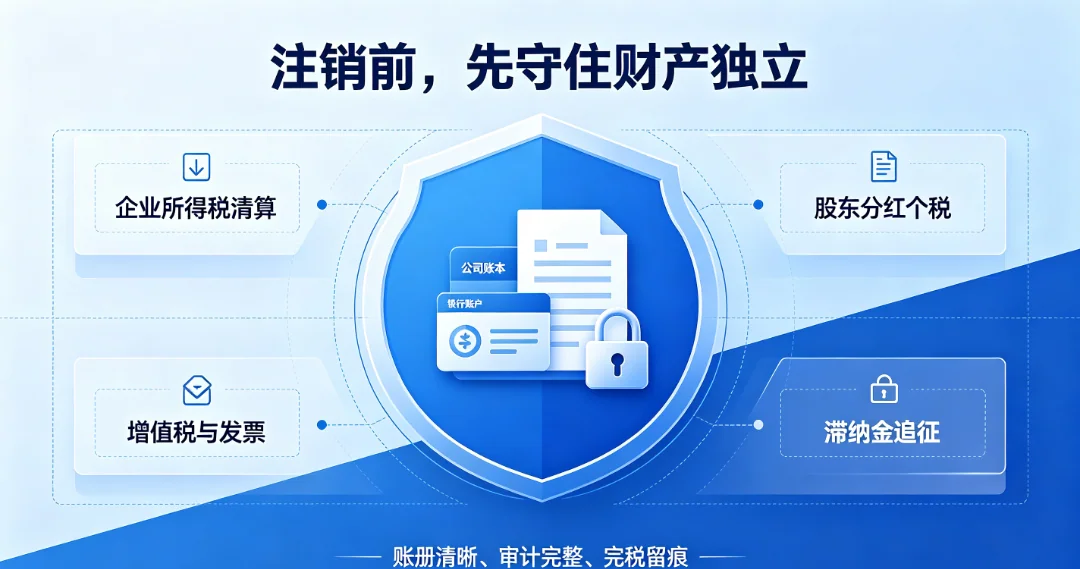
公司终止经营,要作企业所得税清算申报。有清算所得的,要缴税。哪怕没盈利,也要走完清算申报流程,否则注销通道不开放。
如果公司有未分配利润,注销时分配给股东,股东要按“利息、股息、红利所得”缴20%个税。这是很多老板忽略的一笔——以为“公司的钱剩下来就是自己的”,其实分配环节还有税。
尚有未缴销发票、未结增值税的,要先结清、缴销税控设备。若存在“风险纳税人”状态(详见第三篇),注销通道直接关闭,必须先解除。
任何迟缴的税款,自动按日万分之五产生滞纳金(年化18.25%)。拖得越久,雪球越大。
符合简易注销条件(未领票、无欠税、无其他未结事项)的,可免单独办清税证明直接注销。但一旦有欠税、有风险标记,就必须先清税后注销——一人公司因为账务常不规范,恰恰最容易卡在这一关。

如果你暂时关不掉、或者不想“硬注销”,政策其实给了缓冲带。2022年《市场主体登记管理条例》在全国层面引入了歇业制度:因自然灾害、事故、公共卫生事件等原因经营困难的,可自主歇业,最长3年,期间税务停业登记同步、社保可缓缴、不被列为异常。
各地在此之上,推出了细化便利政策。列举主要省市:
地区 | 政策/文件 | 核心便利 |
全国 | 《市场主体登记管理条例》(2022.3.1施行) | 歇业制度(最长3年)、简易注销 |
上海 | 《全面深化经营主体退出便利化改革的意见》(沪市监规范〔2024〕1号) | 简易注销异议预检、容错机制;歇业备案“一口办理”同步税务/社保/公积金;破产免清税证明 |
北京 | 市场主体歇业一问一答(2025) | 歇业备案条件、流程指引公开透明 |
深圳 | 《深圳经济特区商事主体歇业制度办法》 | 经济特区立法,歇业备案管理细化,明确不纳入清理范围 |
浙江 | 《浙江省优化营商环境条例》(2024.1通过) | 歇业协同服务机制,市监、税务、人社等部门联动 |
云南 | 《云南省经营主体歇业登记“一件事”工作方案》(2025.8,5部门联合) | 全省“一网通办”,市监+税务+人社+住建+法院协同,1工作日、免费;昆明2022年即试点线上歇业登记 |

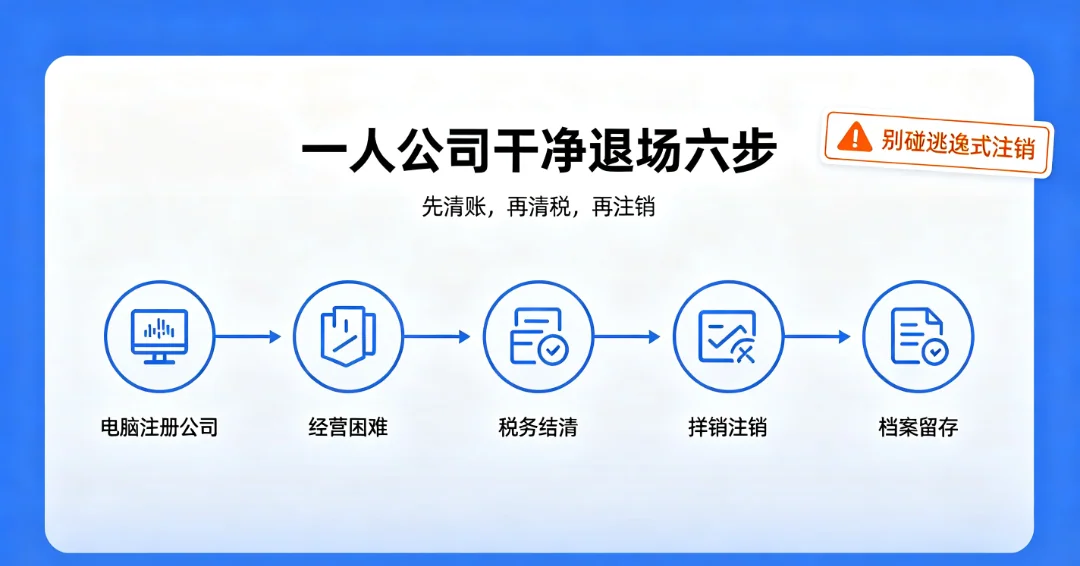
把前面的风险收敛成一份可执行的清单。一人公司想干净退场,按顺序做:

① 守住财产独立证据(最重要)
从开业起,保留完整财务账册、每年经审计的财务会计报告。注销前,这些是你免除连带责任的“护身符”。如果从未规范做账,注销前补一套清晰账目和专项审计,远比“直接跑路”安全。

② 税务结清 + 解除风险状态
结清企业所得税清算、增值税、个税(分红);缴销发票和税控设备;若有“风险纳税人”标记,先按第三篇讲的解除流程处理,否则注销通道不开放。

③ 社保、公积金结清或依法缓缴
有员工的,社保、公积金要结清或依规办理缓缴/停缴,别留欠费尾巴。

④ 用好歇业,别硬撑也别硬注销
如果只是暂时困难、还想东山再起,先办歇业备案(云南线上就能办,免费,最长3年),给自己留出喘息和筹钱的时间,比仓促注销更从容。

⑤ 别碰“逃逸式注销”
以为注销就能甩掉欠税、欠债?《税收征管法》第五十二条:偷税、抗税、骗税无限期追征;一人公司财产混同,股东连带不因注销消失。注销前隐瞒、提交虚假材料,反而可能触发撤销注销、恢复登记、追究责任。

⑥ 注销后仍有“追溯期”意识
即便干净注销,税务机关对一般少缴税款有3-5年追征期,偷逃税无限期。保留好注销前后的完税凭证、清税文书,存档备查。
一人公司是个好工具,但它对“规范”的要求,比很多人想象的更高。它给了你“一个人当老板”的自由,也要求你用清晰的账目,守住“公司是公司、你是你”的边界。
进门时图省事、不建账、公私混同,出门时就会付出代价——连带责任、税务追溯、注销卡壳。反过来,从第一天就规范财务、困难时善用歇业政策、退场时照单清账,一人公司也可以干干净净地来,干干净净地走。

文中引用的《公司法》第六十二条、第六十三条、《市场主体登记管理条例》、《税收征收管理法》及上海、云南等地政策文件均来自官方公开来源,未作编造或夸大。

本文明确立场:一人公司应建立独立规范的财务制度、依法申报纳税,任何财产混同、隐匿收入、“逃逸式注销”均不可取,须承担相应法律与连带责仼。

本文仅作科普与路径提示,不构成法律、税务或会计方面的专业意见。一人公司连带责任认定、注销税务处理等专业问题,请以主管机关及持证律师、税务师意见为准。

各地歇业、注销便利措施持续更新,具体办理条件、材料、流程请以当地市场监管、税务机关最新公布为准。
只提供基于专业分析的实在方案