当“沟通专线”从不沟通:一位网约车司机的微粒贷纾困实录 点击蓝字 关注我们 深夜,手机又响了。屏幕上是一个陌生号码,杨先生已经认得——这几乎是他每天都会接到的、与“微粒贷”相关的催
当“沟通专线”从不沟通:一位网约车司机的微粒贷纾困实录

深夜,手机又响了。屏幕上是一个陌生号码,杨先生已经认得——这几乎是他每天都会接到的、与“微粒贷”相关的催款电话。
他不是不想还。他是连原本思考好的分期计划,都快要还不起了。
可电话那头,从来没有人愿意听他讲一句难处;那句反复被包装成“协商沟通”的话术,翻来覆去只有一句:请立即还款。
这是杨先生的至暗时刻,也是今天这篇文章想认真讲清楚的一件事——当一个有还款意愿的人,被一家持牌机构的外包催收逼到墙角,他该怎么办?
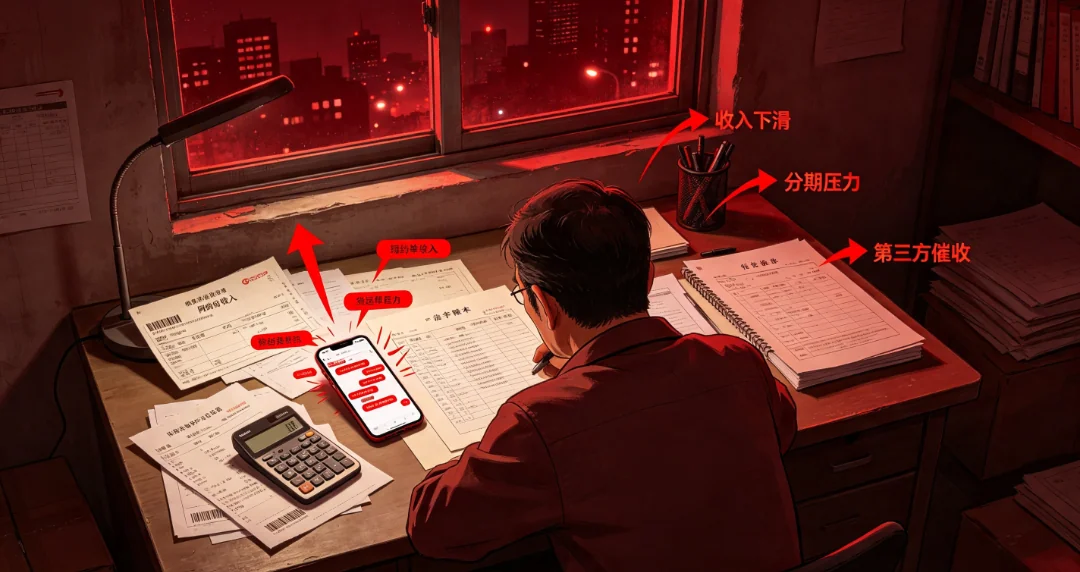
杨先生原本是个本分人,信奉“靠自己双手吃饭”。前两年,他看身边人跑货运赚了钱,便把多年积蓄投了进去,买了车、交了押金,一头扎进货拉拉创业。谁知行情比他预想的冷得更快——平台抽成上涨、单量下滑、油电费和车损压得人喘不过气,没撑多久,便是“货拉拉创业未半,中道崩殂”。本钱折了大半,他只好退出来开网约车糊口。
可网约车这条路,同样不好走。
一来,入行的人越来越多,平台派单规则一变再变,单均收入被越摊越薄;二来,大环境消费降级,打车的人少了,愿意加价的人更少了。杨先生的月收入,从前些年的体面水平,一路摔到了“勉强够活”——而且极不稳定:今天跑满、明天空跑,月底一算,常常覆盖不了所有账单。
最要命的是,他心里始终装着“还钱”两个字。哪怕手头再紧,他也没想过赖账。
可现实是:收入大幅下滑且极不稳定,原有的月供却不会因为他的难处而减少一分。有还款意愿,却没有匹配的还款能力——这正是杨先生急需纾困、却不知从何下手的根本矛盾。
杨先生背负的债务里,最大的一笔,是微粒贷——微众银行旗下的循环贷产品。本金五万四千余元,原本按月分期偿还。可当收入断档、开始出现逾期迹象后,他等来的,不是一通来自微众银行官方的、坐下来好好谈的电话。
他等来的,是一波又一波来自第三方的催收。
这些号码他记不清了,但话术他记得清清楚楚:从“尽快还款”,到“取消你的分期资格”,再到“额度清零、上报征信”,最后甚至放话“联系你的家人转告”——典型的变相爆通讯录。威胁、恐吓、无数次重复的施压,构成了他那段日子的背景音。
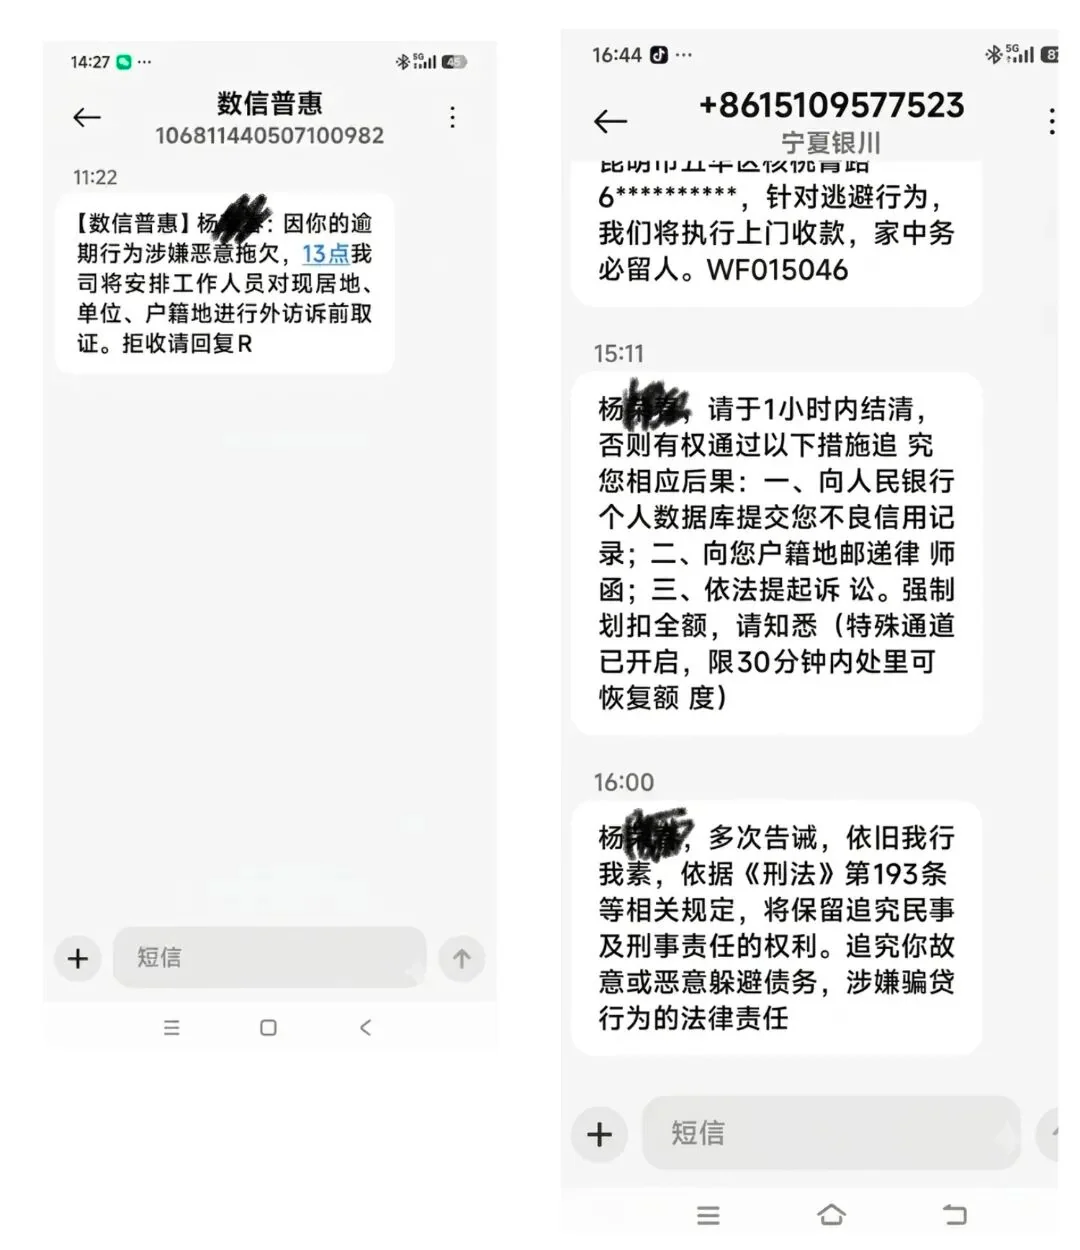
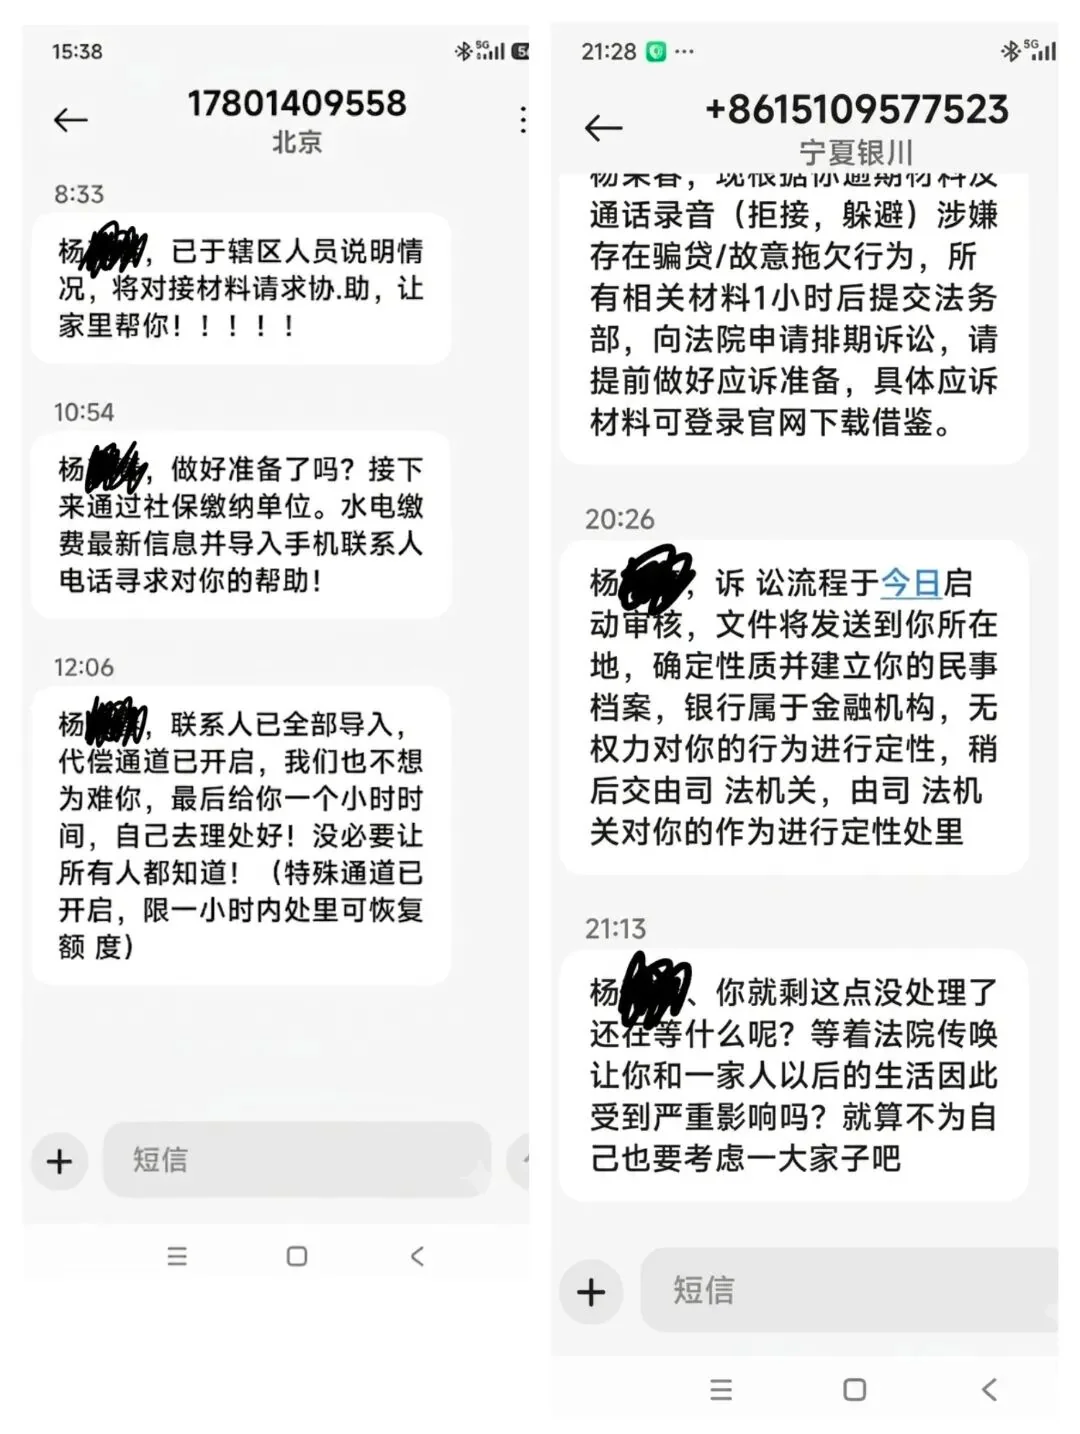
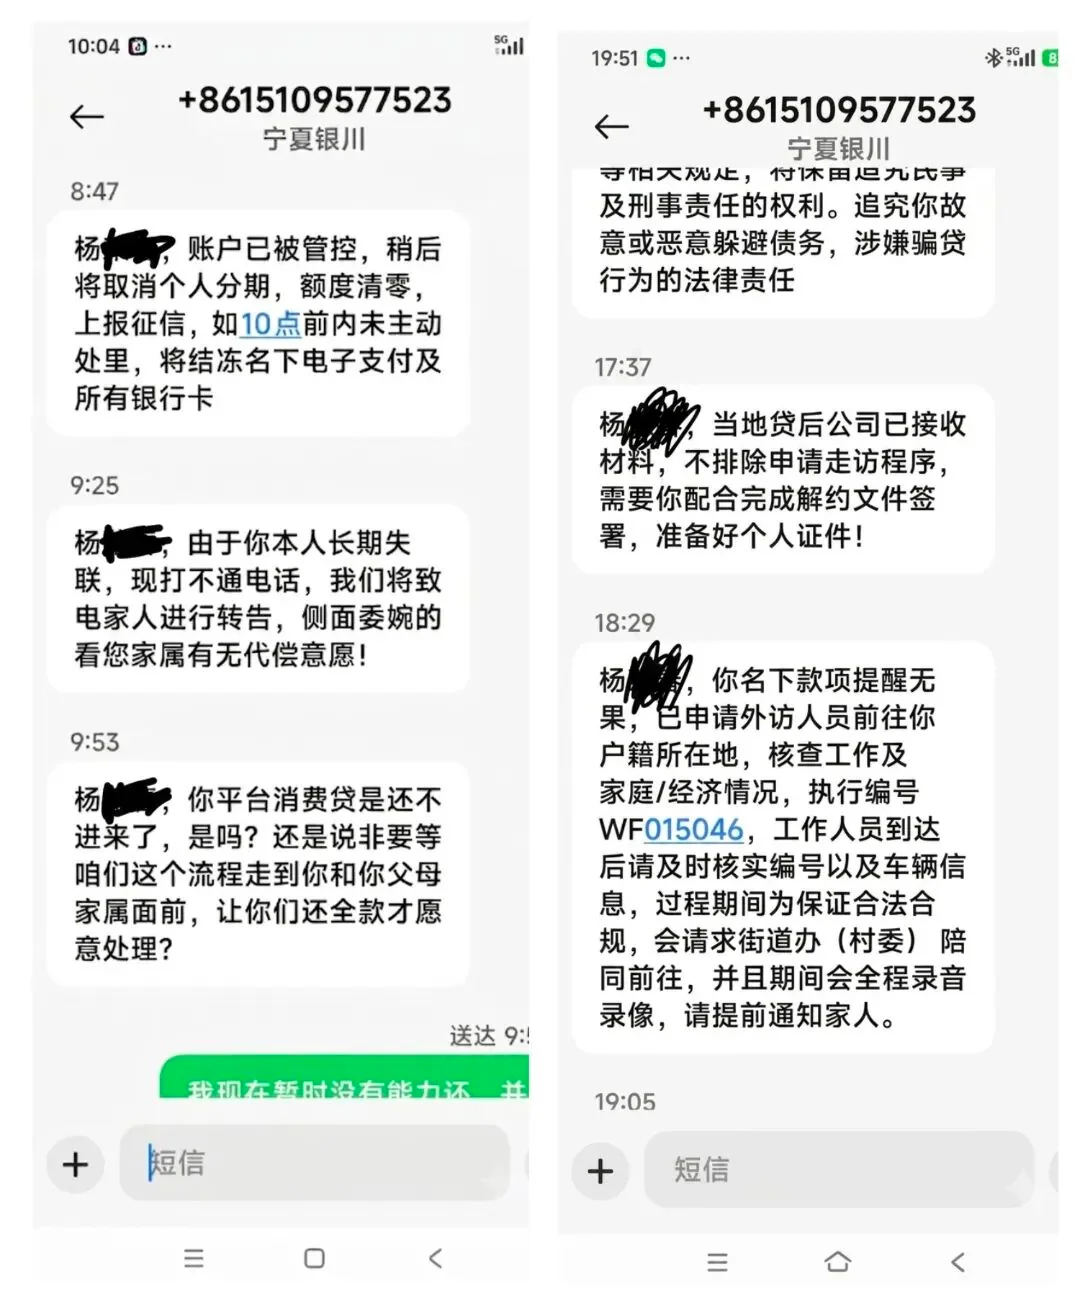
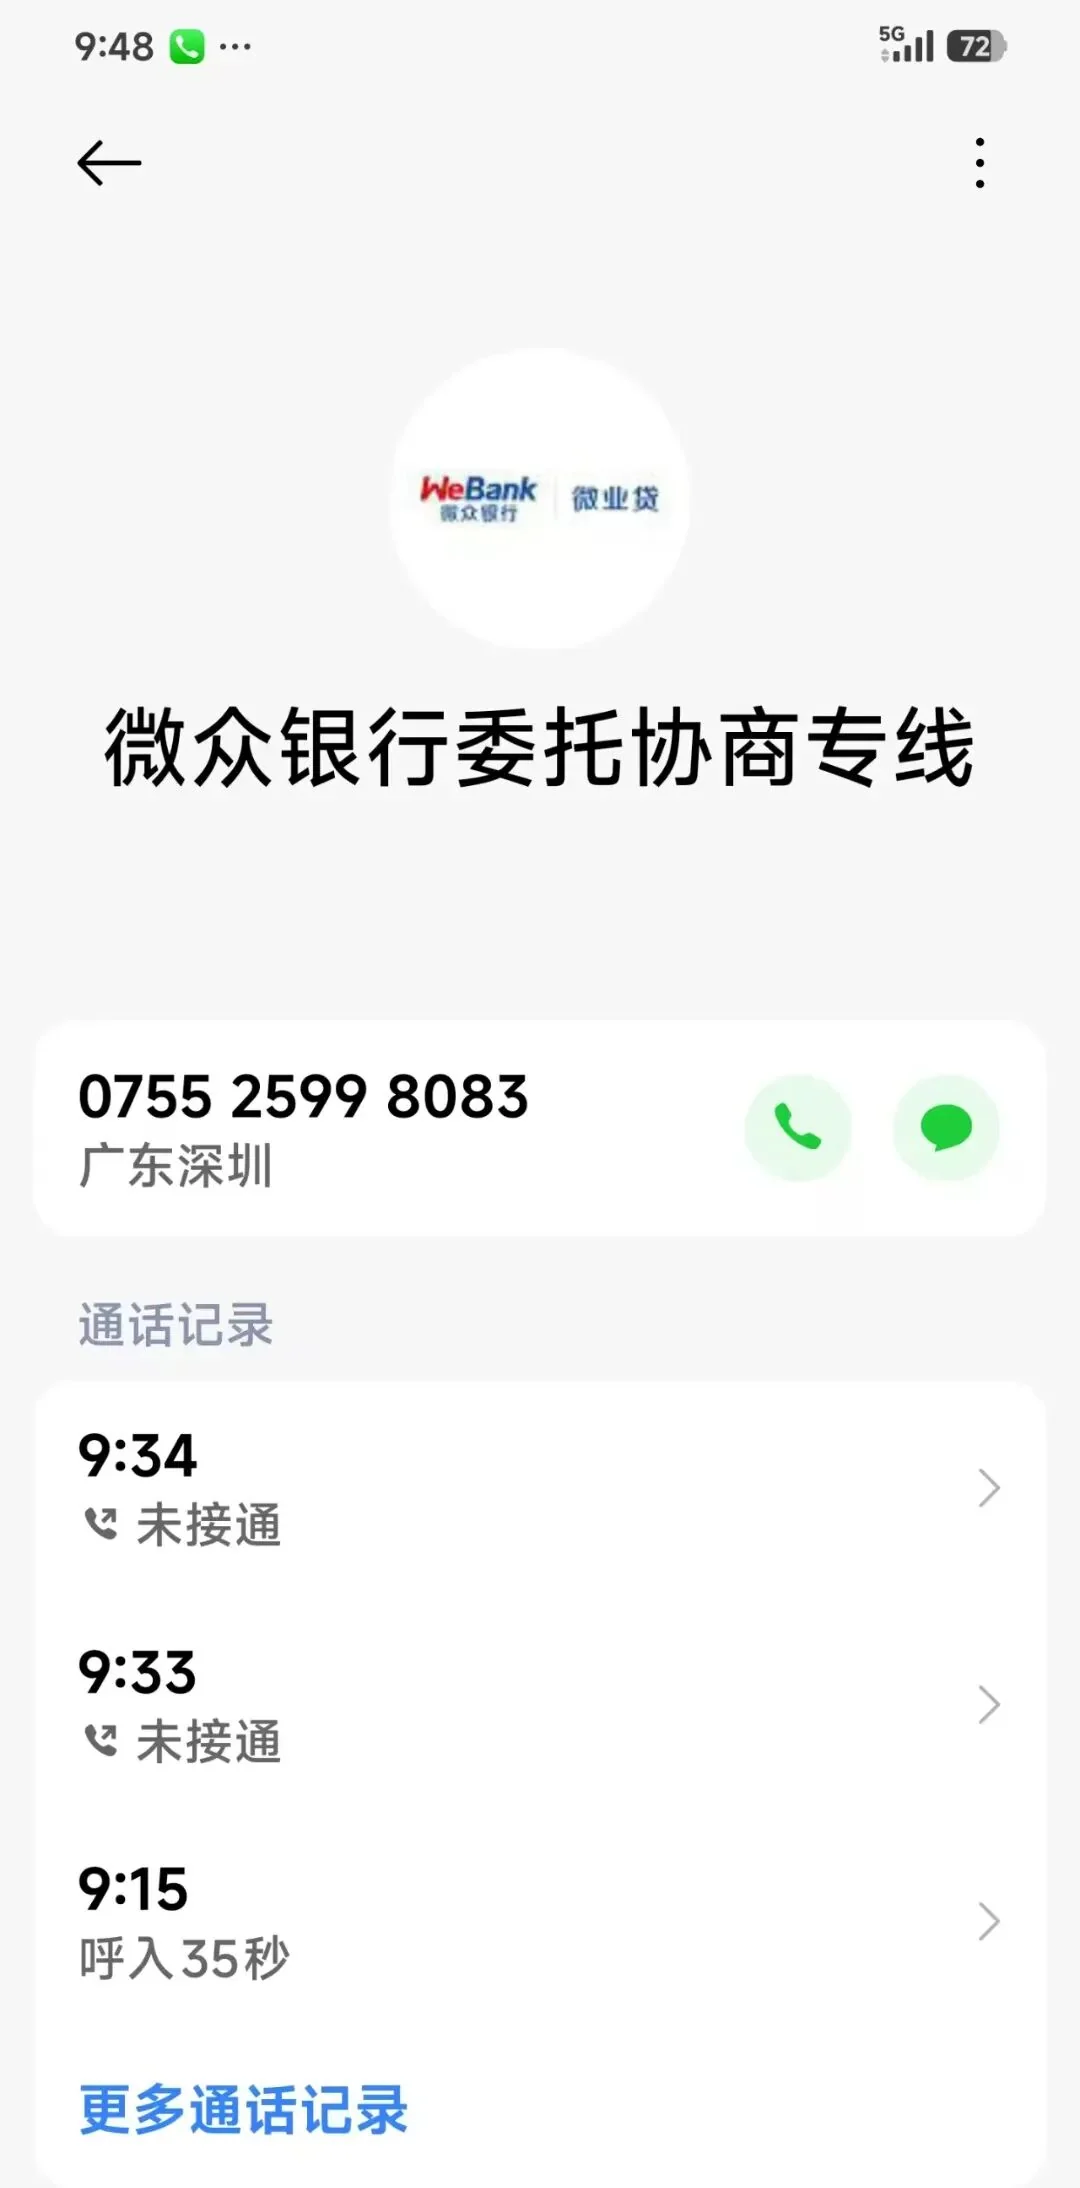
更让他困惑的是:催收方嘴里那句“我们这里有协商沟通专线”,听起来像是能替他解决问题的窗口。可真打过去,对面根本不是微众银行的人,依旧是外包的第三方;所谓“沟通”,从始至终只有一句——“请还款”。没有方案、没有倾听、没有哪怕一次真正的协商。
这里要替杨先生、也替所有处境相似的普通人点破一件事:
被逼到墙角的人,往往不是不想解决,而是不知道该跟谁说、该怎么说。
杨先生试过自己打客服,可要么转不进人工,要么对面只重复流程话术;他也试过跟催收“商量”,换来的只有更密的电话。求告无门之下,他走投无路,找上了我们,把这一团乱麻原原本本讲了出来。
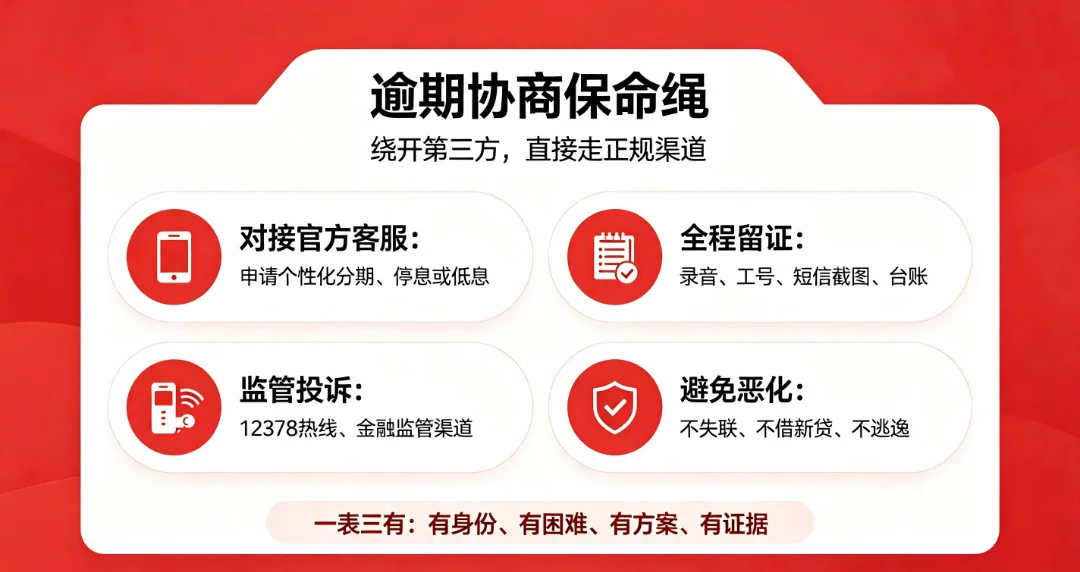
第一要务,是找对门。所有协商,都必须通过微众银行的官方客服渠道进行,不要被任何第三方“专线”带偏节奏。
沟通时,请牢牢站住一个框架——我们称之为“一表三有”:
杨先生的征信报告里有一个极硬的筹码:近二十年,零逾期。这不是嘴上说说,而是白纸黑字记录在案。这恰恰证明他是一个诚实守信、只是突遭困难的人——而这是银行愿意坐下来谈的最大底气。
据此,我们建议他向微众银行提出明确诉求:将剩余本金(约 5.4 万元)申请分 48 至 60 期、免息或低息偿还,把月供降到自己真正扛得动的区间。
面对威胁、恐吓、爆通讯录,忍气吞声只会换来变本加厉。我们的建议很明确:
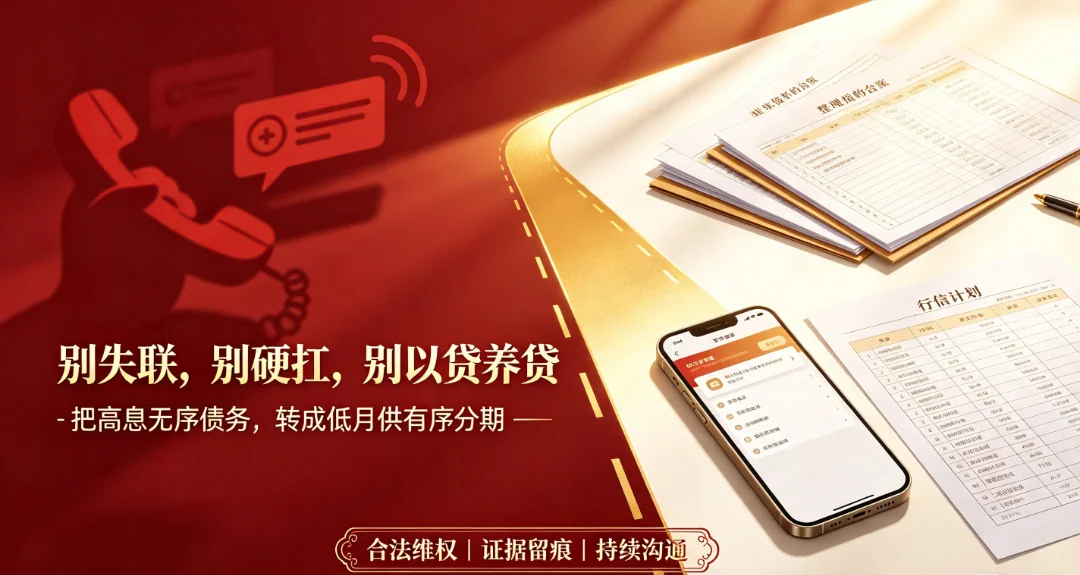
杨先生的路,不会一夜走通。当写这篇文章的时候,对杨先生的短信威胁和骚扰还在持续并且呈现愈演愈烈的趋势。这些人不会考虑更加不会在乎:是否需要债务人留条活路?
债务协商往往是场持久战,要和多家机构反复沟通数十次。
但请记住两件事:
只要还在接电话、还在表达意愿,你就始终握着谈判的资格。
它不是负担,是筹码。把它用对地方,把高息、无序的债务,转化成长周期、低月供、有序的分期——这条路,走得通。
我们只是给了杨先生一套建议,最终落子的,始终是他自己。但至少从那一晚起,他不再是一个人面对那些永远打不通的“官方”电话,也不再被“沟通专线”的幌子吓住。
普通人最怕的,从来不是欠了钱,而是欠了钱之后,不知道该相信哪一头、该往哪儿走。这篇文章,想替所有杨先生们,把那条路先指出来。
本文所述为本人接触到的真实债务纾困个案,文中当事人已做脱敏处理,化名为"杨先生",隐去其真实姓名、证件号、住址等可识别信息。
文中引用的短信、催收沟通记录等截图,均为该个案中留存的真实素材,未作拼接、伪造或夸大处理。如文中事实陈述与读者所见材料存在出入,以原始证据为准。
本文仅记录一个具体个案的经历、处境与处理思路,不构成任何投资、法律、金融或债务处置方面的商业建议或专业意见。每个人的负债结构、收入状况、征信情况均不相同,切勿直接套用文中做法。如您面临类似处境,请结合自身实际审慎判断。
遇到违规催收或协商困难,建议优先通过机构官方客服、国家金融监督管理总局投诉热线 12378、中国互联网金融协会等正规渠道反映情况与协商处理,注意保留通话录音、工号与截图证据。
文中提及的金融机构、平台名称,仅为还原事实经过所需,不代表对其整体经营状况或服务的评价;如有无意间的疏漏或不准确之处,欢迎相关方联系本人更正。
只提供基于专业分析的实在方案