带保险的贷款,为什么永远谈不拢?——解剖信用保证保险的“三方死结” 点击上方蓝字关注我们 我们做债务沟通咨询,见过的案子越多,越能看清一个规律:凡是捆绑了信用保证保险的贷款,债务协
带保险的贷款,为什么永远谈不拢?——解剖信用保证保险的“三方死结”
先说一个我们经手的真实情形(为保护当事人,下称 L 女士,细节已脱敏)。
L 女士名下有多笔信用贷,全部保持零逾期,信用记录干干净净。收入因所在行业周期波动而下滑后,她第一时间主动联系各家机构,想在未逾期前申请展期或调降月供——标准且理性的自救动作。
结果出现了戏剧性的反差:
这已经不是态度问题,是结构问题。
光说结构太抽象,我们用 L 女士遇到的两笔保险贷,把流程拆开看。
钱是华夏银行放的,但“贷后”和担保角色,被切给了太平洋保险(太保)。银行客服的原话是:“系统是资方、太保做贷后,我们没有权限调整。”——也就是说,这笔债名义上是欠银行的,但“能不能改还款计划”的开关,被认为捏在险企手里。
它捆绑了一张大地财险的“个人贷款保证保险”保单。L 女士每月的还款里,除了本金和利息,还被划扣一笔保费——她那张保单月保费约 1,528.80 元,按期初本金的固定比例逐月计收,全程保费加起来约占本金的 35%。保单白纸黑字约定:逾期约 80 天,保险公司代偿,再回过头向借款人追索。
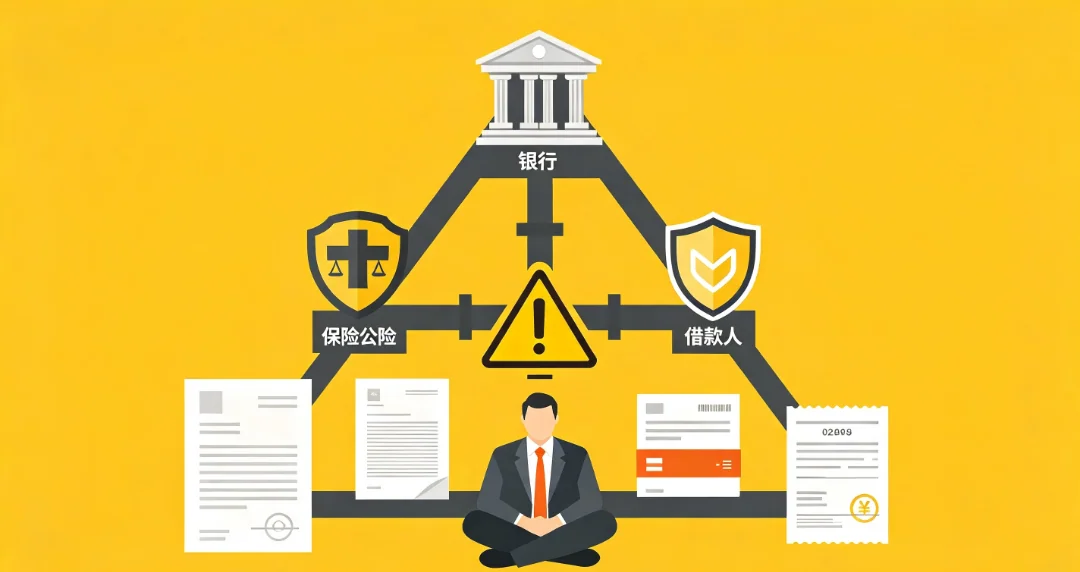
借款人向银行申请贷款;
银行以“增信”为由,要求或默认勾选投保“个人贷款保证保险”,而保单的被保险人,就是银行自己——风险兜底的,是银行;
保费按月从还款里扣走,借款人的综合融资成本里,凭空多了一块“保险”;
平日里,借款人把钱还给银行;一旦逾期,保险公司按保单把钱代偿给银行,再转身向借款人追偿。到这一步,借款人从“欠银行”变成了“欠保险公司”,征信上还会留下那个比逾期更毒的“代偿”标记。
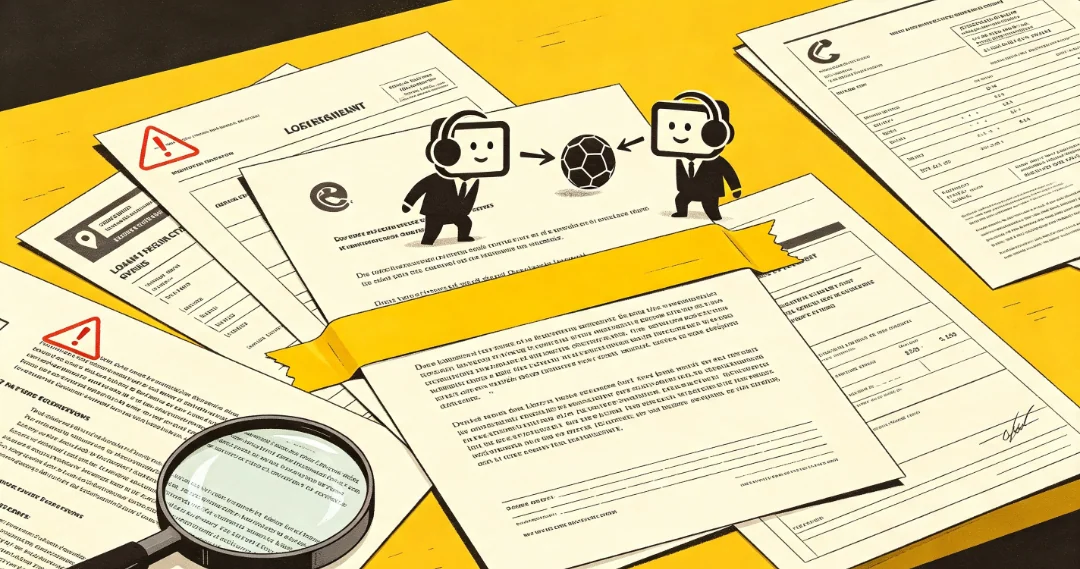
要理解为什么,得先看清这类贷款的权利结构。
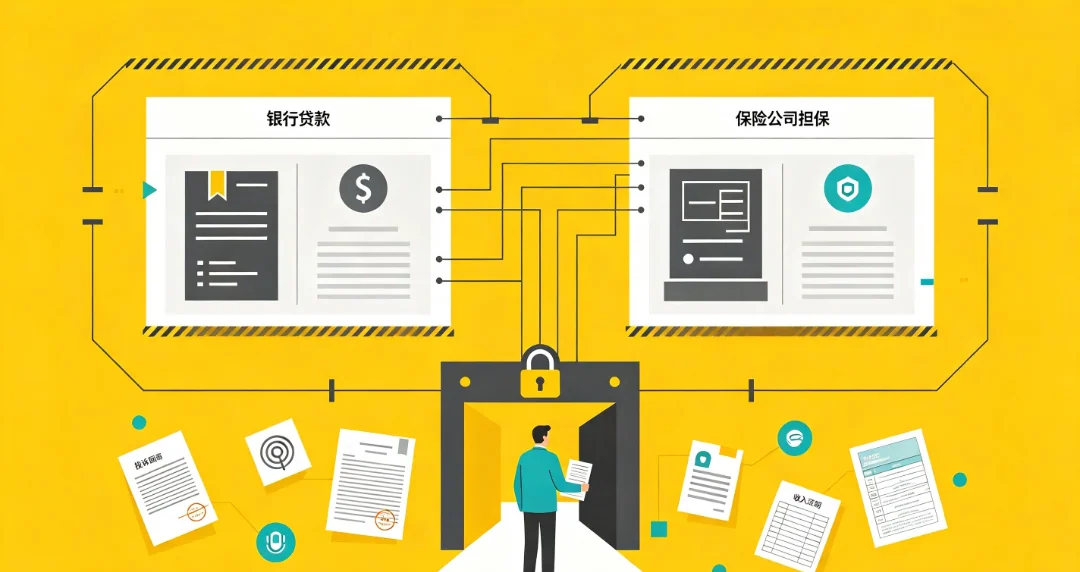
一笔带保证保险的消费贷/信用贷,背后站着三方:
很多人以为是客服“不肯帮忙”。错了。真正卡住的是系统。
最吊诡的地方在于:银行和险企,竟然都在等借款人逾期。
主动给借款人纾困,既无收益,又添操作风险,还可能影响清收节奏——理性的选择是“不动”。
提前减免,等于少收保费、多花成本,没有任何动因。它的“剧本”写得很清楚:按期收保费,逾期了再代偿、再追索。
两端激励完全错位,唯一的交集点,是“逾期”。于是两边都把球传给对方、传给时间,所有压力最终落回借款人头上。
而借款人呢?他越主动、越早沟通,越发现自己无门可入——因为系统根本没设计“未逾期先协商”的入口。
如果只有“谈不拢”,问题还不算最凶。真正可怕的是保险贷独有的那一刀:代偿。
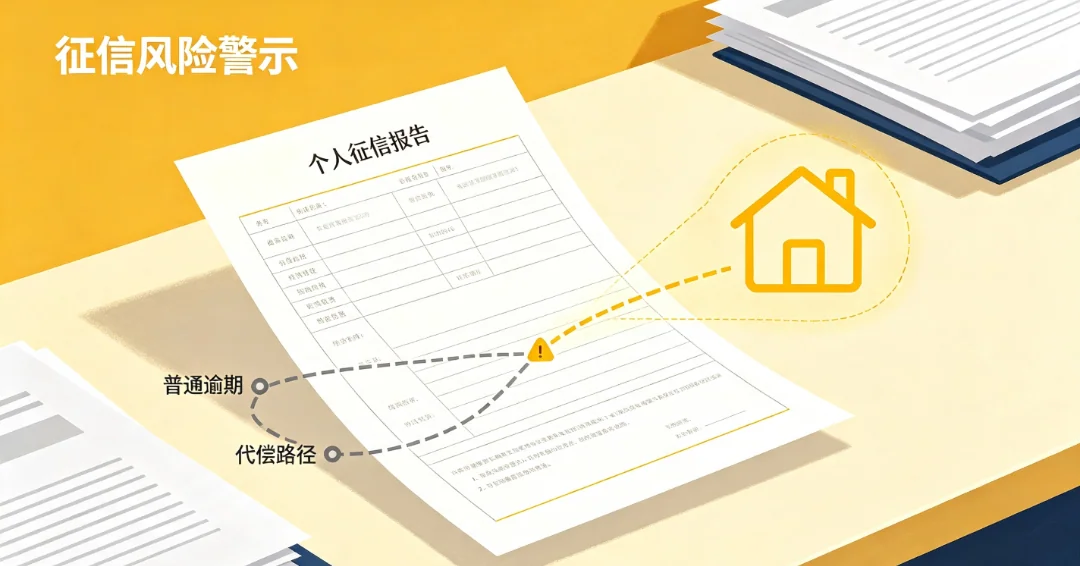
如果把视野拉开,会发现 L 女士的遭遇绝不是个案,而是系统性的。
· 有借款人在投诉平台反映,某股份行贷款强制捆绑大地财险的保证保险,主动申请展期时,银行推给险企、险企推回银行,互相“踢皮球”,协商彻底僵局;
· 平安普惠、阳光“闪贷保”、众安联合浦发等模式,也频因强制搭售保证保险、综合融资成本畸高被集中投诉;
· 21 世纪经济报道曾披露,有借款人借款 6 万余元,被悄悄搭售保险,36 期保费竟高达近 2 万元,本人对此毫不知情、从未签过投保文件;
· 北京金融法院课题组对近五年保证保险案件的大数据分析指出,融资性保证保险业务普遍存在不明搭售、强制搭售、变相收取高息、为次贷提供担保等可能引发金融系统性风险的问题。
监管层面并非没有动作。2020 年原银保监会《信用保险和保证保险业务监管办法》明确,投保人是借款人、被保险人是银行;同年《融资性信保业务保前/保后管理操作指引》要求险企不得违背投保人意愿强行捆绑搭售。2026 年 3 月,金融监管总局与央行联合发布《个人贷款业务明示综合融资成本规定》,要求贷前明示综合融资成本。多家险企(如阳光财险等)已因信保业务违规被处罚。
制度在补,但产品参数层的“死结”仍在。
我们写这篇文章,不是要替谁喊冤,而是要指出一个值得行业正视的设计缺陷:
· 贷前看清:合同里有没有“个人贷款保证保险”?保费多少、综合年化到多少?别等数年后对账才发现自己投了保。
· 遇推诿,留证、投诉:12378、中国互联网金融协会、属地监管局,多渠道同投,留存每一份回执与录音。
· 严防“代偿”二字:它比逾期更伤,会牵连你其他的贷款,尤其是房贷。
· 优先级排序:宁可让一笔带保险的消费贷进入“可控逾期”,也别让住房按揭断供——房子,是底线。
L 女士的故事还在继续。但我们已经看清:她卡住的地方,不在自己,而在那个被三方链条焊死的产品里。
把协商的口子,还给借款人。这不该是奢望。
写这么多,不是要吓你,而是想说:债务沟通这件事,难的从来不是“态度好”,而是“看不懂结构、找不对门、说不到点”。
我们提供一对一的债务沟通方案定制——不是甩你一套话术模板,而是先帮你把全部债务摊开:哪笔最急、哪笔能谈、哪笔带了保险(以及它为什么特别难谈),再结合你的收入、征信和困难证明,量身定出沟通策略、材料清单和话术要点。
我们不替你谈判,不碰你一分钱;我们给你看清全貌的眼睛、能落地的方案,和关键时刻陪你较真的底气。如果你也正被困在某笔“谈不拢”的债里,不妨和我们聊聊。
· 本文为债务沟通机制评论,文中 L 女士案例用于说明产品机制:个人身份已脱敏(隐去姓名与单位),所涉银行与保险公司名称、产品参数均取自真实案例,仅用于还原事实脉络,不代表对其整体经营状况或服务的评价。
· 文中引用的公开投诉、媒体报道与监管规定,均来自可公开查证的来源,具体个案以原始材料为准。
· 不构成商业、法律或金融建议。每个人的负债结构、收入状况、征信情况不同,切勿直接套用。如面临类似处境,请通过机构官方客服、12378、中国互联网金融协会等正规渠道反映与协商,必要时寻求专业法律帮助。
· 事实陈述,不涉定性。文中提及的金融机构、保险公司名称,仅为还原机制与公开事实所需。
只提供基于专业分析的实在方案