用自己公司的钱这么难?公转私的合规边界在哪 点击蓝字 · 关注我们 公司账上躺着利润,老板想转自己卡里花,怎么就这么难? 不少老板憋过这口气:钱是我赚的,凭什么进不了我的口袋? 问
用自己公司的钱这么难?公转私的合规边界在哪
公司账上躺着利润,老板想转自己卡里花,怎么就这么难?
不少老板憋过这口气:钱是我赚的,凭什么进不了我的口袋?
问题就出在“我的口袋”四个字。在法律眼里,公司和老板,是两个人。
公司是独立法人。赚的钱先归公司,不归老板个人。
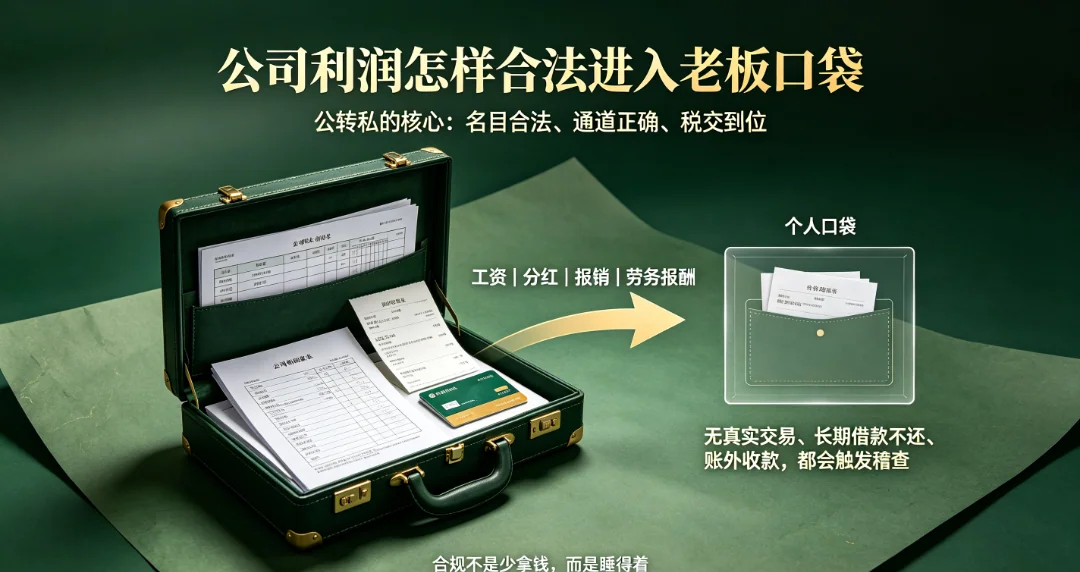
老板从公司拿钱,本质是“公司把钱交给另一个法律主体”,必须名目合法、通道正确、税交到位。
把“我的公司”当“我的钱包”,是所有麻烦的起点。
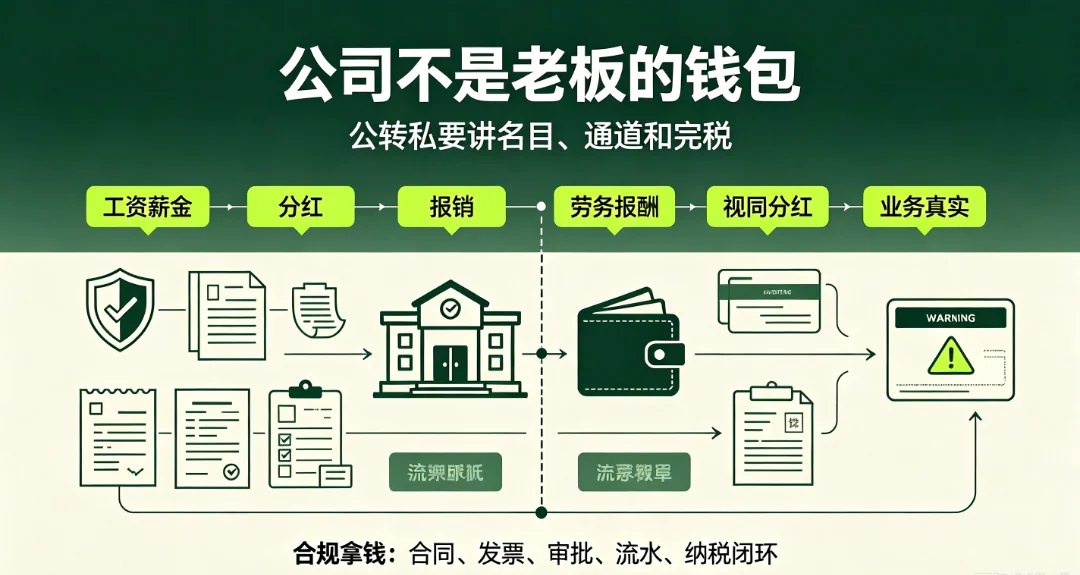
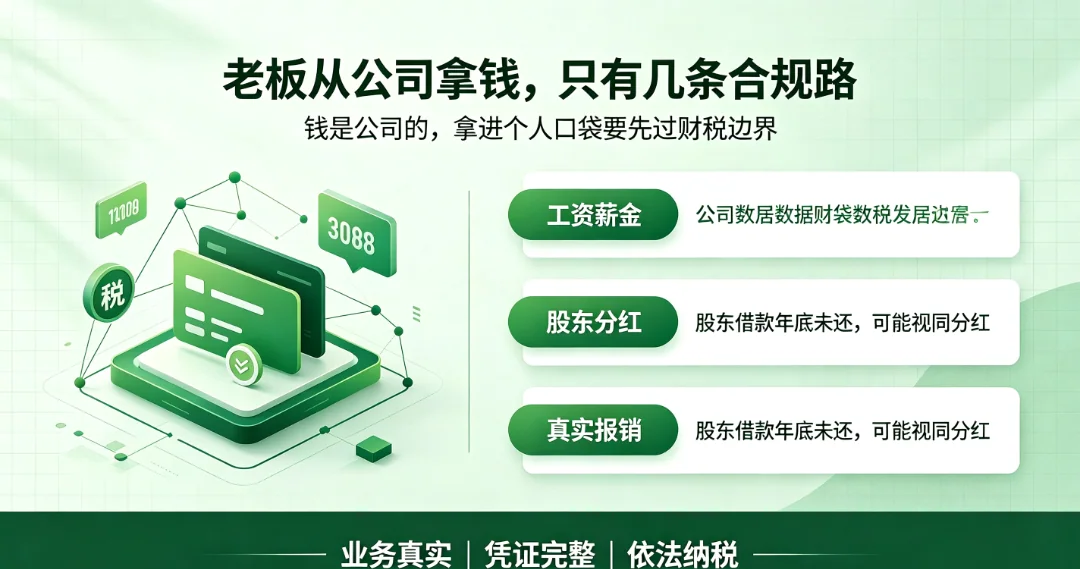
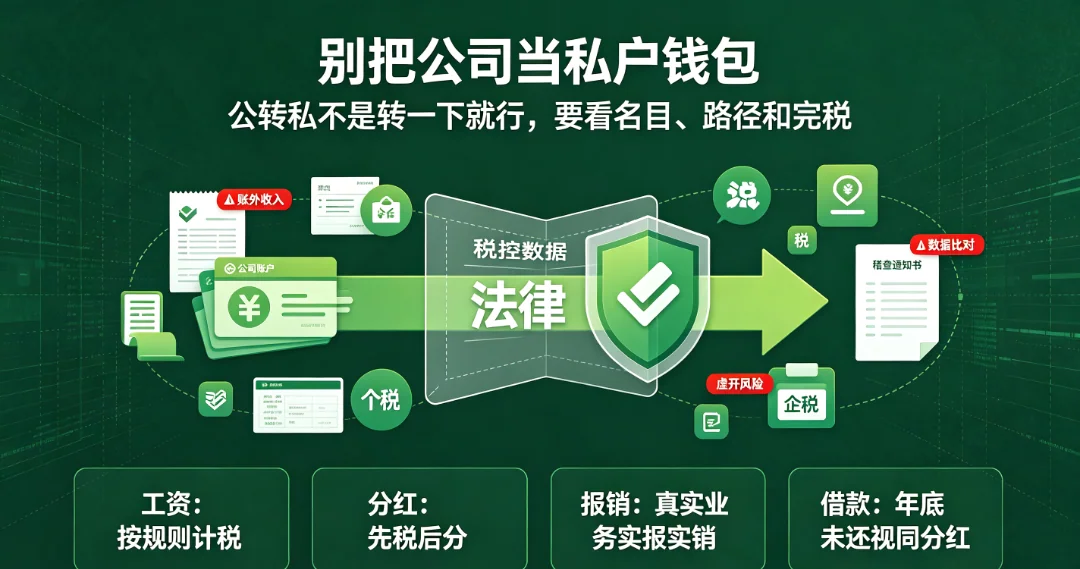
能拿钱的路其实就几条:工资薪金、分红、报销、劳务报酬。
工资:老板任职,按 3% 到 45% 七级累进交个税、缴社保。 分红:公司先交企税,利润分给股东再交 20% 个税。 报销:真实业务、有票有合同有审批,实报实销,不涉税。 劳务报酬:个人给公司提供服务,按劳务报酬计税。
以小微企业年利润 100 万为例算笔账。当前小微优惠下,企税实际税负 5%,即交 5 万,剩 95 万。
若直接分红,再缴 20% 个税约 19 万,老板到手约 76 万。
若改为给自己发工资,工资可在企税前扣除、降低计税基数。工资与分红合理组合,到手通常高于纯分红。
中小利润阶段,直接分红往往不是最优解。股东给自己发工资,既在企税前扣了成本,又按综合所得计税,区间可控。
但工资不是想发多少发多少。要和岗位、市场水平匹配,社保基数也得跟上。明显脱离实际的“高薪”,本身也会被重新审视。
重灾区在股东借款
重灾区在股东借款。许多老板从公司“借”钱,想着以后还,或者压根没准备还。
财税〔2003〕158 号文写得很明白:纳税年度终了未还,又没用于生产经营的,按“视同分红”补 20% 个税。
“借”不是挡箭牌。要么年内归还,要么真投进经营。
北方某城市 2025 年曝光一案
北方某城市 2025 年曝光一案。一名企业主用私户收劳务报酬隐匿收入,又向自己投资的公司“借款”多年不归。
稽查认定借款视同分红,单这项追缴个税 18 万元,连同其他少缴税款,合计处理近 50 万元。
他以为“借”出去不用还,最后连本带利还了税。
有人想绕道
有人想绕道:成立个独、个体户接业务,早年核定征收下税负确实轻。
但财税〔2021〕41 号明确,持有权益性投资的个独、合伙企业一律查账征收。2022 年起这条路基本堵死。
更关键的是,业务必须真实。无真实交易的“个独开票”,本质是虚开,风险比公转私更高。
早些年银行和税务各管一摊,公户私户转来转去,没人细究。金税四期改变了逻辑。
中办、国办 2021 年文件定调“以数治税”,资金、业务、票据三方拉通比对,不再停留于“以票控税”。
银行、支付、税务的数据通道打通,纳税人综合信息与办税人紧密绑定。
金税四期接的不只是银行和税务。微信、支付宝、海关、社保、外汇的数据都在同一通道里。
一个人名下多个账户的资金往来,系统能拼出完整画像。以为分散到不同平台就安全,是另一种过时的认知。
旧经验里“单笔别超 5 万就安全”,在匹配度审查面前已经失效。
监管看的是资金与业务的匹配
监管看的是资金与业务的匹配,不是单笔金额大小。
申报收入与经营规模明显背离,系统直接预警。有经营者三年付推广费 620 万,却只申报收入 160 万,当场触发。
多部门数据实时互通,个人账户流水基本透明,藏无可藏。
昆明禄劝某加油站,2022 至 2024 年用私户收款、账上少列收入,少缴税费 59.30 万元。
稽查追缴税费、加收滞纳金并处罚款,合计 112.61 万元。一倍多的代价,就为藏那 59 万。
昆明某汽车销售公司,用个人账户收售车款,设“账外账”隐匿销售收入,偷税 133 万元。
税务通过大数据比对车辆销售、投保与资金流水锁定线索。最终补税加罚款,其中罚款 73 万元。
楚雄某商业运营管理公司,账簿少列收入,隐匿应税收入 19.35 万元。
即便系五年内首次违法、稽查中主动配合,仍被定性偷税,罚款近 10 万元。首次违法不等于免责。
大理某商贸公司,私户收款、拆分销售,伪装成小规模纳税人骗享优惠,被查。
临沧某医美机构,“真记账、假申报”,账面漂亮实际隐匿收入,照样现形。
手法都不复杂,复杂的是老板以为“没人查”。
不止云南。东部沿海一家女装直播公司,三年销售收入 3.03 亿元,税务申报却是零。
2026 年 7 月央视、澎湃同步披露,补税加罚款 840.47 万元,全部入库。3 亿生意零申报,等于自报家门。
内蒙古赤峰某商贸公司,私户收款隐匿收入,2026 年 7 月被罚 181.41 万元。
西南五省 2025 年还联合曝光一批私户收款案,云贵川渝藏都在列。这不是个别现象,是普遍雷区。
越是利润薄、竞争烈的行业,老板越想“藏一点”。加油站、汽销、医美、直播,恰恰是高发区。
账外那点钱短期看着划算,一旦被大数据揪出,补税加罚款加滞纳金,往往吃掉好几年利润。
省下的税,迟早连本带息吐出来,还搭上信用。
三个常见错觉,挨个拆。
“我小规模,税务局懒得管”——错,小规模照样进数据比对。 “转给老婆孩子卡就没事”——错,关联账户一样穿透。 “用现金不留痕”——错,收入不入账本身违法,绕开银行只多添一项。
边界就三句话:业务真实、凭证完整、依法纳税。
真实,是钱对应真实交易,不是左兜转右兜。 完整,是合同、发票、审批、流水链条闭合。 纳税,是该扣的扣,该报的报。
合规路径就那几条,没有第四条捷径,也没有什么“神操作”。
拿钱要讲节奏
拿钱要讲节奏。12 月前把该规划的分红定下来,工资按月发别断档。
临时抱佛脚式“借款”,年底最容易卡在视同分红上。把合规拿钱写进年度财务计划,比事后找人“摆平”靠谱。
真拿不准,找专业的人做一次股权和薪酬架构梳理,比事后补税便宜得多。
区别不在“能不能拿”,在“怎么拿”。边界之内,睡得着;边界之外,迟早要还。
只提供基于专业分析的实在方案