别再信“单笔不超5万就安全”:金税四期改了哪条老规矩 点击上方蓝字关注我们 2026 年老板圈流传一张图:“7 月 1 日起,个人卡进账超 5 万,系统自动推送稽查。” 先泼冷水:
别再信“单笔不超5万就安全”:金税四期改了哪条老规矩
2026 年老板圈流传一张图:“7 月 1 日起,个人卡进账超 5 万,系统自动推送稽查。”
先泼冷水:这是假消息。但慌的背后,藏着个真问题——5 万到底是不是红线?
5 万不是税务稽查红线,是央行反洗钱的监测门槛。
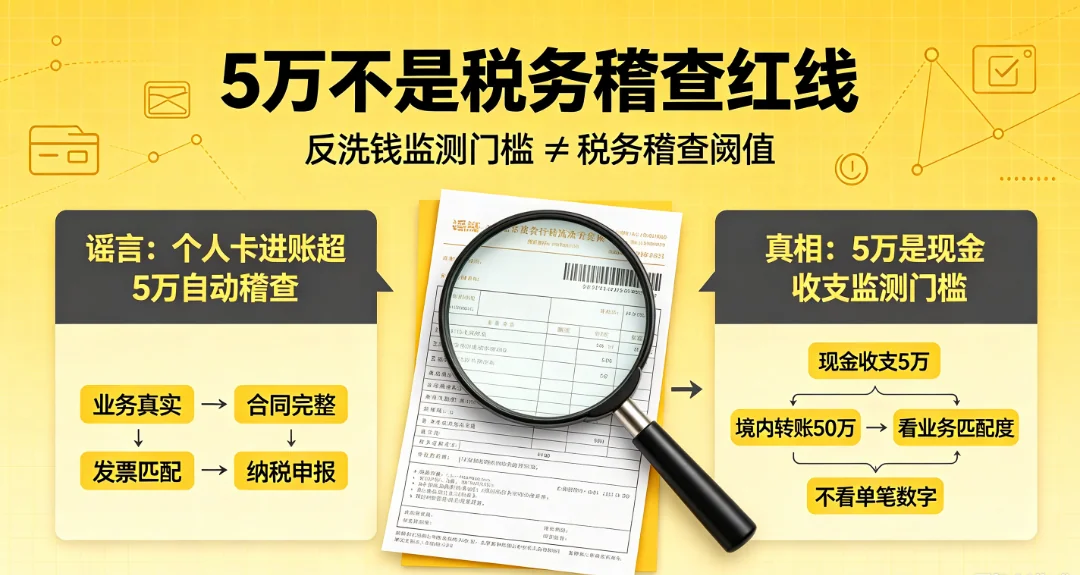
按《金融机构大额交易和可疑交易报告管理办法》,个人账户当日单笔或累计现金收支达 5 万,机构须上报。注意是“现金收支”,不是转账。
那转账呢?自然人银行账户境内大额转账的报告标准,是 50 万,不是 5 万。
把“转账超 5 万就查”当真理,是把反洗钱门槛和税务稽查混为一谈。两个系统,两回事,别自己吓自己。
谣言为什么传得开?老板对监管信息半懂不懂,宁可信其有。
加上“系统自动推送”这种机器话术,格外唬人。焦虑是最好的传播剂,越怕越转,越转越怕。
这些老规矩能流传,是因为它给焦虑的老板一个“可控变量”:只要数字压住,就安全。
可惜系统不认这个变量。它认的是业务逻辑,不是你设的阈值。你压得住数字,压不住真相。
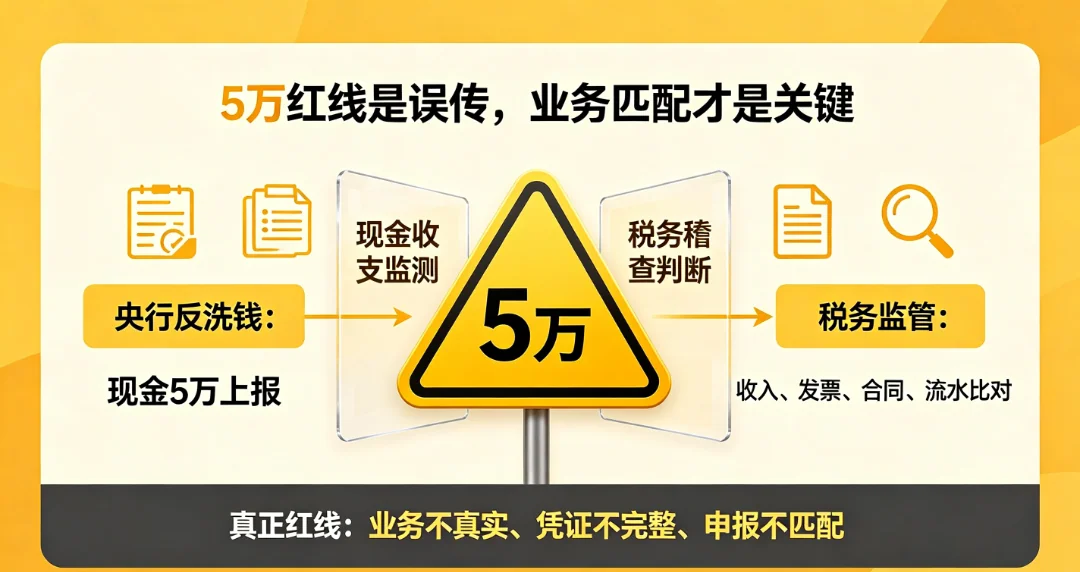
系统不再先问“这笔多大”,而是先问“这笔和你的业务、申报对不对得上”。金额退居二线,匹配度上了一线。
过去靠人盯大额流水,小笔易漏。现在模型 7×24 扫全量,发票不再是唯一抓手,资金流本身就是证据。
税务、银行、支付、社保、海关数据打通。企业公户、股东私户、货流、合同被拼成画像。单部门看不出的,多部门一对就现形。
过去抽查靠运气,现在全量比对靠模型。没有“漏网”这回事,只有“还没轮到”的错觉。你以为的安全,是系统还没点开你。
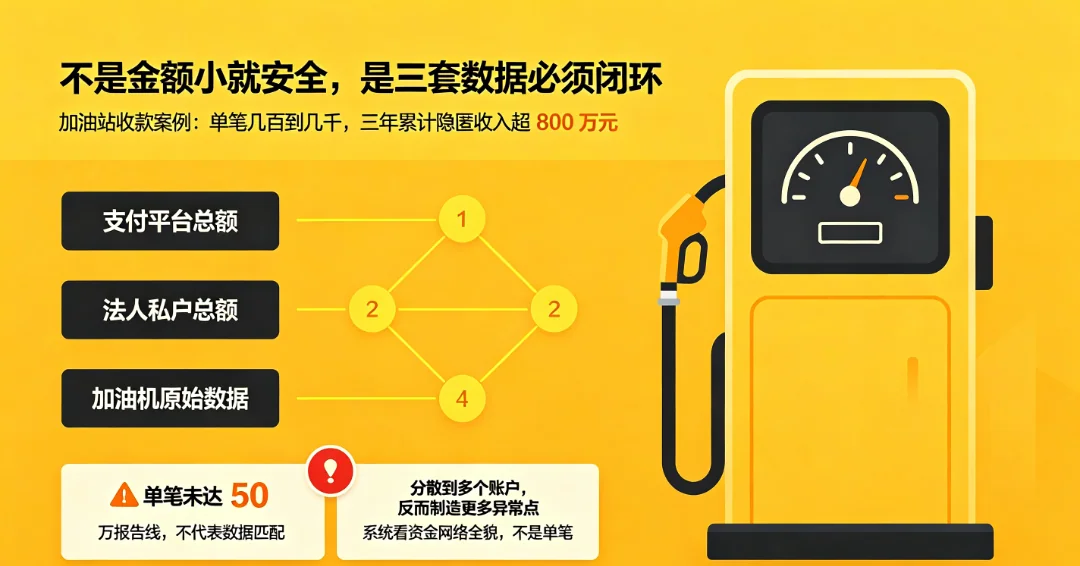
有加油站,日常收款单笔几百到几千,三年累计隐匿收入超 800 万元。
单笔境内转账,没一笔达到 50 万报告线。按老规矩它“安全”。但税务用支付平台总额、法人私户总额、加油机原始数据“三重印证”,照样查实。
这三重数据,彼此独立又互相咬合:平台记了交易,私户收了钱,加油机记了量。
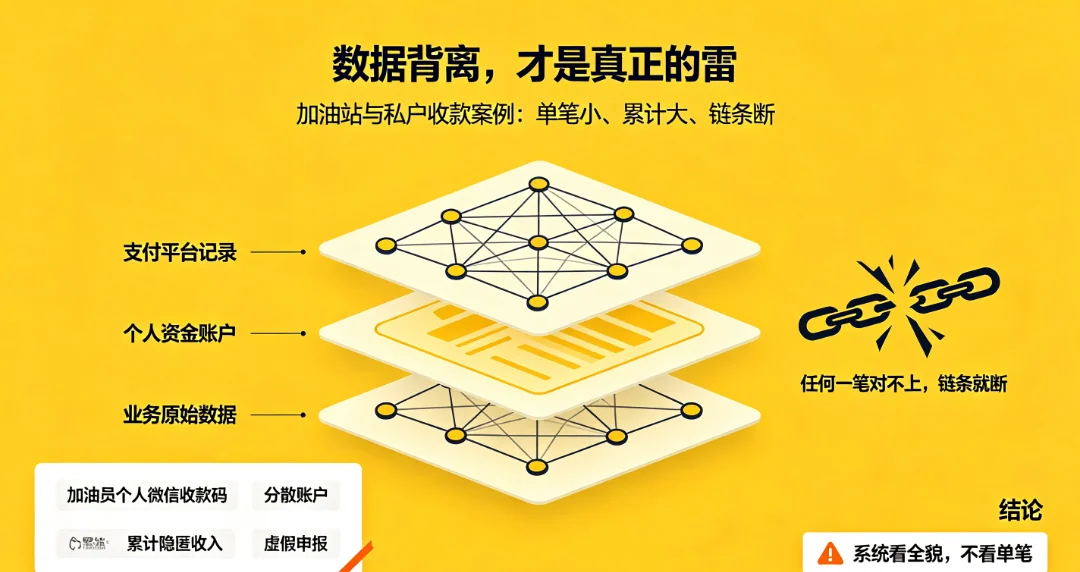
任何一笔对不上,链条就断。不是金额小就安全,是三套数据必须闭环。这种印证,和金额大小无关。
有人想:“那我拆到十个账户,不就更隐蔽?”恰恰相反。
分散到多个账户,等于制造十个异常点。系统看的是资金网络全貌,不是单笔。越分散,网越乱,越容易被整体标红。
滇东南丘北某加油站,用加油员个人微信收款码收营业款,单笔都很小。
稽查比对微信流水与申报,认定偷税,处理 427.4 万元。单笔小、累计大,正是这类案子的典型特征。
禄劝加油站私户收款少缴 59.30 万;昆明汽销个人卡收售车款隐匿 133 万;云南某轮胎公司个人银行卡收货款少缴 777 万。触发点全是数据不匹配。
内蒙古赤峰某商贸公司,私户收款隐匿收入,2026 年 7 月被罚 181.41 万元。
跨省案例放在一起看,手法高度一致:私户收款、少列收入、虚假申报。金额大小不是共性,数据背离才是。
正面的例子也在。一笔 50 万的工资发放、一笔合规分红,金额大但属性清、申报齐,系统看一眼就过。
金额从不是原罪。非法的隐匿,金额再小也藏不住;合法的收入,金额再大也安稳。
为什么老板总爱把问题简化成“金额游戏”?因为比起理清业务、规范申报,控制数字最省事。
但省事的思路,撞上算数据的系统,必然失灵。合规没有捷径,只有真账。
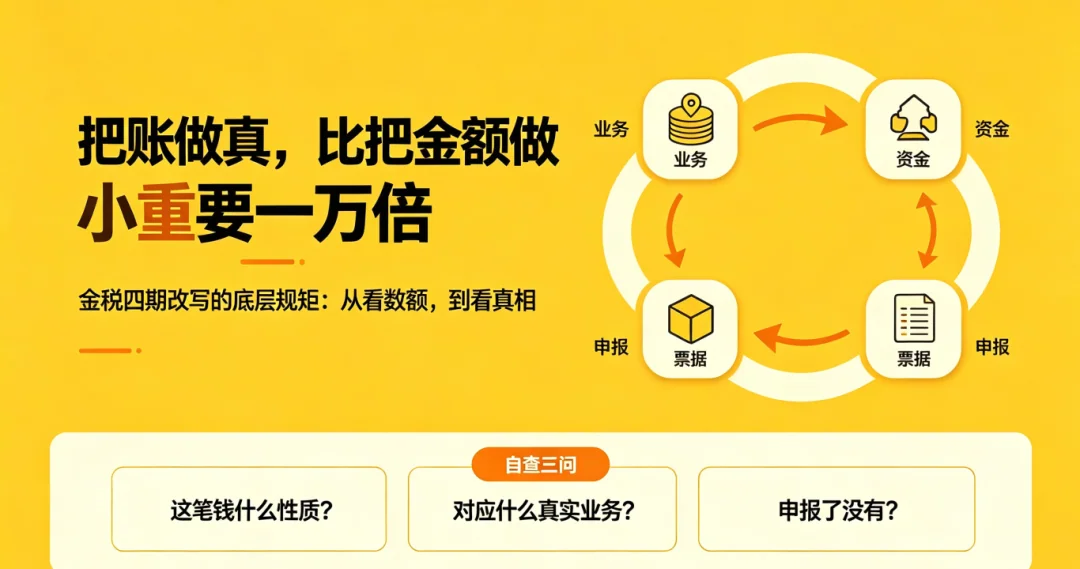
业务、资金、票据、申报对得上,多少钱都稳。对不上,一块钱也是雷。这是金税四期改写的底层规矩。
账真的小老板,反而敢接大单、敢亮流水、敢去融资。
透明不是束缚,是经营的自由度。越真,路越宽;越藏,越走窄。这是新规悄悄送的红利。
自查三问:这笔钱什么性质?对应什么真实业务?申报了没有?
三问能对上,安心。对不上,趁早补。把功夫花在“真”上,别花在“小”上。
5 万不是护身符,50 万不是免死牌。把账做真,比把金额做小重要一万倍。
只提供基于专业分析的实在方案