金税四期到底在查什么?——“数据穿透” 点击上方“蓝字”关注我们 金税四期上线后,不少老板心里发毛:是不是要挨个查我? 这种恐慌,源于把“系统”想成了“钦差”。它不查人,查的是数据
金税四期到底在查什么?——“数据穿透”
金税四期上线后,不少老板心里发毛:是不是要挨个查我?
这种恐慌,源于把“系统”想成了“钦差”。它不查人,查的是数据里的矛盾。
先把这件事说清楚,比急着“应对”更有用。
金税四期不是新税种,是换了监管方式。
过去叫“以票控税”——看你开了什么票、申报了什么数,票和钱对不上才去查。
现在是“以数治税”。中办、国办 2021 年文件定调,从金税三期到四期,逻辑彻底变:不再靠票,靠数据交叉比对。
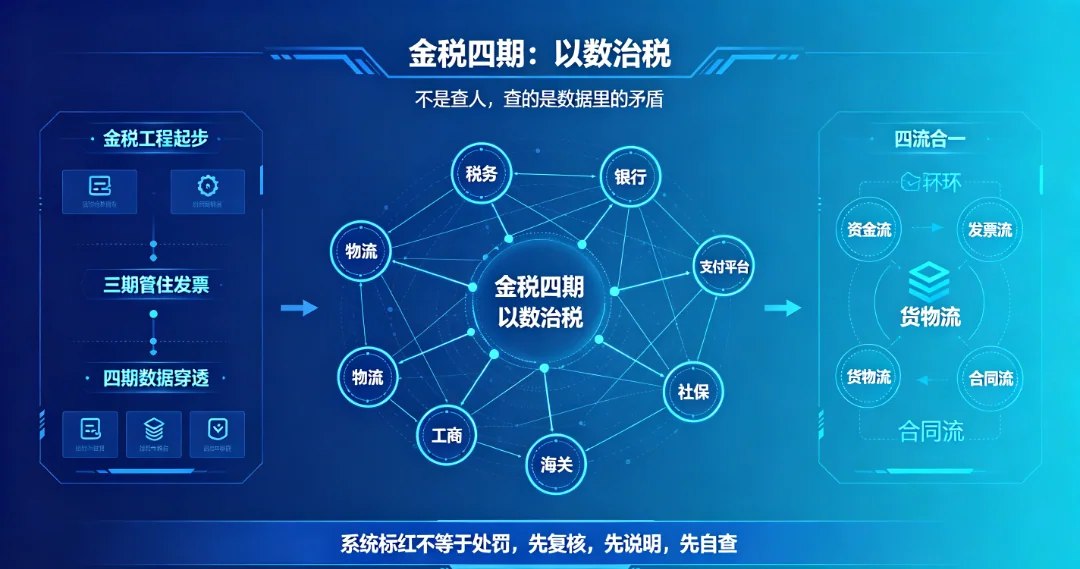
金税工程不是凭空冒出来。上世纪九十年代起步,三期 2016 年全国上线,先把增值税发票管住。
四期在完成银行、支付、社保等多部门数据整合后全面铺开,“以数治税”才真正成体系。你感觉“突然严了”,其实是积累到了拐点。
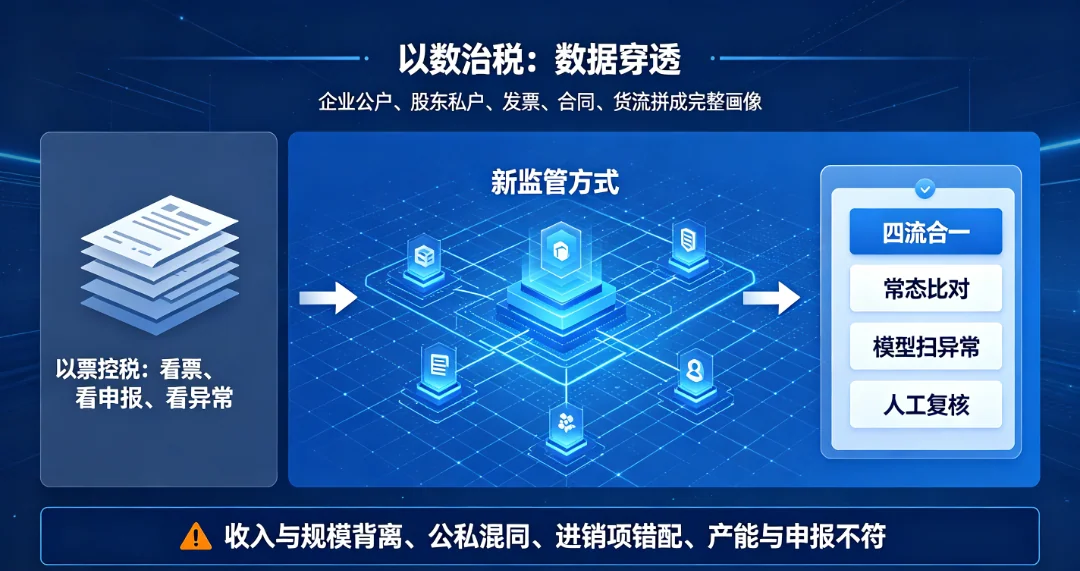
四张网对不齐,系统先标红。开了票没收款、收了钱没开票、货发了没合同,都算异常。
过去这些靠人工翻,现在靠模型 7×24 小时扫,触碰阈值就生成风险工单。
它不翻你的账本找茬,而是盯“背离”。
收入与经营规模背离、公转私公私混同、进销项不匹配、产能与申报不符、工资与社保人数矛盾——这些是预警指标,不是罪名。
标红之后是人工复核,给了说明和自查的机会,不是直接定罪。
要分清:预警不等于处罚。系统标红,往往先推人工复核,很多只是“请你来说明”。
约谈、自查补正,主动把漏的补上,能从宽处理。这套机制意在纠偏,不是为罚而罚。怕的不是系统,是明知有坑还绕着走。
数据穿透靠的是大数据、人工智能,加上部门壁垒打通。不是某个神秘算法,是把本来分散的真实现实,第一次拼到一起。
你以为是“查”,系统只是把早就存在的真相摆出来。技术不创造事实,只暴露事实。
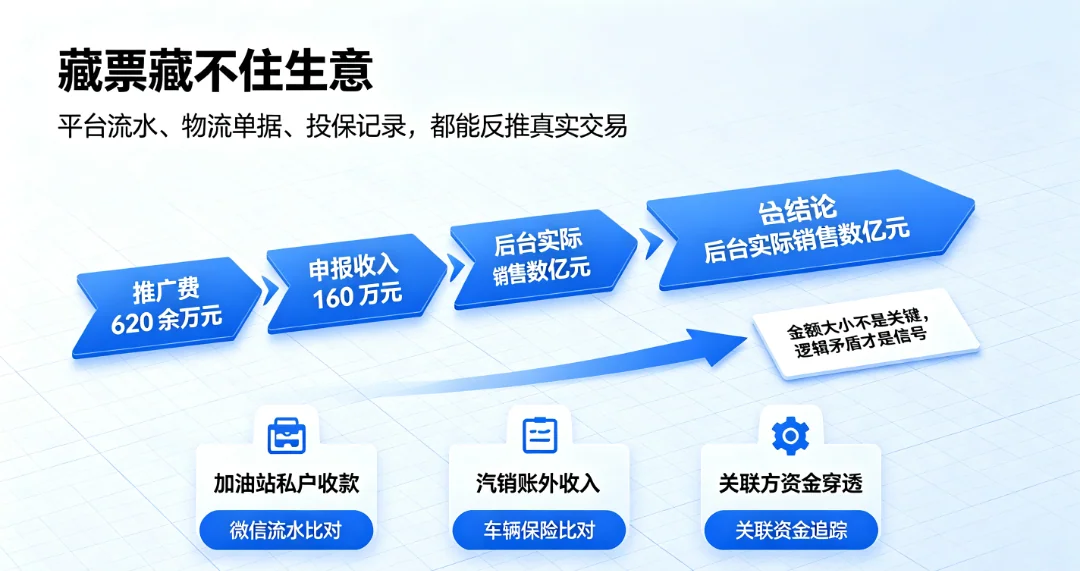
有经营者三年付平台推广费 620 余万元,却只申报收入 160 万元。
系统比对推广费与申报收入,发现巨大缺口,进一步调取后台,实际销售高达数亿元,申报仅数百万元,绝大部分未申报。
钱在哪、货卖了多少,平台数据早记着。
滇东南某加油站,用个人微信收款隐匿收入。过去微信收款是个“盲区”。
现在支付平台数据直连税务。稽查比对微信流水与申报,认定偷税,追缴加罚合计 427.4 万元。
以为换个小号就查不到,是旧世界的想法。
昆明某汽车销售公司,用个人卡收售车款,设账外账隐匿 133 万元。
税务用大数据比对车辆销售、保险投保与资金流水,三方一对,账外收入现形,罚款 73 万元。
车卖没卖、保了没、钱去哪,三套数据互相印证。
更典型的是“穿透关联”。某企业把利息、管理费、提前付款利息全挂账外。
稽查不盯本企业一本账,而是穿透关联企业资金流水,顺藤摸瓜锁定账外收入,偷税 29.8 万元,罚款 14.9 万元。
你藏进关联方,系统追进关联方。
昆明禄劝某加油站,2022 至 2024 年用私户收款、少列收入,少缴税费 59.30 万元。
稽查追缴、加收滞纳金并处罚款,合计 112.61 万元。一倍多的代价,就为藏那 59 万。
楚雄某商业公司,账簿少列收入,隐匿应税收入 19.35 万元。
即便五年内首次违法、稽查中主动配合,仍被定性偷税,罚款近 10 万元。首次违法不等于免责。云南某轮胎公司更重:个人银行卡收货款少缴 777 万元,被罚 388 万元。
哪类企业最容易被标红?四类。
收入与规模严重背离的;
公私账户长期混同的;
长期零申报却仍在经营的;
进销项明显错配的。
不是针对谁,是这几类数据异常概率最高。
越是利润薄、竞争烈的行业,老板越想“藏一点”。加油站、汽销、医美、直播,恰恰是高发区。
账外那点钱短期看着划算,一旦被大数据揪出,补税加罚款加滞纳金,往往吃掉好几年利润。省下的税,迟早连本带息吐出来。
还有个常见误判:“我不开发票,就不算收入。”错。未开票收入同样要申报。
平台流水、物流单据、投保记录都能反推真实交易。不开发票只是少了一张纸,没少一笔交易。藏票藏不住生意。
有人觉得金税四期是“整老板”。换个角度,它只是把模糊变透明。
过去偷税的比合规的报价低,老实人反吃亏,是劣币驱逐良币。透明化让公平竞争回来,对守规矩的人其实是保护。
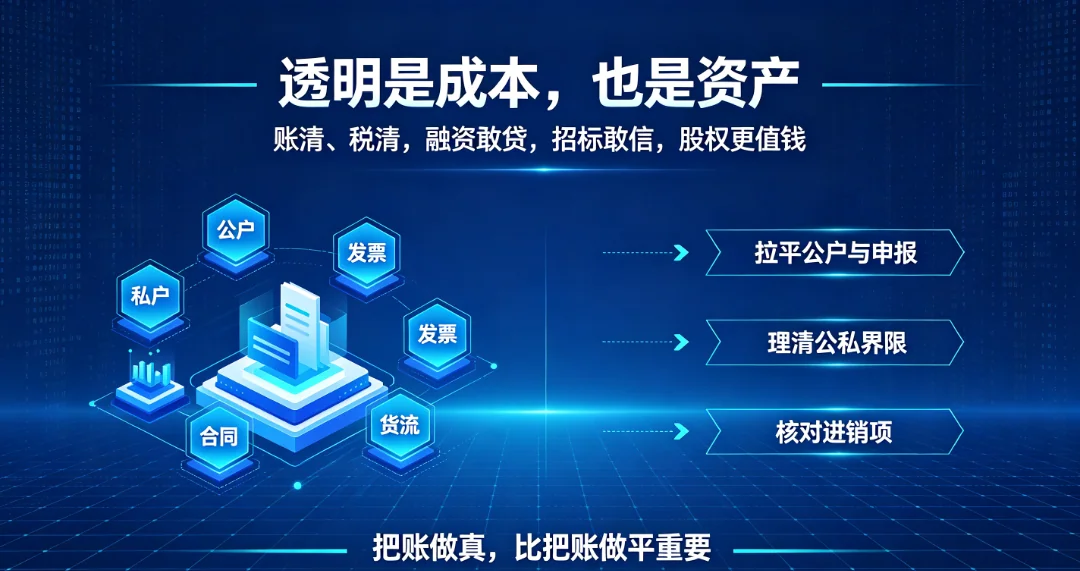
别只看见约束。账清、税清的企业,融资时银行敢贷,招投标时甲方敢信,股权转让也值钱。
透明是成本,也是资产。把合规当投资,不是当罚款预习。同一套系统,两种活法。
第一,你的经营画像已被拼出,问题不是“查不查你”。
第二,触发预警的不是金额大小,是逻辑矛盾,单笔 5 万以内照样标红。
第三,边界只有一条:业务、资金、票据、申报四样对得上。
老板自查可以三步走:先拉平公户与申报,再理清公私界限,第三步核对进销项。
发现对不上的,主动补正比等系统推送工单划算。早一步,代价小一步。真拿不准架构,找专业的人做一次体检,比事后补税便宜得多。

金税四期查的不是“你赚了多少”,是“你报的和你做的对不对得上”。
数据穿透之下,藏的成本远高于坦白的成本。把账做真,比把账做平重要。

只提供基于专业分析的实在方案