10万本金“循环质押”撬动140万?拆解那个让银行主动送钱的剧本,以及它真正的代价 点击蓝字 关注我们 导语 最近刷到一条讲“授信规则”的,大意是:10万本金,通过循环质押玩6轮,
10万本金“循环质押”撬动140万?拆解那个让银行主动送钱的剧本,以及它真正的代价
最近刷到一条讲“授信规则”的,大意是:10万本金,通过循环质押玩6轮,多头授信记录良好,银行主动给3.5%的低息贷,再拿去投8%的项目,账面就能滚出45%的年化。
评论区不少人惊呼“学到了”“这才是高手”。
但我们做债务沟通久了,第一反应不是“学到了”,而是“这剧本如果真有人照做,崩起来有多快”。
这篇文章不教人怎么搭这种结构——它踩的是监管红线,崩起来会牵连房贷和征信。我们只做一件事:把它从数学、合规、流动性三个层面拆开,看看那层“银行主动送钱”的糖衣下面,到底是什么。
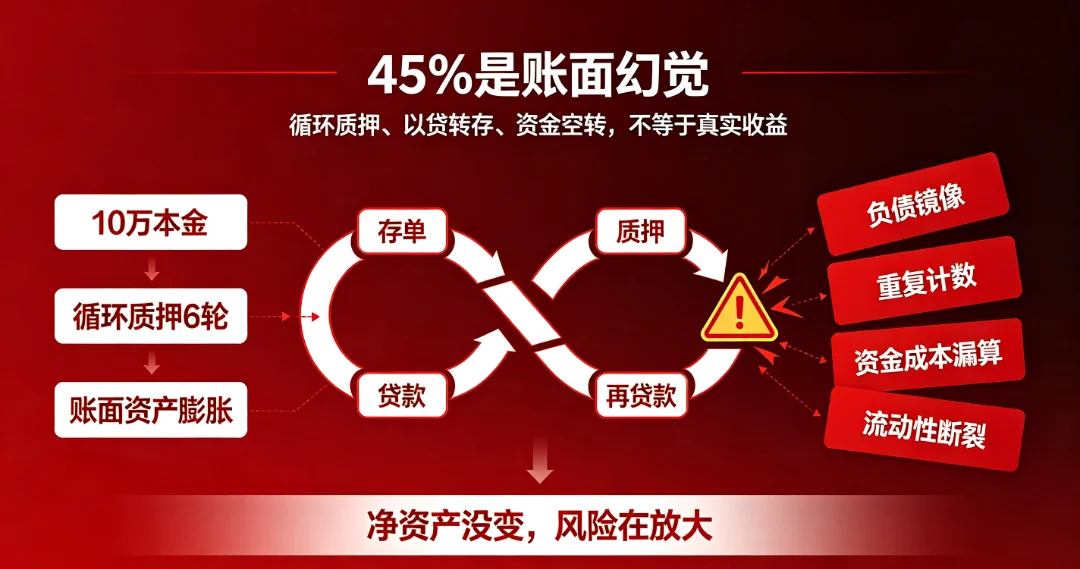
给出的剧本大致是这样一条链条:
1. 你先有10万本金,存进银行做定期或存单;
2. 拿这张存单去质押,贷出一笔钱(假设按七成质押率,贷出约7万,或更高比例循环);
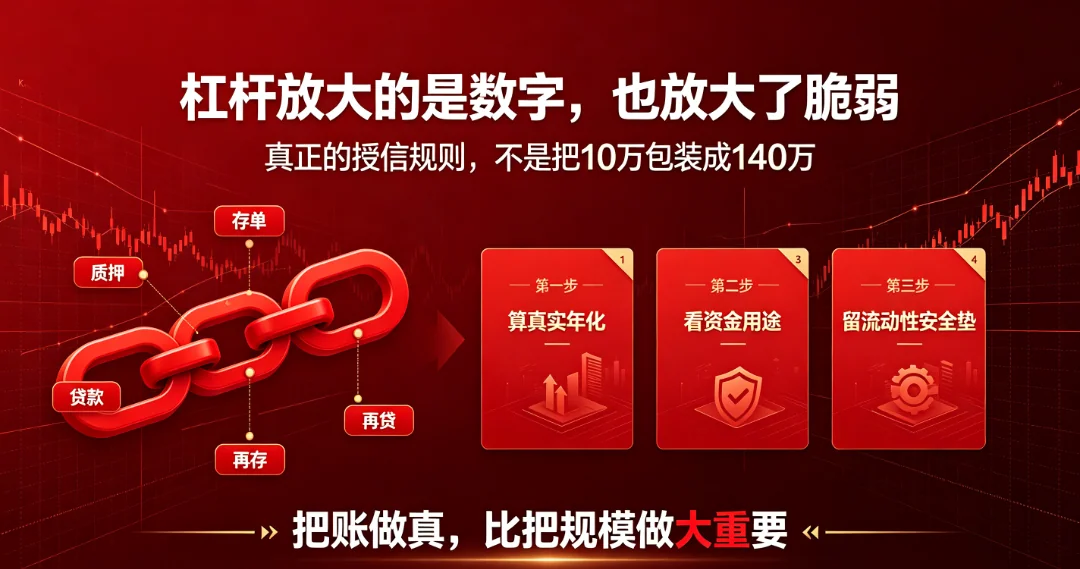
3. 把贷出来的钱再存回去,再质押,再贷——如此循环6轮;
4. 每一轮都制造一笔新的“存款”和一笔新的“贷款”,征信上呈现“资产充裕、授信记录良好、多头但都按时”;
5. 因为表面资产越滚越大(号称做到110万甚至140万总资产),银行风控模型给你打高分,主动批3.5%的低息消费贷/经营贷;
6. 你拿着这些便宜钱去投一个宣称8%回报的项目,利差加上层层放大的资产账面,算出“45%年化”。
听起来像空手套白狼。但凡是做过几年信贷的人都明白一个朴素的道理:银行不是慈善机构,它不会因为你“会玩账”就主动送钱。
那这个剧本哪里经不起推敲?下面三节,一节一个裂缝。
第一道裂缝在算账本身。
循环质押的本质,是用一笔贷款去制造一笔存款。你贷出来的钱,转手存回去,它既是资产(存款),也是负债(贷款)。这在会计上叫“负债镜像”——你账上多60万存款的同时,也多60万负债。你的净资产,从头到尾还是那10万本金。所谓“资产从10万滚到140万”,是把同一笔钱的两边重复计算了。
真正的财务视角看的是净资产和现金流,不是资产负债表的膨胀数字。用负债堆出来的资产规模,既不能变现(因为都质押冻结了),也不产生净权益,只是账面上的海市蜃楼。
只拿“银行主动给的3.5%低息贷”去和“8%项目回报”比利差。但循环链条里占大头的,是前面那几轮质押贷出来的钱,利率普遍在4%—5%甚至更高,远高于3.5%。而且最核心的那一环——“借钱存回去再借出来”——资金在空转,本身不产生任何回报,却要持续支付利息。这是一个负利差环节:你为这笔钱付4%—5%,它什么都没干。
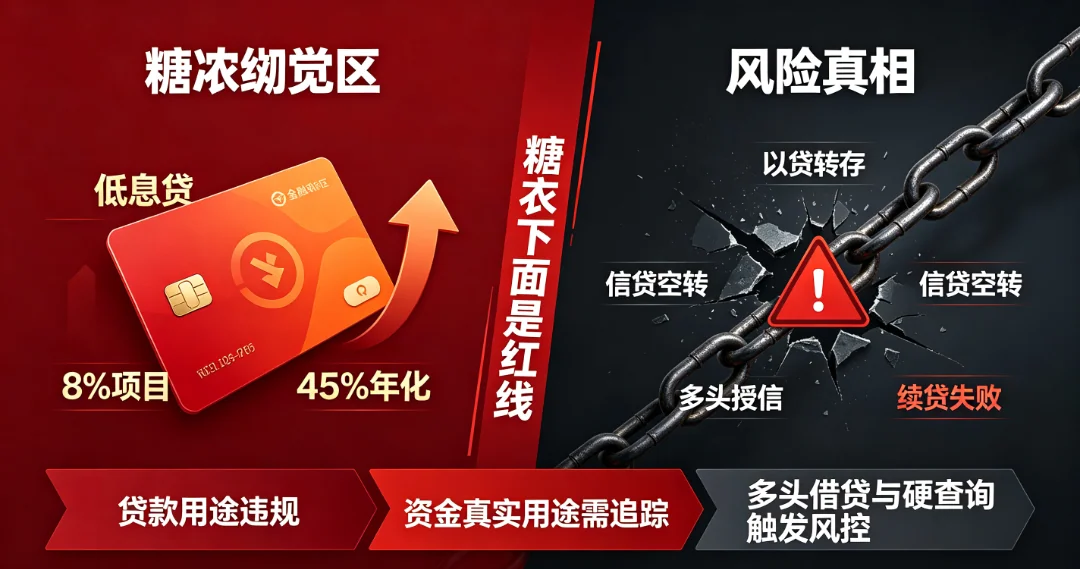
第二道裂缝在合规。最危险的一句话是“这不违规”。
错了。它恰恰是监管明令禁止的“以贷转存”和“信贷资金空转”。
原银保监会修订发布的《固定资产贷款管理办法》《流动资金贷款管理办法》《个人贷款管理办法》(业内统称“三个办法”)明确要求,贷款资金不得用于金融资产投资、不得违规流入股市楼市,贷款人要追踪资金真实用途。用贷款资金去存单质(重复质押)制造存款,属于典型的贷款用途违规。
该规定进一步要求明示综合融资成本、严控多头借贷、禁止借新还旧式的资金腾挪。循环质押放大恰恰依赖“借新还旧+多头授信”维持链条,与新规精神直接冲突。
天津金融监管局在答复“治理信贷空转”相关提案时明确,要遏制资金在金融体系内空转套利;2026年前两个月,金融监管总局已对16家存在资金空转问题的银行作出处罚;中国银行南平分行因存单质押贷款业务违规被罚,就是这类业务的现实警示。
第三道裂缝,是对银行风控的根本误读。
把“多头授信、记录良好”当成加分项,制造一种“我越借越多银行越爱我”的错觉。这是危险的认知陷阱。
更进一步,每一次申请贷款都会留下“硬查询”记录。硬查询在短期内频繁出现,模型会直接判定你“资金紧张、四处找钱”,轻则下调授信评分,重则直接拒贷。所谓“银行主动给3.5%低息贷”,在多头借贷已经拉满的前提下,现实中几乎不可能发生。真发生,往往是因为模型还没识别出来,而一旦识别,结果不是送钱,是抽贷。
把减分项当护城河,是这套剧本最隐蔽的坑:它让你在崩盘前,误以为自己信用越来越好。
最致命的裂缝在流动性。
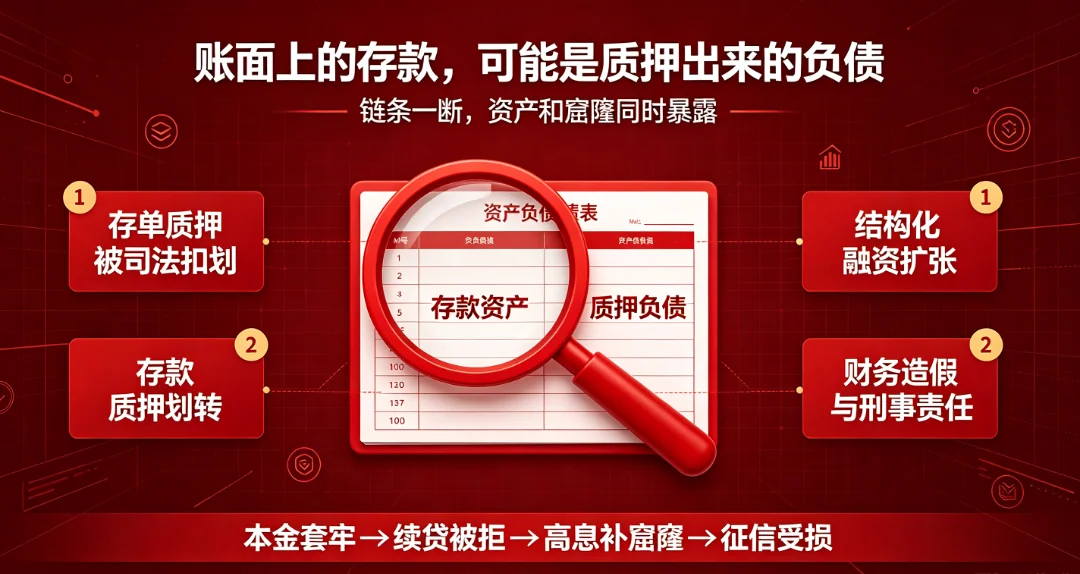
这个剧本能转,全靠“每一笔贷都能续上、每一张存单都能再质押”。它是一条没有冗余的紧绷链条。而紧绷链条的宿命,是只要断一次,整条就锁死。
断点可能来自任何方向:某家银行风控规则调整、一笔贷款到期续贷被拒、一次硬查询触发连锁降级、一个监管检查要求说明资金用途。只要有一环续不上:
• 你贷出来的钱已经存回去了,全被质押冻结,动不了;
• 旧贷款到期要还,新贷款批不下来,本金套牢;
• 为了补窟窿再去借更贵的钱,利滚利,雪球瞬间失控。
• 国厚资产:地方AMC明星,靠大量质押和结构化融资扩张,流动性一旦收紧,债务危机迅速爆发,陷入重整;
• 升达林业:5亿元存单质押被司法扣划约5.07亿元,账面“资产”一夜归零,还背上连带窟窿;
• 恒大物业:约134亿元存款被质押、划转,所谓“现金充裕”原来是质押出来的,爆雷后投资者血本无归;
• 紫晶存储:3.73亿元存单质押造假,成为科创板财务造假的标志性案例,相关方承担刑事责任。
它们的共同点是:账面上都有“充足的存款/资产”,而这些“资产”大多是用负债堆出来、又拿去质押融资的。链条一断,镜花水月。
你10万本金撑起的140万“资产”,和上面这些百亿规模的玩法,底层逻辑一模一样,只是体量不同。
• 数学上:45%是负债镜像和重复计数的幻觉,真实资金成本算进去,不但没赚,可能还在贴钱空转。
• 合规上:以贷转存、信贷空转是监管明令禁止的,2024“三个办法”和2026年8月新规都盯着这类操作,处罚案例就在眼前。
• 风险上:全链条零冗余,断一次就本金套牢、征信受损、牵连房贷;多头借贷不是护城河,是给自己挖的坑。
那条最后大概会说:“看懂规则,钱就主动来找你。”
而我们想说的恰好相反:真正的授信规则,从来不是教你怎么把10万包装成140万,而是教你怎么让这10万,在任何一次续贷失败的时候,不至于连本带信用一起塌掉。
杠杆放大的是数字,也放大了脆弱。糖衣里面那层,从来不是银行送的钱,是你自己押上去的本金、征信,和那套明明在响却假装听不见的警报。
本文仅对公开传播的一类“授信套利”文案进行风险拆解与原理分析,不构成任何投资、借贷或税务建议,不鼓励、不教学任何违规资金操作。文中监管依据与案例均来自公开信息,具体以官方文件与司法机关披露为准。债务问题因人而异,如需一对一梳理,请通过程信霖正规渠道咨询。
只提供基于专业分析的实在方案