“以数治税”来了,为什么小老板的私户最先被盯上 点击蓝字,关注我们…… 大公司好像风平浪静,怎么先查到小老板头上?这是很多小微企业主的真实困惑。 答案不复杂:不是系统偏心,是私户收
“以数治税”来了,为什么小老板的私户最先被盯上
大公司好像风平浪静,怎么先查到小老板头上?这是很多小微企业主的真实困惑。
答案不复杂:不是系统偏心,是私户收款这个动作,在小老板群体里最普遍。
中小企业日常经营里,私户收款是最常见也最危险的操作。
用个人卡收货款、用微信支付宝收服务费,老板觉得“钱到我账上就安全”。在穿透监管下,这等于把自己的账摊在系统面前。
私户收款长什么样?餐饮老板娘用个人微信收桌账,批发商让客户打自己卡,微商网店零申报只走私户。
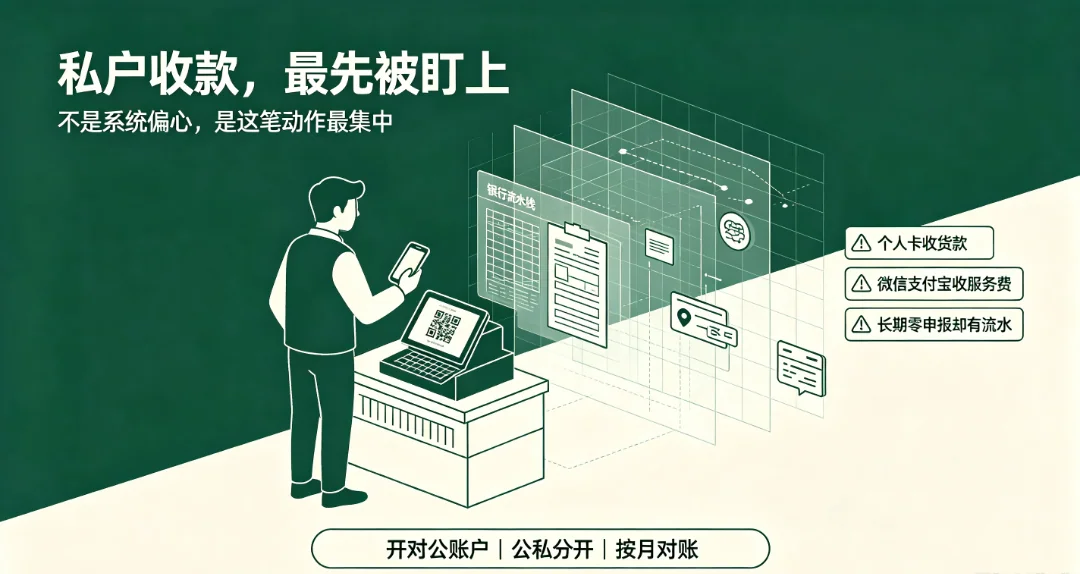
这些在小老板日常里稀松平常,在系统里却是标准风险样本。越常见,越容易被纳入比对。
小老板爱用私户,原因实在:没专职财务,对公开票嫌麻烦;现金流紧,想迟点交税;觉得小本生意没人盯。
这些想法都不坏,但叠在一起,就把公司和个人的钱搅成了一锅。麻烦省了,坑也挖了。
小老板的账,公私混同比例远高于大公司。
大公司有财务制度、有对公流水、有审批。小老板往往一张卡既收货款又付家用。这种结构,在系统眼里天然高风险。
有人以为“我生意小,混点钱看不出”。恰恰相反。
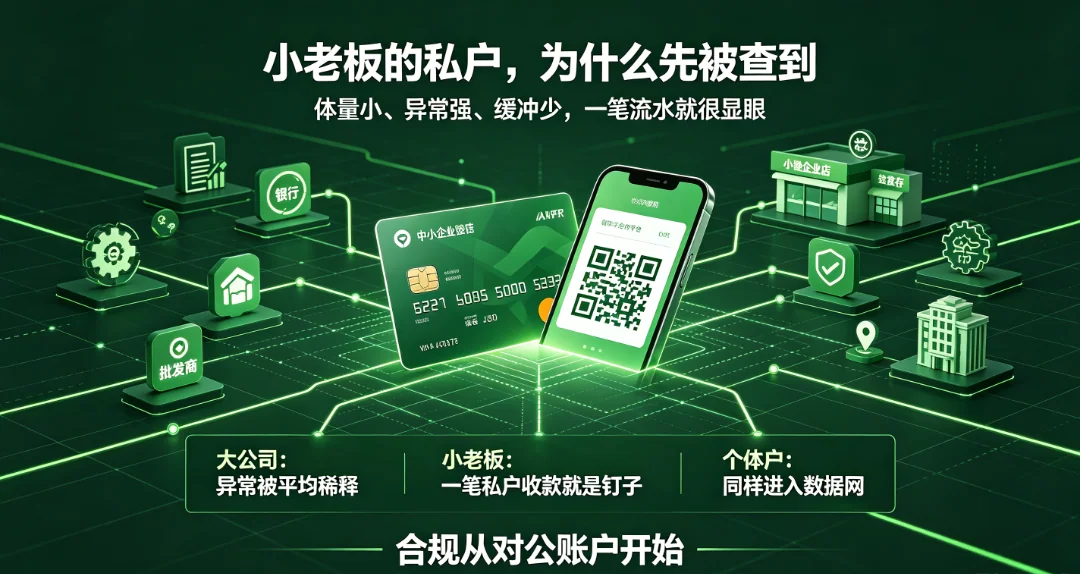
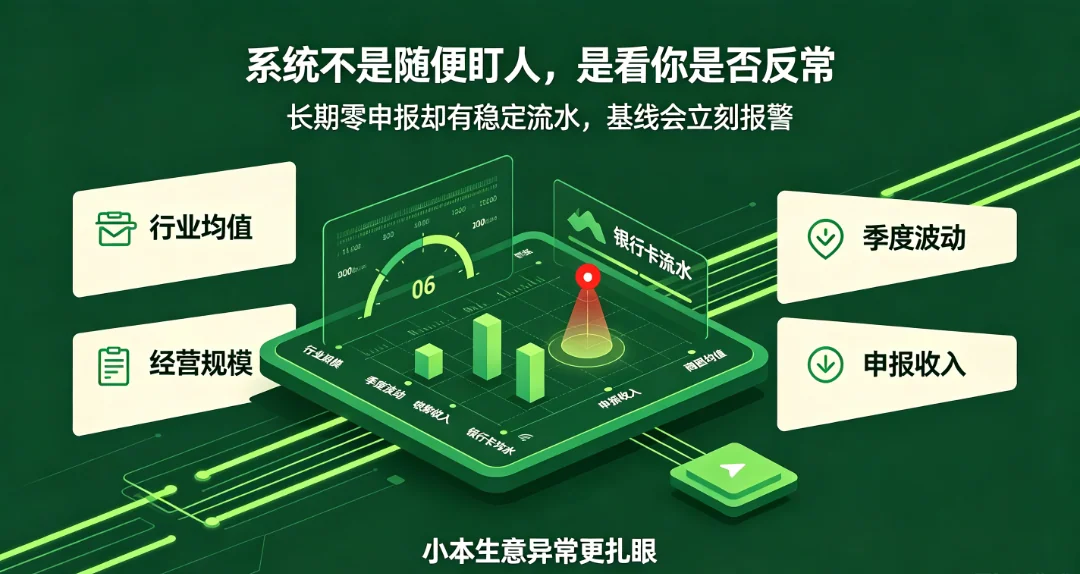
小本经营收入波动小、规律强。一旦私户突然收进大额,或长期零申报却有稳定流水,模型立刻标红。体量小,异常更扎眼。
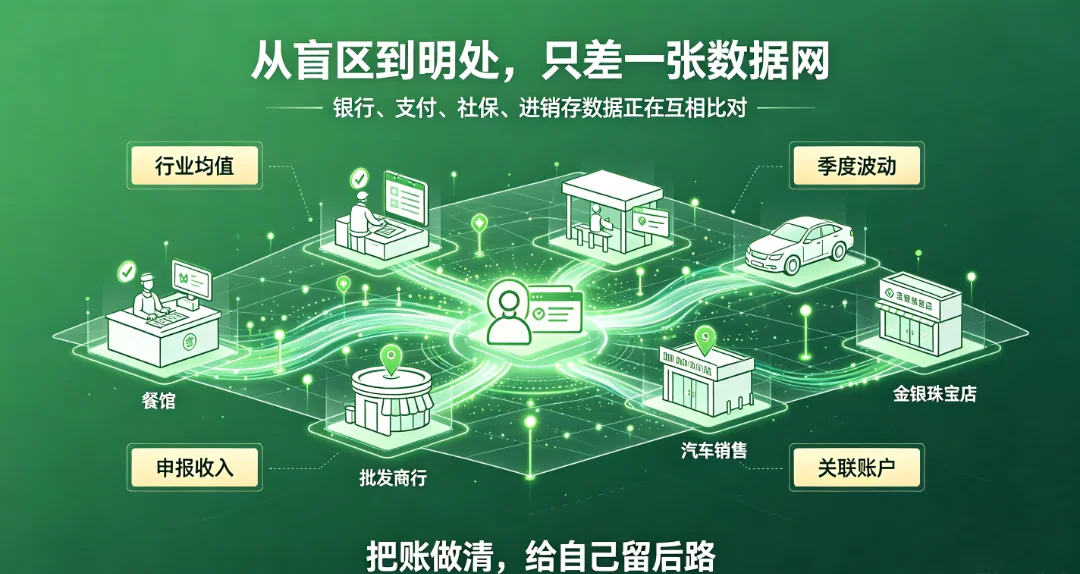
系统会给每个主体建“数据基线”:你的行业、规模、季度波动,都有参考区间。
长期零申报却天天有流水,或申报收入远低于同商圈均值,基线立刻报警。你以为低调,系统看你“反常”。
大公司也不是没事。只是体量大、结构复杂,单笔异常被平均稀释,不容易触发阈值。
小老板没这层缓冲。一笔私户收款,就是一颗显眼的钉子。系统不是针对小,是小老板经不起异常。
过去微信支付宝收款是“盲区”,银行只看到对公。现在支付平台数据直连税务。
你以为没走公户就安全,其实每笔扫码都记着。从盲区到明处,只差一张数据网。
这套网不是一天织成。2021 年文件定调以数治税,此后逐年打通银行、支付、社保数据。
到 2026 年,多部门数据已常态化互通。你感觉“突然”,是积累到拐点的结果,不是临时起意。
别以为只是补税罚款。2026 年 7 月,多地税务部门集中曝光私户收款案,涉及加油站、服装零售、建筑工程。
所得税缴纳为零、长期无对公账户等情形,隐匿收入可能被追究刑责。代价不止钱,还可能是自由。
公开刑法条文写明:逃避缴纳税款数额较大且占应纳税额百分之十以上,可被追究刑事责任。
按公开司法解释,逃税数额在五万元以上且占比百分之十以上即可立案。小老板一笔私户藏个十几万,可能就过线。这里不吓唬,只提醒红线是明文。
稽查追缴、加收滞纳金并处罚款,合计 112.61 万元。一倍多的代价,就为藏那 59 万。
税务用大数据比对车辆销售、保险投保与资金流水,三方一对,账外收入现形,罚款 73 万元。
税务用大数据测出真相:进货卖货对不上,隐匿收入现形。口头解释,堵不住数据。
以为分散到员工个人账户就查不到。稽查比对微信流水与申报,认定偷税,处理 427.4 万元。
别以为注册成个体户就安全。西南五省 2026 年 6 月联合曝光 5 起私户收款案,云贵川渝藏都在列。
那批案件涉及加油站、煤矿、教育培训等不同行业,手法却一样:私户收款、两套账、虚假申报。行业不同,结局相同。
有个体工商户先后开 14 家金银珠宝店,拆分收入骗享小规模优惠,照样被查。个体户不是避风港。

楚雄某商业公司,账簿少列收入隐匿 19.35 万元,即便五年内首次违法、主动配合,仍定性偷税罚款近 10 万元。
小老板误以为安全,是因为过去监管粗,惯性延续了十年。现在惯性撞上数据网,旧经验全失效。
不是监管变狠,是遮羞布被抽走。你以为的“小聪明”,系统看的是“大缺口”。

三个错觉,挨个拆。
“我小,税务局顾不上”——错,体量小异常更显眼。 “个体户不用那么规范”——错,个体照样进数据网。 “用员工卡收就没事”——错,关联账户会被穿透。
有人算过账:小老板请代账、开对公、规范申报,月成本几百到几千。
被查一次,补罚常是几十万起。省下的那点规范费,远远不够填坑。合规不是花钱,是买保险。
小老板最怕的不是罚,是现金流断。一次稽查能冻账户、限开票,生意直接停摆。
合规看着慢,实则是保住现金流的底线。账干净,账户才稳,生意才转得动。
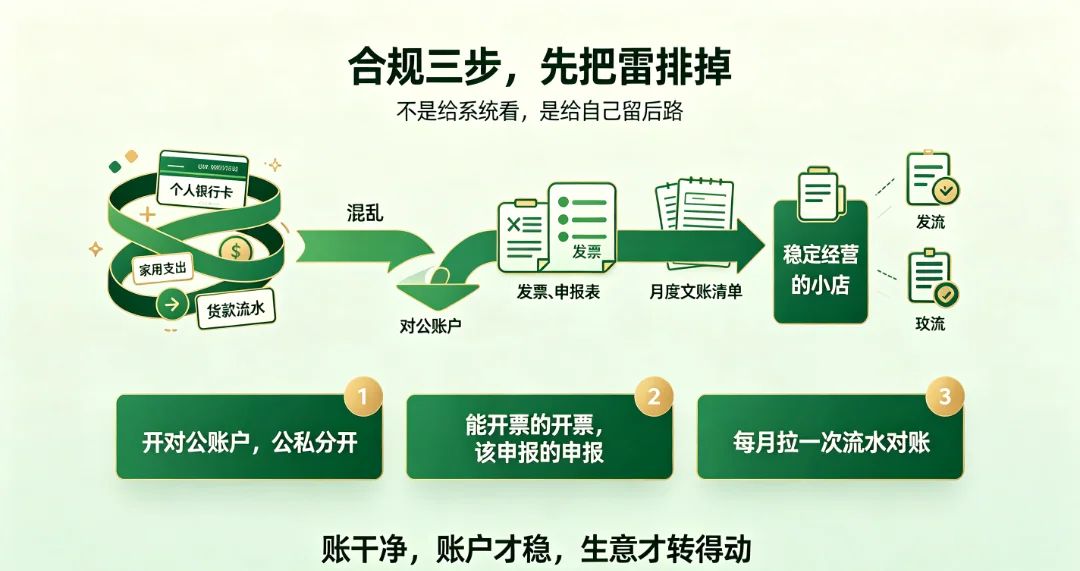
别嫌麻烦,麻烦一次,省下日后成倍代价。流水干净,睡觉才踏实。
合规不是大公司的奢侈,是小老板活下去的前提。
大公司有缓冲,小老板经不起一次重罚。把账做清,是给自己留后路,不是给税务局帮忙。
小老板的私户最先被盯,不是因为被针对,是因为动作最集中、结构最脆弱。
只提供基于专业分析的实在方案