没头苍蝇式融资:小微企业正在被两类人推向深渊 点击蓝字 关注我们 昆明,一家做建材的小老板,姓刘。 去年底他找到我,第一句话是:"我征信是不是废了?" 我让他把手机拿来。好家伙,二
没头苍蝇式融资:小微企业正在被两类人推向深渊
昆明,一家做建材的小老板,姓刘。
去年底他找到我,第一句话是:"我征信是不是废了?"
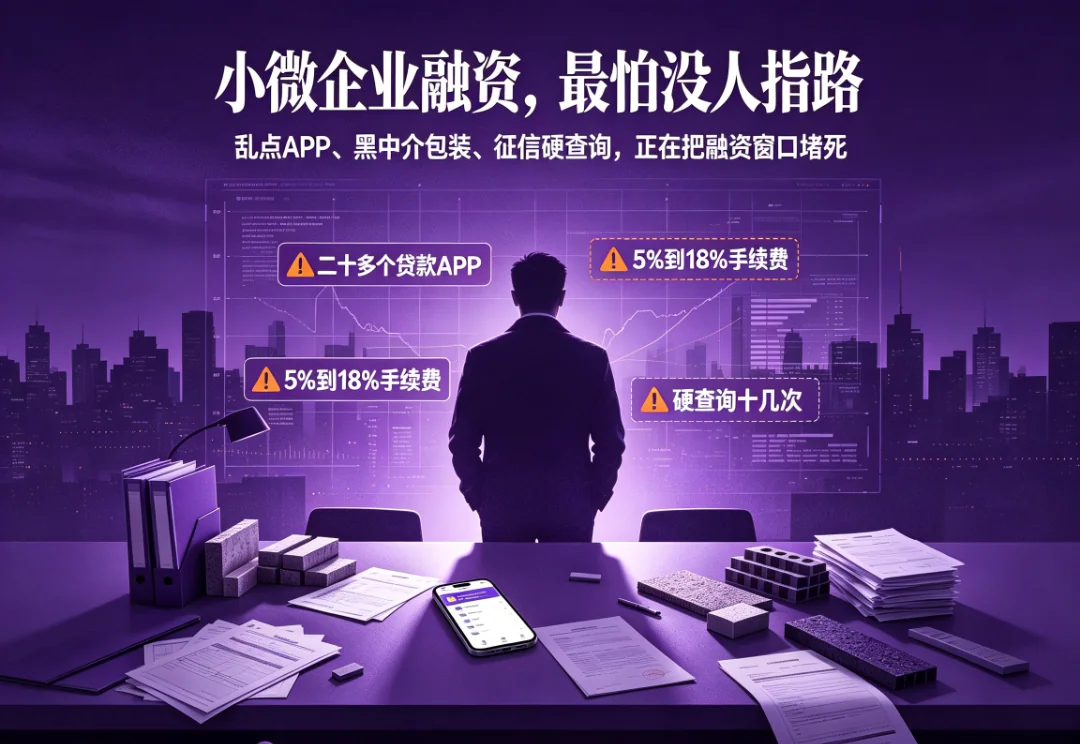
我让他把手机拿来。好家伙,二十多个贷款APP,从某某金融到某某钱包,一半还开着自动申请。他说他也不知道哪个能贷下来,就一个一个试,"总有运气好的时候吧"。
我问他试了多久。他说半年。
半年,二十多个APP,每次申请银行都查一次征信。等他真的找到一家看起来靠谱的银行,人家一拉报告——近三个月硬查询十几次,系统直接判定:资金饥渴,高风险。
这还不是最惨的。他还有个朋友,更"聪明",找了中介。
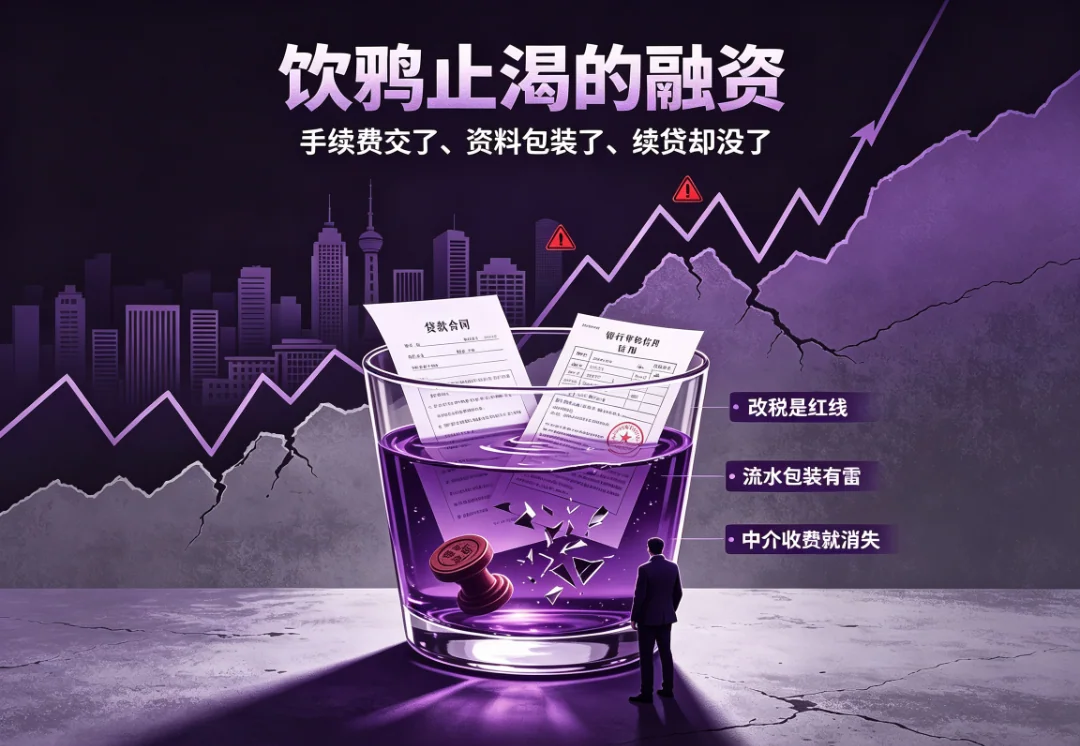
中介拍胸脯:改一改税务数据,额度就能核出来,线上提款,当天到账。朋友心动了,交了5%的手续费,还真贷下来一笔。
然后呢?今年续贷的时候,银行一查:税改了、流水是包装的、用途对不上。续贷被拒,贷后检查不过,税务稽核上门。中介早拿着钱消失了,留下一个烂摊子——银行记他一笔,税务记他一笔,征信再记一笔。
先看云南的底色:融资是生死线
云南2026年上半年,全省中小民企倒闭率同比上升32%,67%的倒闭企业,直接死因是资金链断裂[1]。
数据冷得吓人:近40%的中小微实质性亏损,平均现金流只能撑2.9个月[2]。现金流撑不过一个季度,意味着什么?意味着融资窗口不是机会,是活命窗口。
融资中介里有没有靠谱的?有,但少。多数是什么货色,金融监管部门这几年发了一堆风险提示,我挑重点说。
假借银行名义,声称"内部有渠道""可以破解银行授信模型""帮你提额"——全是假的,跟银行没半点关系[3]。
忽悠企业改税务数据、包装流水、伪造经营资料去申请贷款。这一步最毒:税是国家的红线,动了税,后面全是雷。
流程他们门儿清,因为贷款产品就是银行官方线上产品,本来你自己就能申请,他们只是替你按了那个键。
收5%到18%的"手续费",名目能编出十几种:服务费、渠道费、垫资费、保证金、加急费[3][4]。贷款到手当天就翻脸,明年续贷、贷后检查、税务稽核——三笔烂账,全是你的。
监管讲得很直白:伪造虚假资料骗贷,涉嫌《刑法》第175条之一的骗取贷款罪,最高七年有期徒刑[3]。深圳今年7月已经在搞专项治理,严打的就是这帮人[5]。
可老板们还是前赴后继。为什么?因为着急。因为没人告诉他,这个贷款他自己就能去银行柜台办,一分钱不用花。
黑中介是被人骗,还有一种是自残——手机乱点。

很多老板以为,融资就是"多试几个平台,总有一个通过"。错。每次申请,银行都会查你的征信,这叫"硬查询"。银行授信审查的铁律是:近三个月硬查询超过6次,直接判定"资金饥渴",连解释的机会都不给[6]。
你点二十个APP,等于自己举着喇叭喊:我缺钱、我很急、我到处借钱。银行一听这信号,贷个鬼。
什么意思?中介故意把你的征信搞废,好继续收你的钱。你越急,他越赚;你越废,他越赚。
自己乱点是自杀,找错中介是谋杀——有希望的融资,就是这么被一点点搞废的。
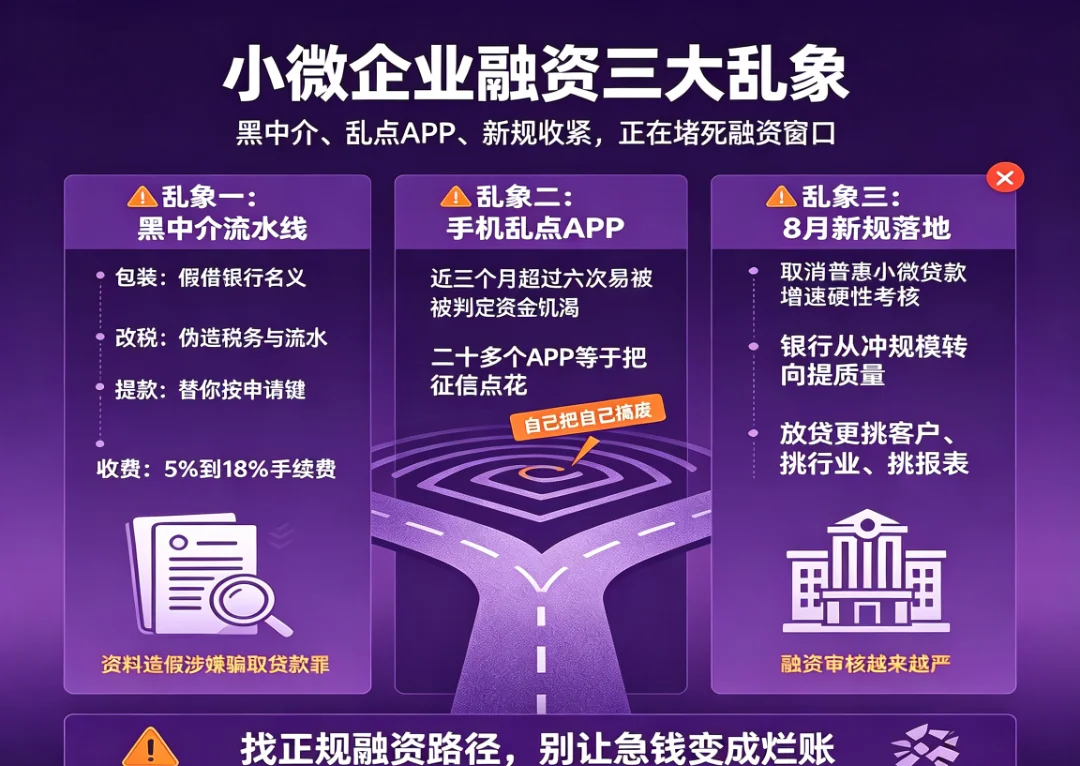
今年5月,金融监管总局印发《关于做好2026年小微企业金融服务工作的通知》,最大的变化是:取消全国统一的普惠小微贷款增速硬性考核[8]。
过去八年,银行被要求"普惠小微贷款增速不低于各项贷款",逼着银行冲规模。现在不考增速了,改考质量:稳投放、优结构、提质量、可持续[8]。
为什么改?因为规模冲得太猛,风险滞后暴露了。截至2026年一季度末,普惠小微贷款余额超38万亿[9]——量是上去了,但个别银行虚增规模、借新还旧腾挪不良,风险一直在账外滚[9]。监管看不下去了,转向"提质量"。


站在银行的位置看——不是不想贷,是不敢贷。38万亿存量里有多少水分,银行自己清楚。新规一到,宁可少贷,不能错贷,风声鹤唳是必然。
站在企业的位置看——不是不想正规融资,是没人告诉他正规的路在哪。银行的产品那么多,条件各说各话,哪家适配他、他缺什么、要先优化什么——没有一个人给他指路。
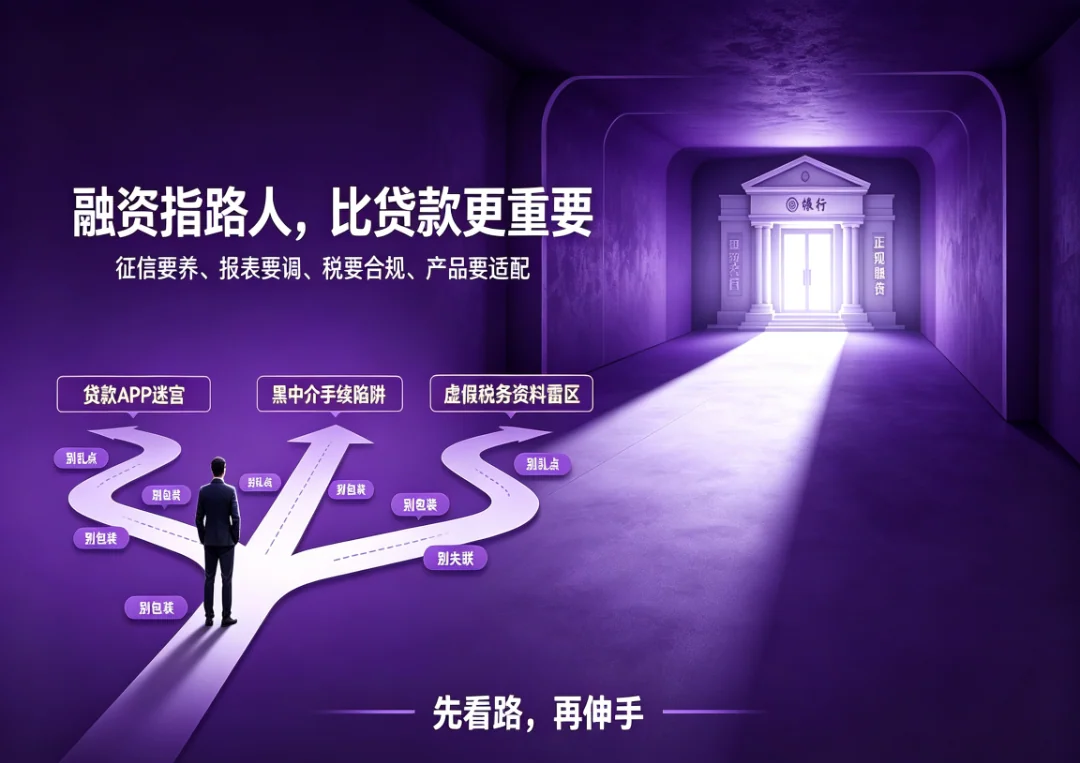
小微企业最缺的不是钱,是融资指路人。
融资专员,大企业有,专门的融资岗、财务总监懂银行门道。小微企业养不起。于是他们找中介——结果中介比他们还外行,甚至就是来割他的。一边是银行产品自说自话,一边是新规标准越来越严,小微企业比以往任何时候都需要一个靠谱的指路人:告诉他征信怎么养、报表怎么调、税怎么合规、哪家银行的产品真正适配他、什么时机去申请。
这个指路人,可以是一次性付费的融资咨询,可以是有口碑的顾问,甚至是你自己花半年把融资规则摸透。但绝不能是那个收你5%到18%手续费的"包过中介"。
如果你已经过度负债,还在指望靠"再贷一笔"来还旧账——停。
融资增量不是化债工具,是续命药。药吃多了,就是饮鸩止渴:利息滚雪球,征信越花越烂,最后连银行的门都进不去。
已经走到这一步的,该考虑的不是"再贷多少",而是化债方案:跟债权方谈债务协商(比如信用卡个性化分期,最长可分60期,法律依据就在《商业银行信用卡业务监督管理办法》第70条[10])、走司法重整、甚至在符合条件的地方走个人破产——这些是合法的出口,比拆东墙补西墙体面一百倍。

转发语:5%-18%的手续费、乱点的二十个APP、8月后更严的审核——小微企业融资,最怕的不是难,是没人指路。转给身边需要的老板。
从发展到防失信:2026上半年云南民企生存观察(倒闭率+32%、67%死于资金链断裂)[N]. 2026.
北大企业大数据中心2026监测(近40%实质性亏损、平均现金流2.9个月)[R]. 2026.
国家金融监督管理总局海南监管局. 关于警惕贷款中介不法行为侵害的风险提示 [Z]. 2026.
安徽省银行业协会. 关于防范普惠信贷领域不法贷款中介的风险提示 [Z]. 2026.
深圳重拳整治不法贷款中介 规范普惠金融秩序 [N]. 深圳新闻网. 2026-07-10.
银行授信审查七条铁律(近3个月硬查询>6次判定"资金饥渴")[DB/OL]. 2026-03-17.
国家金融监督管理总局宁夏监管局. 非法贷款中介套路风险提示(套路六:恶意增加征信查询记录)[Z]. 2025-12.
国家金融监督管理总局. 关于做好2026年小微企业金融服务工作的通知 [Z]. 2026.
国家金融监督管理总局披露(2026年一季度末普惠小微贷款余额超38万亿)[R]. 2026.
商业银行信用卡业务监督管理办法(银监会令2011年第2号)第70条 [L]. 2011.
本文仅供行业交流参考,不构成任何投资、法律、税务或融资建议。
涉及债务协商、征信修复、融资评估等内容,具体业务决策请咨询相关专业机构。
文中案例均为脱敏处理后的真实案例,涉及的企业与个人信息已做脱敏处理。

只提供基于专业分析的实在方案